하나금융, 수익 확대로 개선 흐름…연 30%대 진입할까
④3분기 누적 CIR 38.4%로 개선…연말 비용 부담·수익 둔화가 변수

편집자주
금융지주들이 경영 전략의 무게중심을 외형 성장에서 수익성과 자본 효율성으로 옮기고 있다. 비은행 사업 확대와 신사업 투자, 주주환원 강화 등 다양한 과제를 동시에 추진해야 하는 상황에서 안정적인 이익 창출을 뒷받침할 비용 경쟁력도 중요해졌다. 이를 가늠하는 대표적 지표인 영업이익경비율(CIR)의 추이와 구성 항목을 살펴보고 국내 금융지주의 비용 관리 역량과 경영 효율성을 점검해 본다.
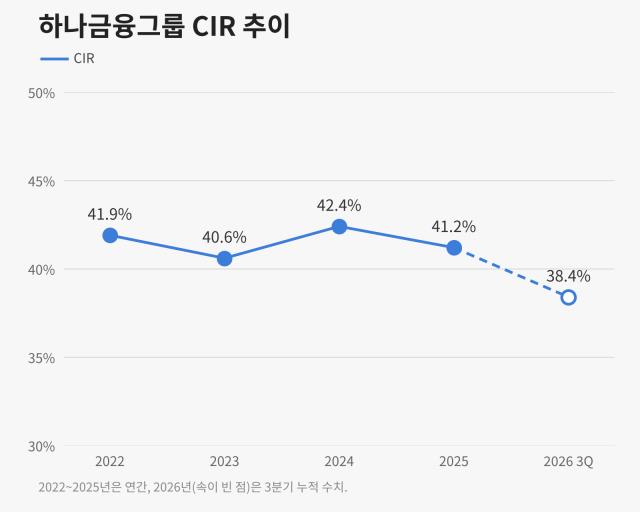
하나금융그룹의 연간 영업이익경비율(CIR)은 40%대 초반에 머물러 있다. 총영업이익 100원 가운데 40원가량을 판관비로 지출하는 구조다. 최근 3년간 3분기 누적 기준으로는 30%대 후반을 나타내다가 연말 높아지는 흐름이 반복됐다.
CIR 변동을 좌우한 건 비용보다 수익이었다. 판관비는 매년 비슷한 폭으로 늘었지만 수익 증감에 따라 CIR의 방향이 달라졌다. 올해 3분기까지는 이자·수수료이익 확대가 판관비 증가 부담을 상쇄했다. 다만 충당금과 세금 부담이 커지면서 자기자본이익률(ROE)은 전년 동기와 비슷한 수준을 기록했다.
◇수익이 움직인 CIR, 연말 악화 반복
하나금융의 연간 CIR은 등락을 거듭했다. 2022년 41.9%에서 2023년 40.6%로 낮아졌다가 2024년 42.4%로 다시 높아졌고 지난해에는 41.2%를 기록했다. 이 기간 판관비 증가율은 매년 2.8~3.6%로 비슷했다. 반면 총영업이익 증감률은 -1.5%에서 6.8%까지 오르내리며 CIR의 방향을 결정했다.
2023년에는 비이자이익 회복이 CIR 개선을 이끌었다. 2022년 1560억원에 그쳤던 매매평가익이 8631억원으로 늘며 비이자이익이 70.9% 증가했다. 이자이익이 1.4% 줄었지만 비이자이익 증가가 이를 상쇄했다. CIR은 전년보다 1.3%포인트 개선됐다.
이듬해에는 매매평가익이 다시 흔들렸다. 4분기에만 2240억원 손실을 내며 연간 매매평가익이 17.4% 줄었고 이자이익도 1.3% 감소했다. CIR은 1.8%포인트 악화했다. 지난해에는 이자이익(4.6%)과 매매평가익(48.5%)이 함께 늘며 CIR이 1.2%포인트 개선됐지만 40% 아래로 내려가지는 못했다.
연말 CIR 상승은 반복되는 흐름이다. 최근 3년간 연간 CIR은 3분기 누적 CIR보다 매년 2.4~2.9%포인트 높았다. 4분기 단독 CIR이 50% 안팎으로 형성된 영향이다. 4분기마다 평가손실 등 일회성 손실이 반영되고 물건비와 인건비 등 판관비도 늘면서다.
지난해의 경우 3분기와 4분기 CIR은 각각 40.1%, 49.6%였다. 4분기 비이자이익이 1873억원으로 3분기(6257억원)의 3분의 1에도 미치지 못했다. 판관비도 전 분기보다 11.2% 증가해 연말 CIR 상승 압력을 키웠다.
◇올해는 이자·수수료로 비용 증가 상쇄…관건은 다시 4분기
올해 3분기 누적 CIR은 38.4%로 전년 동기보다 0.4%포인트 낮아졌다. 판관비 증가 폭은 예년보다 컸다. 3분기 누적 판관비는 3조7034억원으로 8.5% 증가했다. 지난해 같은 기간 증가율(3.1%)을 크게 웃돌았다. 인건비가 하나증권 성과급 확대 등으로 1334억원, 제세공과 및 제상각은 교육세 인상 등의 영향으로 1252억원 늘었다.
CIR이 낮아진 데는 수익 증가가 주효했다. 판관비가 8.5% 늘어나는 동안 총영업이익은 9.6% 증가했다. 이자이익이 10.4% 늘었고 수수료이익도 29.8% 증가했다. 증권중개수수료와 신탁보수 등 자산관리 관련 수수료 확대가 수수료이익 증가를 뒷받침했다.
특히 하나증권의 기여가 컸다. 하나증권 수수료이익 증가액 3751억원은 그룹 전체 증가액 4924억원의 4분의 3에 이르는 규모다. 수수료이익이 두 배 넘게 불어나면서 성과급 지급 등 비용도 증가했지만 수익 증가 폭이 이를 크게 웃돌았다.
다만 효율성 개선이 ROE 상승으로 이어지지는 않았다. 충당금 적립 전 이익이 10.2% 늘었지만 충당금과 법인세 부담이 함께 커지면서 순이익 증가율은 5.6%에 그쳤다. 이 영향 등으로 3분기 누적 ROE는 10.62%로 전년 동기(10.60%)와 비슷한 수준에 머물렀다.
연말 실적은 변수다. 3분기 수수료이익은 증시 거래량 위축으로 전 분기보다 20% 감소했다. 매매평가익도 시장금리 상승에 따른 채권 운용손익 감소 등의 영향으로 3분기 누적 기준 15% 줄었다. 연말까지 수익성이 얼마나 회복되는지에 따라 연간 CIR의 30%대 진입 여부가 결정될 것으로 보인다.
CIR 변동을 좌우한 건 비용보다 수익이었다. 판관비는 매년 비슷한 폭으로 늘었지만 수익 증감에 따라 CIR의 방향이 달라졌다. 올해 3분기까지는 이자·수수료이익 확대가 판관비 증가 부담을 상쇄했다. 다만 충당금과 세금 부담이 커지면서 자기자본이익률(ROE)은 전년 동기와 비슷한 수준을 기록했다.
◇수익이 움직인 CIR, 연말 악화 반복
하나금융의 연간 CIR은 등락을 거듭했다. 2022년 41.9%에서 2023년 40.6%로 낮아졌다가 2024년 42.4%로 다시 높아졌고 지난해에는 41.2%를 기록했다. 이 기간 판관비 증가율은 매년 2.8~3.6%로 비슷했다. 반면 총영업이익 증감률은 -1.5%에서 6.8%까지 오르내리며 CIR의 방향을 결정했다.
2023년에는 비이자이익 회복이 CIR 개선을 이끌었다. 2022년 1560억원에 그쳤던 매매평가익이 8631억원으로 늘며 비이자이익이 70.9% 증가했다. 이자이익이 1.4% 줄었지만 비이자이익 증가가 이를 상쇄했다. CIR은 전년보다 1.3%포인트 개선됐다.
이듬해에는 매매평가익이 다시 흔들렸다. 4분기에만 2240억원 손실을 내며 연간 매매평가익이 17.4% 줄었고 이자이익도 1.3% 감소했다. CIR은 1.8%포인트 악화했다. 지난해에는 이자이익(4.6%)과 매매평가익(48.5%)이 함께 늘며 CIR이 1.2%포인트 개선됐지만 40% 아래로 내려가지는 못했다.
연말 CIR 상승은 반복되는 흐름이다. 최근 3년간 연간 CIR은 3분기 누적 CIR보다 매년 2.4~2.9%포인트 높았다. 4분기 단독 CIR이 50% 안팎으로 형성된 영향이다. 4분기마다 평가손실 등 일회성 손실이 반영되고 물건비와 인건비 등 판관비도 늘면서다.
지난해의 경우 3분기와 4분기 CIR은 각각 40.1%, 49.6%였다. 4분기 비이자이익이 1873억원으로 3분기(6257억원)의 3분의 1에도 미치지 못했다. 판관비도 전 분기보다 11.2% 증가해 연말 CIR 상승 압력을 키웠다.
◇올해는 이자·수수료로 비용 증가 상쇄…관건은 다시 4분기
올해 3분기 누적 CIR은 38.4%로 전년 동기보다 0.4%포인트 낮아졌다. 판관비 증가 폭은 예년보다 컸다. 3분기 누적 판관비는 3조7034억원으로 8.5% 증가했다. 지난해 같은 기간 증가율(3.1%)을 크게 웃돌았다. 인건비가 하나증권 성과급 확대 등으로 1334억원, 제세공과 및 제상각은 교육세 인상 등의 영향으로 1252억원 늘었다.
CIR이 낮아진 데는 수익 증가가 주효했다. 판관비가 8.5% 늘어나는 동안 총영업이익은 9.6% 증가했다. 이자이익이 10.4% 늘었고 수수료이익도 29.8% 증가했다. 증권중개수수료와 신탁보수 등 자산관리 관련 수수료 확대가 수수료이익 증가를 뒷받침했다.
특히 하나증권의 기여가 컸다. 하나증권 수수료이익 증가액 3751억원은 그룹 전체 증가액 4924억원의 4분의 3에 이르는 규모다. 수수료이익이 두 배 넘게 불어나면서 성과급 지급 등 비용도 증가했지만 수익 증가 폭이 이를 크게 웃돌았다.
다만 효율성 개선이 ROE 상승으로 이어지지는 않았다. 충당금 적립 전 이익이 10.2% 늘었지만 충당금과 법인세 부담이 함께 커지면서 순이익 증가율은 5.6%에 그쳤다. 이 영향 등으로 3분기 누적 ROE는 10.62%로 전년 동기(10.60%)와 비슷한 수준에 머물렀다.
연말 실적은 변수다. 3분기 수수료이익은 증시 거래량 위축으로 전 분기보다 20% 감소했다. 매매평가익도 시장금리 상승에 따른 채권 운용손익 감소 등의 영향으로 3분기 누적 기준 15% 줄었다. 연말까지 수익성이 얼마나 회복되는지에 따라 연간 CIR의 30%대 진입 여부가 결정될 것으로 보인다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사