금융지주들이 경영 전략의 무게중심을 외형 성장에서 수익성과 자본 효율성으로 옮기고 있다. 비은행 사업 확대와 신사업 투자, 주주환원 강화 등 다양한 과제를 동시에 추진해야 하는 상황에서 안정적인 이익 창출을 뒷받침할 비용 경쟁력도 중요해졌다. 이를 가늠하는 대표적 지표인 영업이익경비율(CIR)의 추이와 구성 항목을 살펴보고 국내 금융지주의 비용 관리 역량과 경영 효율성을 점검해 본다.
금융지주들의 경쟁 기준이 달라지고 있다. 외형 성장보다 주어진 자본과 자원으로 얼마나 효율적으로 이익을 내는지가 핵심 과제로 떠올랐다. 비은행 확대와 신사업 투자, 주주환원 강화를 동시에 추진해야 하는 상황에서 비용 관리 역량의 중요성도 커지고 있다.
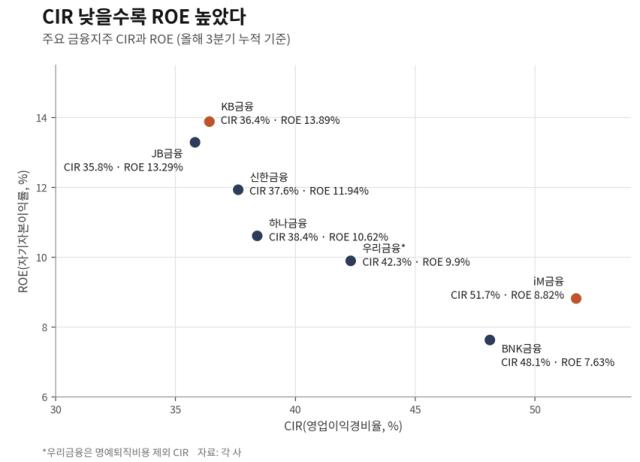
영업이익경비율(CIR)을 보면 경영 효율성 차이가 뚜렷하다. 올해 3분기 기준 30%대 중반을 기록한 금융지주가 있는 반면 일부 금융지주는 50%를 웃돌았다. CIR 격차는 자기자본이익률(ROE) 차이로 나타났다. 비용 구조가 수익 경쟁력에도 영향을 미친 셈이다.
◇ROE와 맞물린 CIR
CIR은 판매관리비를 총영업이익으로 나눈 값이다. CIR이 40%라면 총영업이익 100원당 판매관리비로 40원을 지출했다는 의미다. 경영 효율성과 생산성을 가늠하는 지표로 수치가 낮을수록 경영 효율성이 좋은 것으로 평가된다. 다른 조건이 같다면 이익 창출 여력이 커져 자기자본이익률(ROE) 개선에도 긍정적으로 작용할 수 있다.
글로벌 회계·컨설팅기업 KPMG의 '은행 비용 혁신 벤치마킹(Cost transformation benchmarking)' 보고서를 보면 CIR을 개선한 은행은 ROE가 높아지고 CIR이 악화된 은행은 ROE가 떨어지는 경향을 나타냈다. 다만 ROE는 대손비용과 세금, 자본 규모, 일회성 손익 등에도 영향을 받으므로 CIR이 낮다고 반드시 ROE가 높은 것은 아니다.
클로드를 활용한 이미지.
국내 금융지주에서는 CIR이 낮을수록 ROE가 높은 경향이 대체로 확인된다. 올해 3분기 누적 기준 CIR이 30%대 중반인 KB금융(36.4%)과 JB금융(35.8%)은 ROE도 각각 13.89%, 13.29%로 높은 수준을 기록했다. CIR이 30%대 후반인 신한금융(37.6%)과 하나금융(38.4%)의 ROE는 각각 11.94%, 10.62%였다.
우리금융은 명예퇴직비용을 제외한 CIR이 42.3%였고 ROE는 9.9%를 기록했다. BNK금융(48.1%)과 iM금융(51.7%)의 ROE는 각각 7.63%, 8.82%에 그쳤다. 총영업이익 100원당 판매관리비로 환산하면 KB금융은 36원가량을 지출한 반면 iM금융은 52원 가까이 썼다. 두 지주의 ROE 격차는 약 5%포인트에 달한다.
◇장기 개선 흐름 속 지주별 온도차
주요 금융지주의 연간 CIR(누적 기준)은 대체로 개선 흐름을 보였다. KB금융은 2022년 48.4%에서 2023년 41.1%, 2024년 40.7%로 낮아졌다. 2025년에는 39.4%를 기록하며 연간 누적 CIR이 40% 아래로 내려왔다. 이 기간 신한금융은 43.9%에서 41.5%로 하나금융은 41.9%에서 41.2%로 개선됐다.
우리금융의 경우 2022년 44.4%에서 2023년 43.5%, 2024년 42.8%로 낮아지다 증권사 인프라 구축 등 성장을 위한 투자를 단행하며 2025년 45.7%로 올랐다. 4대 금융 외 금융지주들의 CIR 흐름은 엇갈렸다. JB금융이 38.8%로 낮은 수준을 유지한 반면 BNK금융과 iM금융은 되레 악화해 50.1%, 55.1%를 기록했다.
올해 들어서는 늘어난 비용을 수익으로 얼마나 흡수했느냐에 따라 지주별 온도차가 있었다. KB금융은 일반관리비가 전년 동기 대비 7.0% 늘었지만 한층 제고된 이익체력을 바탕으로 한 순수수료이익이 38.5% 증가하며 CIR 개선을 이끌었다. 비용 증가보다 수익 확대가 두드러진 사례다.
반면 iM금융은 같은 기간 판매관리비가 13.6% 늘어 총영업이익 증가율(4.5%)을 웃돌았다. 통상임금 관련 일회성 인건비와 교육세율 인상 등이 반영되면서 3분기 누적 CIR은 전년 동기보다 4.2%포인트 상승했다. 다만 특이요인을 제외하면 CIR은 48.4%로 낮아진다.
물론 CIR 수치만으로 경영 효율을 단정하긴 어렵다. 같은 수치라도 수익 확대 덕분인지 비용 절감의 결과인지에 따라 의미가 다르고 비은행·디지털 투자처럼 당장은 비용을 키우지만 성장 기반이 되는 지출도 있다. 결국 비용을 얼마나 효율적으로 투입해 실질적인 수익 창출로 이어가느냐가 향후 지주 간 경쟁의 관건이 될 전망이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >