우리금융지주의 보통주자본(CET1)비율이 올해 3분기 말에도 상승 흐름을 이어갔다. 보통주자본 규모는 줄었지만 위험가중자산(RWA)이 더 많이 감소하면서 비율이 올랐다. 순이익 창출과 운영리스크 제도 개선 효과가 주주환원과 기타포괄손익(OCI) 변동에 따른 하방 압력을 상쇄했다.
다만 분기 말 기업의 세금 납부와 대출 실행이 개선 폭을 제한했다. 우리금융은 두 거래에 따른 하락 영향을 실제 개선 폭보다 크게 추산했다. 일시적 영향을 제외한 자본비율은 14%에 근접했을 것이라는 판단이다. 기말배당과 자산 성장을 반영한 연말 비율은 이보다 낮아질 것으로 전망했다.
◇보통주자본 감소에도 비율 개선…운영리스크 경감 효과
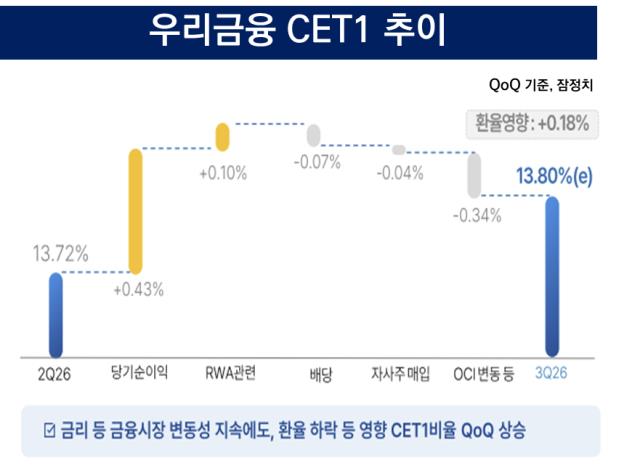
우리금융의 올해 9월 말 그룹 CET1비율은 잠정 13.80%로 집계됐다. 전분기 말 13.72%보다 8bp 상승했다. 지난해 말 12.9% 수준이었던 비율은 올해 들어 13% 중후반까지 높아졌다.
출처: 우리금융 실적 발표 자료
보통주자본 자체가 늘어난 것은 아니다. 3분기 말 보통주자본은 약 33조4660억원으로 전분기보다 510억원 감소했다. 반면 RWA는 약 244조2410억원에서 242조5420억원으로 1조6990억원 줄어 분모 축소가 비율 상승을 이끌었다.
분기 순이익 창출에 따른 CET1비율 개선 효과는 43bp였다. 우리금융은 3분기 지배주주 순이익 1조492억원으로 두 분기 연속 1조원대 이익을 냈다. 하지만 OCI 변동 등으로 34bp, 배당으로 7bp, 자사주 매입으로 4bp 낮아졌다. 순이익 효과만으로는 하락 요인을 모두 상쇄하지 못했다.
환율 하락은 RWA를 줄이는 한편 OCI 등 자본 측면에서는 하락 압력으로 작용했다. 우리금융은 자본과 RWA에 미친 환율 영향을 합산한 CET1비율 개선 효과를 약 18bp로 제시했다.
전체 RWA 변동은 CET1비율을 10bp 높였다. 운영리스크 제도 개선으로 RWA가 약 2조2000억원 감소해 13bp의 상승효과가 발생했다. 나머지 RWA 변동의 순효과는 약 3bp 하락으로 자산 성장과 환율 하락 등의 영향이 일부 상쇄됐다. 분기 말 일시적 거래에 따른 RWA 증가도 이 순효과에 포함됐다.
◇결산배당, 여신 확대 '연말 변수'
우리금융은 통상적인 변동 요인 외에 9월 말 일시적으로 발생한 거래가 자본비율 상승을 제한했다고 봤다. 반도체 업종 거래기업의 법인세 납부와 해외기업의 대출 실행이 추가 RWA를 발생시켰다. 두 거래에 따른 RWA 증가분은 모두 10월 초 해소돼 9월 말 비율에 일시적으로 영향을 미친 것으로 판단했다.
반도체 기업의 납세 과정에서는 약 4조원 규모의 거래가 발생했고 이 중 약 9000억원이 RWA 증가에 영향을 미쳤다. 해외 거래기업이 사전 통지 없이 실행한 일중대출도 RWA를 약 6000억원 늘렸다. 우리금융은 관련 일시적 증가액을 약 1조5000억~2조원으로 제시했다. 이에 따른 CET1비율 하락 영향을 약 15bp라고 설명했고 해당 요인을 제외한 9월 말 비율은 약 13.93~13.95%로 추산했다.
지난달 초 일시적 증가분이 해소된 이후에도 배당과 대출 확대에 따른 자본비율 하락 요인은 남아 있다. 우리금융은 과거 비율 관리를 위해 연말 자산 성장을 중단하기도 했지만 올해는 그럴 필요성이 낮아졌다고 판단했다. 기말배당과 4분기 자산 성장을 반영한 연말 CET1비율은 13.6~13.7%로 전망했다.
곽성민 우리금융 최고재무책임자(CFO) 부사장은 3분기 실적 발표 컨퍼런스콜에서 “기본적인 방향은 높아진 자본여력을 자산 성장과 주주환원에 함께 활용하는 것”이라고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >