넷마블의 2.6조 베팅, 인수 5년간 스핀엑스서 누적 손상 1조
매년 수천억대 손상 처리 지속, 인수금융 부담은 모두 해소

편집자주
인수합병(M&A), 기업공개(IPO) 등 '빅딜(Big Deal)'은 기업의 운명을 가른다. 단 한 건의 재무적 이벤트라도 규모가 크다면 그 영향은 기업을 넘어 그룹 전체로 영향을 미친다. 그 영향은 긍정적일수도, 부정적일수도 있다. THE CFO는 기업과 그룹의 방향성을 바꾼 빅딜을 분석한다. 빅딜 이후 기업은 재무적으로 어떻게 변모했으며, 나아가 딜을 이끈 최고재무책임자(CFO) 및 재무 인력들의 행보를 살펴본다.
넷마블이 2021년 10월 2조6260억원을 들여 인수한 글로벌 소셜카지노 게임업체 스핀엑스게임즈(SpinX Games Limited, 이하 스핀엑스)가 피인수 5년차를 맞았다. 그 사이 넷마블이 연결·별도 재무제표에서 스핀엑스와 관련해 인식한 손상차손은 1조5600억원을 웃돈다. 인수가의 절반이 넘는 금액이 장부에서 되돌려진 셈이다.
1조7000억원가량의 인수금융을 모두 상환한 점은 주목할 대목이다. 지난해를 끝으로 이자 부담을 모두 해소한 가운데 올해는 스핀엑스 자체의 가치를 끌어올려 추가 손상차손을 막을 수 있을지 주목된다.
◇영업권·무형자산 손상 누적 1조원, 2022년에 66% 집중
넷마블이 스핀엑스를 인수한 시기는 2021년 10월이다. 인수 구조는 다소 독특했다. 홍콩에 있는 스핀엑스 지분을 직접 취득하는 대신 영국령 케이맨제도 소재 모회사 '레오나르도 인터랙티브 홀딩스' 지분 100%를 사들인 뒤, 지주회사를 청산하고 스핀엑스 지분을 현물배당받아 직접 소유로 전환했다. 인수 절차를 마무리한 이후 임직원이 없는 페이퍼컴퍼니를 유지할 필요성이 없다는 판단에 따른 결과다.
인수 대금은 2조6260억원으로 감당하기 만만치 않았다. 이 중 20%는 4년에 걸쳐 실적 연동으로 분할 지급하는 조건이 붙었다. 거액을 들인 베팅이었던 만큼 그 대가도 뒤따랐다. 인수 이듬해부터 최근까지 연결재무제표에서 인식한 영업권·무형자산 손상차손만 누적 1조원을 넘어섰다.
넷마블 연결재무제표 주석(현금창출단위별 영업권·손상차손 공시)을 보면 스핀엑스는 인수 이듬해인 2022년부터 매년 손상평가 대상 현금창출단위(CGU)로 지목돼 왔다. 그해 영업권에서 460억원, 기타무형자산에서 6128억원 등 총 6588억원이 손상차손으로 인식됐다. 2022년 넷마블의 전체 손상차손은 7002억원이었는데 이 중 94%가 스핀엑스에서 나왔다. 이듬해인 2023년에도 기타무형자산에서 2006억원의 손상이 이어졌고, 2024년에도 1406억원이 추가로 깎여나갔다.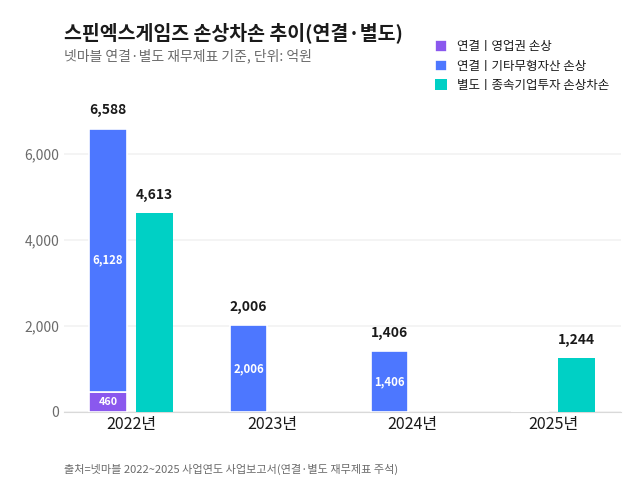
연결재무제표의 손상이 스핀엑스 사업 자체의 미래 현금창출력을 기준으로 매긴 값이라면, 별도재무제표의 손상은 넷마블㈜이 이 지분에서 실제로 회수할 수 있는 가치(배당·매각 재원)를 기준으로 매긴 값이다. 별도재무제표 기준으로도 넷마블은 스핀엑스 투자주식(종속기업투자주식)에 대해 2022년 4613억원의 손상차손을 인식했다. 손상 전 2조5600억원이던 장부가액은 이 손상을 반영해 2022년 말 2조988억원으로 줄었고, 2025년 다시 1244억원이 추가로 깎이며 2025년 말 1조9743억원까지 내려갔다.
결과적으로 연결과 별도 재무제표를 통틀어 스핀엑스와 관련해 넷마블이 지금까지 장부에서 손상 처리된 금액은 최소 1조5600억원을 웃돈다. 2021년 말 별도재무제표 기준 2조8344억원이었던 투자주식 장부가액과 비교하면, 절반을 웃도는 금액이 손상 처리된 셈이다. 다행히 올 상반기에는 별다른 손상차손은 발생하지 않았다.
◇1.7조 인수금융, 4년 만에 완전 상환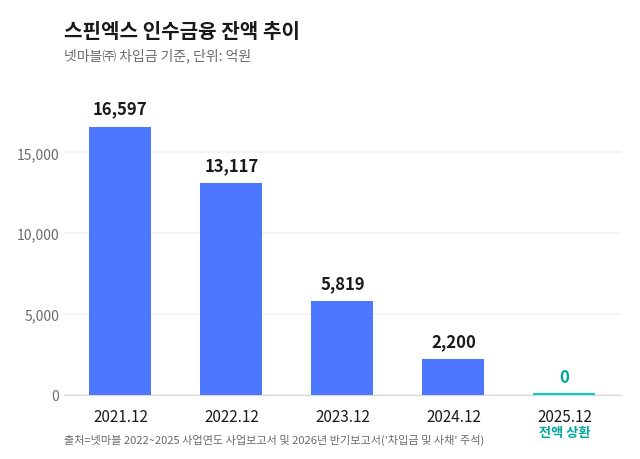
스핀엑스 인수 부담을 가장 명확하게 보여주는 지표는 인수금융이다. 넷마블은 인수대금 조달을 위해 은행에서 외화대출로 약 1조7000억원을 끌어왔고, 스핀엑스 지분과 함께 넷마블이 보유한 엔씨소프트·하이브 주식까지 담보로 제공했다. 그해 9월 말 별도 기준 현금성자산이 6800억원 수준에 불과했기 때문이다.
인수 직후인 2021년 말 기준 인수금융 잔액은 1조6597억원이었다. 이 차입금은 2022년 10월, 2023년 6월, 2024년 6월 세 차례 차환을 거쳤는데, 매번 만기 도래액 전부를 그대로 재조달하지 않고 일부를 상환한 뒤 축소된 규모로 차환하면서 잔액이 점차 줄었다.
022년 10월 11일에는 기존 잔액을 1조4597억원 규모로 축소 차환했고, 이후 연말까지 약 1480억원을 추가로 상환하면서 2022년 말 잔액은 1조3117억원까지 줄었다. 2023년 6월 다시 1조1000억원 규모로 2차 차환된 뒤 그해 11월 5181억원을 상환하면서 2023년 말 잔액은 5819억원까지 줄었다. 2024년 6월에는 3400억원 규모로 3차 차환된 이후 그해 말 2200억원까지 낮아졌다.
지난해에는 남은 잔액 2200억원이 전액 상환되면서 인수금융이 완전히 소멸했다. 차입금 상환 자금은 2018년 사들인 하이브 주식 753만813주(18.21%)를 대거 활용해 마련했다. 2023년 11월 하이브 주식 250만주를 블록딜(시간외 대량매매)로 처분해 약 5235억원의 현금을 손에 쥐었다. 2024년 5월에도 주가수익스와프(PRS) 방식으로 110만주를 넘겨 2199억원을 더 조달했다. 2025년 11월 하이브 주식을 교환대상으로 삼아 2000억원 규모 교환사채(EB)를 발행하기도 했다.
◇스핀엑스 성장 정체 장기화, 밸류업 관건
스핀엑스 자체 성장성은 쪼그라드는 모습이다. 연결재무제표 기준 매출액은 2022년 7463억원에서 2023년 7848억원, 2024년 7667억원, 2025년 7819억원으로 7000억원대에서 벗어나지 못했다. 순이익은 2022년 1373억원에서 2023년 1689억원으로 증가했으나, 2024년 1434억원, 2025년 1391억원으로 감소세를 보이고 있다. 소셜카지노 장르 특성상 꾸준한 매출을 창출하는 캐시카우 성격을 갖지만, 시장 성장성 둔화와 경쟁 심화 등의 영향으로 성장률은 정체 국면에 진입한 것으로 보인다.
넷마블이 스핀엑스를 품은 지 5년차, 회사가 치른 대가는 작지 않았다. 연결·별도 재무제표를 합쳐 1조5000억원을 웃도는 손상을 인식했고, 그 여파로 자산가치도 상당 부분 깎여나갔다. 지난해 인수 부담의 다른 축이었던 차입금은 완전히 해소한 만큼, 올해부터는 스핀엑스 자체 기업가치를 끌어올리는 것이 시급한 과제로 꼽힌다.
1조7000억원가량의 인수금융을 모두 상환한 점은 주목할 대목이다. 지난해를 끝으로 이자 부담을 모두 해소한 가운데 올해는 스핀엑스 자체의 가치를 끌어올려 추가 손상차손을 막을 수 있을지 주목된다.
◇영업권·무형자산 손상 누적 1조원, 2022년에 66% 집중
넷마블이 스핀엑스를 인수한 시기는 2021년 10월이다. 인수 구조는 다소 독특했다. 홍콩에 있는 스핀엑스 지분을 직접 취득하는 대신 영국령 케이맨제도 소재 모회사 '레오나르도 인터랙티브 홀딩스' 지분 100%를 사들인 뒤, 지주회사를 청산하고 스핀엑스 지분을 현물배당받아 직접 소유로 전환했다. 인수 절차를 마무리한 이후 임직원이 없는 페이퍼컴퍼니를 유지할 필요성이 없다는 판단에 따른 결과다.
인수 대금은 2조6260억원으로 감당하기 만만치 않았다. 이 중 20%는 4년에 걸쳐 실적 연동으로 분할 지급하는 조건이 붙었다. 거액을 들인 베팅이었던 만큼 그 대가도 뒤따랐다. 인수 이듬해부터 최근까지 연결재무제표에서 인식한 영업권·무형자산 손상차손만 누적 1조원을 넘어섰다.
넷마블 연결재무제표 주석(현금창출단위별 영업권·손상차손 공시)을 보면 스핀엑스는 인수 이듬해인 2022년부터 매년 손상평가 대상 현금창출단위(CGU)로 지목돼 왔다. 그해 영업권에서 460억원, 기타무형자산에서 6128억원 등 총 6588억원이 손상차손으로 인식됐다. 2022년 넷마블의 전체 손상차손은 7002억원이었는데 이 중 94%가 스핀엑스에서 나왔다. 이듬해인 2023년에도 기타무형자산에서 2006억원의 손상이 이어졌고, 2024년에도 1406억원이 추가로 깎여나갔다.
연결재무제표의 손상이 스핀엑스 사업 자체의 미래 현금창출력을 기준으로 매긴 값이라면, 별도재무제표의 손상은 넷마블㈜이 이 지분에서 실제로 회수할 수 있는 가치(배당·매각 재원)를 기준으로 매긴 값이다. 별도재무제표 기준으로도 넷마블은 스핀엑스 투자주식(종속기업투자주식)에 대해 2022년 4613억원의 손상차손을 인식했다. 손상 전 2조5600억원이던 장부가액은 이 손상을 반영해 2022년 말 2조988억원으로 줄었고, 2025년 다시 1244억원이 추가로 깎이며 2025년 말 1조9743억원까지 내려갔다.
결과적으로 연결과 별도 재무제표를 통틀어 스핀엑스와 관련해 넷마블이 지금까지 장부에서 손상 처리된 금액은 최소 1조5600억원을 웃돈다. 2021년 말 별도재무제표 기준 2조8344억원이었던 투자주식 장부가액과 비교하면, 절반을 웃도는 금액이 손상 처리된 셈이다. 다행히 올 상반기에는 별다른 손상차손은 발생하지 않았다.
◇1.7조 인수금융, 4년 만에 완전 상환
스핀엑스 인수 부담을 가장 명확하게 보여주는 지표는 인수금융이다. 넷마블은 인수대금 조달을 위해 은행에서 외화대출로 약 1조7000억원을 끌어왔고, 스핀엑스 지분과 함께 넷마블이 보유한 엔씨소프트·하이브 주식까지 담보로 제공했다. 그해 9월 말 별도 기준 현금성자산이 6800억원 수준에 불과했기 때문이다.
인수 직후인 2021년 말 기준 인수금융 잔액은 1조6597억원이었다. 이 차입금은 2022년 10월, 2023년 6월, 2024년 6월 세 차례 차환을 거쳤는데, 매번 만기 도래액 전부를 그대로 재조달하지 않고 일부를 상환한 뒤 축소된 규모로 차환하면서 잔액이 점차 줄었다.
022년 10월 11일에는 기존 잔액을 1조4597억원 규모로 축소 차환했고, 이후 연말까지 약 1480억원을 추가로 상환하면서 2022년 말 잔액은 1조3117억원까지 줄었다. 2023년 6월 다시 1조1000억원 규모로 2차 차환된 뒤 그해 11월 5181억원을 상환하면서 2023년 말 잔액은 5819억원까지 줄었다. 2024년 6월에는 3400억원 규모로 3차 차환된 이후 그해 말 2200억원까지 낮아졌다.
지난해에는 남은 잔액 2200억원이 전액 상환되면서 인수금융이 완전히 소멸했다. 차입금 상환 자금은 2018년 사들인 하이브 주식 753만813주(18.21%)를 대거 활용해 마련했다. 2023년 11월 하이브 주식 250만주를 블록딜(시간외 대량매매)로 처분해 약 5235억원의 현금을 손에 쥐었다. 2024년 5월에도 주가수익스와프(PRS) 방식으로 110만주를 넘겨 2199억원을 더 조달했다. 2025년 11월 하이브 주식을 교환대상으로 삼아 2000억원 규모 교환사채(EB)를 발행하기도 했다.
◇스핀엑스 성장 정체 장기화, 밸류업 관건
스핀엑스 자체 성장성은 쪼그라드는 모습이다. 연결재무제표 기준 매출액은 2022년 7463억원에서 2023년 7848억원, 2024년 7667억원, 2025년 7819억원으로 7000억원대에서 벗어나지 못했다. 순이익은 2022년 1373억원에서 2023년 1689억원으로 증가했으나, 2024년 1434억원, 2025년 1391억원으로 감소세를 보이고 있다. 소셜카지노 장르 특성상 꾸준한 매출을 창출하는 캐시카우 성격을 갖지만, 시장 성장성 둔화와 경쟁 심화 등의 영향으로 성장률은 정체 국면에 진입한 것으로 보인다.
넷마블이 스핀엑스를 품은 지 5년차, 회사가 치른 대가는 작지 않았다. 연결·별도 재무제표를 합쳐 1조5000억원을 웃도는 손상을 인식했고, 그 여파로 자산가치도 상당 부분 깎여나갔다. 지난해 인수 부담의 다른 축이었던 차입금은 완전히 해소한 만큼, 올해부터는 스핀엑스 자체 기업가치를 끌어올리는 것이 시급한 과제로 꼽힌다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사