기업은 숫자로 말한다. 기업의 영업·투자·재무활동의 결과물이 모두 숫자로 나타난다. THE CFO는 기업이 시장과 투자자에 전달하는 각종 숫자와 지표(Financial Index)들을 집계하고 분석했다. 숫자들을 통해 기업집단에서 주목해야 할 개별 기업들을 가려보고 그룹의 재무적 변화를 살펴본다. 그룹 뿐만 아니라 업종과 시가총액 순위 등 여러 카테고리를 통해 기업의 숫자를 분석한다.
보험사 자본의 질을 측정하는 기본자본 지급여력비율(기본자본 킥스비율)의 규제화를 앞두고 생보사들이 지표 관리에 어려움을 겪는 것으로 나타났다. 1년 사이 6개사의 지표가 상승한 반면 16개사는 지표가 하락했다.
기본자본 지급여력비율의 업계 평균은 상승했으나 이는 삼성생명의 기본자본 급증에 따른 착시 현상이다. 삼성생명을 제외한 21개사 평균은 오히려 하락했다. KDB생명·iM라이프·하나생명 등은 지표가 금융감독원이 제시한 기준치에 미달했다.
◇규제 도입 앞으로 반년…3개사 권고기준 하회
THE CFO는 국내에서 영업 중인 22개 생보사의 2026년 상반기 말 기본자본 킥스비율을 경과조치 적용 후 기준으로 조사했다. 일부 보험사에 적용될 해약환급금준비금 적립 부담 완화 조치의 효과는 반영하지 않았다.
기본자본 킥스비율은 보험사 자본적정성을 측정하는 지표인 킥스비율을 토대로 만들어졌다. 보험사 가용자본은 손실흡수력이 높은 기본자본과 손실흡수력이 낮은 요구자본으로 구분되는데 이 중 가용자본만의 요구자본 대비 비율을 측정하는 지표다. 감독 당국은 2027년부터 기본자본 킥스비율의 관리를 규제화한다. 권고 기준은 50%다.
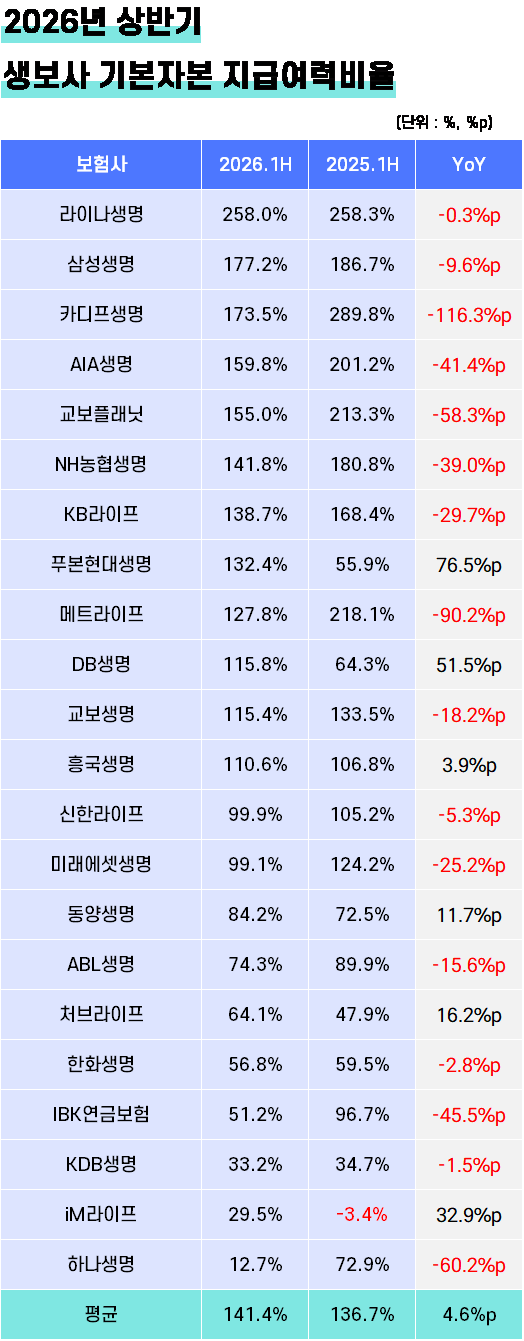
라이나생명이 258.0%로 생보업계 기본자본 킥스비율 1위에 올랐다. 이어 △삼성생명(177.2%) △BNP파리바카디프생명(173.5%) △AIA생명(159.8%) △교보라이프플래닛생명(155.0%) 등이 150% 이상의 높은 기본자본 적정성을 보였다.
NH농협생명(141.8%)과 KB라이프(138.7%), 푸본현대생명(132.4%), 메트라이프(127.8%), DB생명(115.8%), 교보생명(115.4%), 흥국생명(110.6%) 등도 지표가 100%를 웃돌았다. 이상 12개사는 기본자본만으로 지급요구에 대응할 수 있다.
반면 △하나생명(12.7%) △iM라이프(29.5%) △KDB생명(33.2%) 등 3개사는 기본자본 킥스비율이 당국이 예고한 권고 기준을 하회했다. 규제 도입이 채 1년도 남지 않은 가운데 기본자본의 확충이 시급한 상황을 마주한 셈이다.
기본자본은 보통주 자본금과 이익잉여금 등으로 구성된다. 자력으로는 단기간에 눈에 띄는 개선을 기대하기가 어렵다는 말이다. 스텝업 조항이 없는 신종자본증권의 발행이나 유상증자 등 외부로부터의 조달이 현실적 방안으로 꼽힌다.
한편 당국은 기존에 발행한 신종자본증권이나 후순위채 등 자본성 증권의 상환을 추진하는 보험사에도 기본자본 킥스비율을 기준으로 제시했다. 상환 뒤의 기본자본 킥스비율이 80%를 넘어야 한다. 즉 기본자본의 확충 과제를 안은 생보사들은 위의 3개사 이외에도 더 있다고 볼 수 있다.
(출처=각 사 경영공시)
◇삼성생명, 나머지 21개사 총합보다 기본자본 2배 많아
22개 생보사의 올 상반기 말 기본자본 킥스비율 평균은 141.4%로 전년 동기보다 4.6%p(포인트) 상승했다. 기본자본 총합이 98조7785억원에서 162조4274억원으로 64.4%(63조6489억원) 급증해 72조2537억원에서 114조9050억원으로 59.0%(42조6513억원) 늘어난 요구자본 총합의 증가 영향을 상쇄했다.
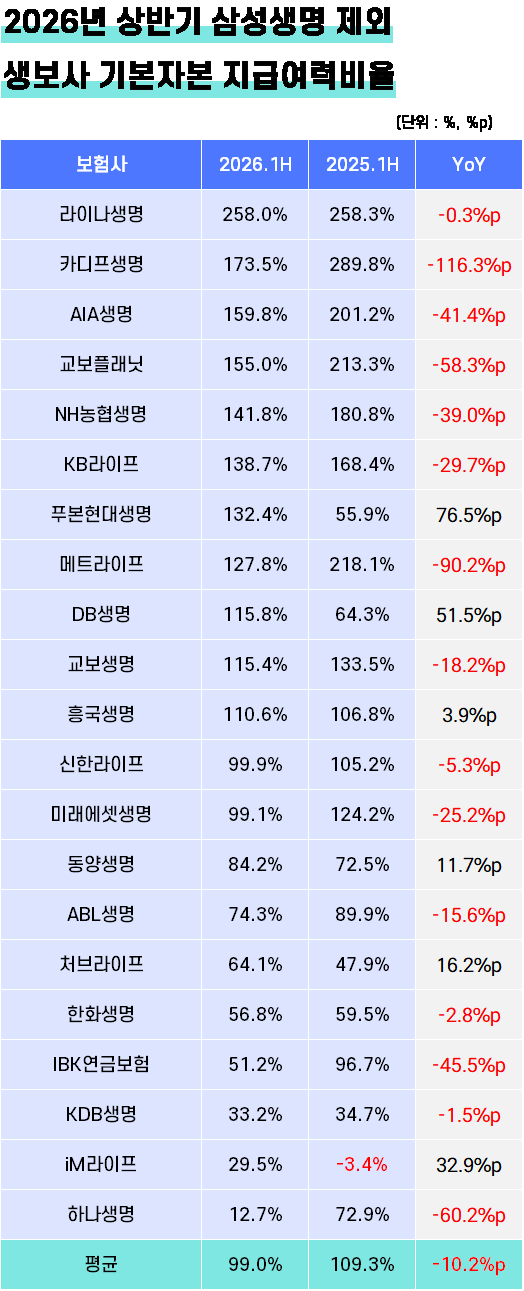
그러나 삼성생명 1곳을 제외한 21개사만을 놓고 보면 이야기가 달라진다. 같은 기간 21곳의 기본자본 킥스비율 평균은 109.3%에서 99.0%로 10.2%p 하락했다. 삼성생명만 제외하면 생보업계의 기본자본 적정성은 개선되기는커녕 오히려 악화했다는 말이다.
삼성생명은 보유 삼성전자 주식의 가치 상승에 힘입어 기본자본이 1년 사이 47조7939억원에서 110조2592억원으로 130.7% 급증했다. 삼성생명의 기본자본이 나머지 21개사 합산 52조1682억원의 2배를 웃돈다. 이에 지표 왜곡이 발생한 것이다.
애초 올 상반기 기본자본 킥스비율이 전년 동기보다 상승한 생보사는 △(푸본현대생명(76.5%p) △DB생명(51.5%p) △iM라이프(32.9%p) △처브라이프(16.2%p) △동양생명(11.7%p) △흥국생명(3.9%p) 등 22개사 중 6곳에 불과했다.
나머지 16개사는 모두 1년 사이 기본자본 킥스비율이 낮아졌다. 카디프생명이 116.3%p로 최대 낙폭을 기록했고 메트라이프(-90.2%p)와 하나생명(-60.2%p), 교보플래닛(-58.3%p) 등도 낙폭이 50%p를 웃돌았다.
생보업계 관계자는"“경과조치 효과를 제거하면 기본자본 킥스비율이 당국의 권고기준을 충족하지 못하는 보험사가 더 있다"며 "80~100%대의 보험사도 자본성 증권의 상환을 고려하면 기본자본을 더 확충할 필요가 있는 만큼 이들의 조달역량이 시험대에 오르게 될 것"이라고 말했다.
(출처=각 사 경영공시)
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >