SK스페셜티, 특수가스 매출 100% 유지한 채 신사업만 추가
②증설 없이 가동률로 생산량↑, 조직 개편 속 한앤코 인사 합류

편집자주
인수합병(M&A), 기업공개(IPO) 등 빅딜(Big Deal)은 기업의 운명을 가른다. 단 한 건의 재무적 이벤트라도 규모가 크다면 그 영향은 기업을 넘어 그룹 전체로 영향을 미친다. 그 영향은 긍정적일수도, 부정적일수도 있다. THE CFO는 기업과 그룹의 방향성을 바꾼 빅딜을 분석한다. 빅딜 이후 기업은 재무적으로 어떻게 변모했으며, 나아가 딜을 이끈 최고재무책임자(CFO) 및 재무 인력들의 행보를 살펴본다.
SK스페셜티는 여전히 특수가스 단일 사업으로 매출 100%를 채우는 회사다. 한앤컴퍼니(이하 한앤코) 인수 전후로 사업 구성 자체는 달라지지 않았다. 다만 그 안에서는 조용한 움직임이 있었다. 정관에는 스크러버·이산화탄소 재활용이라는 신사업이 새로 담겼고 신규사업부문·SCM부문 등 조직이 새로 생겼다.
반면 설비투자는 SK 체제 아래 줄었다가 한앤코 인수 이후 다시 증가하는 흐름을 보였다. 사업의 틀은 유지한 채 조직과 정관만 먼저 손보며 PMI를 완성한 것으로, 밸류업을 위한 신사업 착수 초기 단계에 들어섰다.
◇생산능력 3년째 그대로, 생산실적은 우상향
SK스페셜티의 매출은 3개년(2023~2025년) 내내 반도체, 디스플레이 패널 제조 등에 사용되는 특수가스 사업부문에서 전부 나왔다. NF3(삼불화질소)·WF6(육불화텅스텐)·SiH4(모노실란) 등이 주력 제품이다.
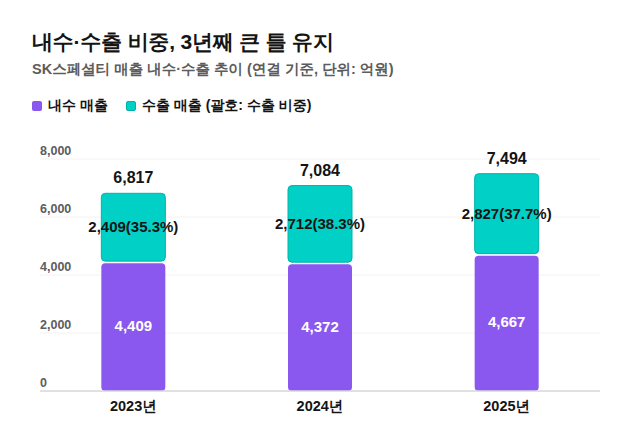
내수·수출 비중은 최근 3년간 큰 틀에서 유지됐다. 2023년 내수 4409억원·수출 2409억원(수출비중 35.3%)에서 2024년 내수 4372억원·수출 2712억원(38.3%), 2025년 내수 4667억원·수출 2827억원(37.7%)으로, 수출 비중이 35~38%대를 오가는 정도였다. 인수 전후로 수출 위주 전략 전환이 있었다고 보기는 어려운 수준이다.
생산 측면에서는 늘리지 않고 더 많이 뽑아낸 흐름이 뚜렷하다. NF3·WF6·SiH4의 연간 생산능력(톤 기준)은 2023년부터 2025년까지 각각 1만3500톤·2000톤·2000톤으로 변화가 없었고, 사업보고서의 설비의 신설·매입 계획 등 항목에도 매년 해당사항 없음이라고 적혀 있다. 그런데도 생산실적(매출 기준)은 경북 영주 사업소가 4160억원(2023년)→4281억원(2024년)→4879억원(2025년)으로, 중국 장쑤성 진강 사업소도 311억원→317억원→366억원으로 함께 늘었다. 설비를 더 짓지 않고 가동률을 끌어올려 생산량을 늘린 것으로 해석된다.
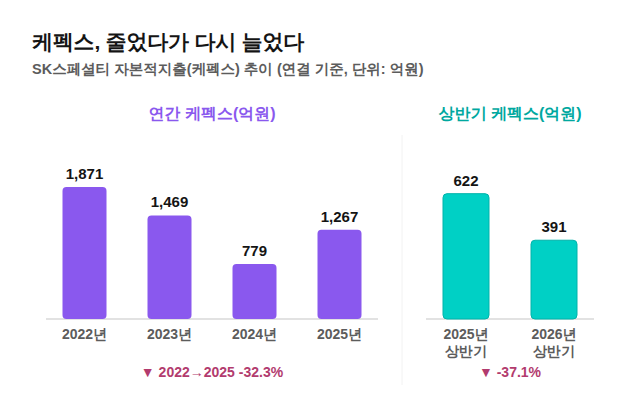
반면 케펙스는 정반대 방향으로 움직였다. 유형자산 취득 등 자본적지출은 2022년 1871억원에서 2023년 1469억원, 2024년 779억원까지 3년 연속 줄었다가 2025년 1267억원으로 다시 늘었다. 2022년부터 꾸준한 투자로 케펙스 부담이 발생하며 운전자본도 증가하면서 신규 투자 시점을 조절하다가, 한앤코로 경영권이 넘어간 지난해부터는 투자 규모를 확대한 모습이다.
◇정관에 신사업 추가, 실행은 아직 초기 단계
SK스페셜티는 2025년 들어 두 차례 정관을 바꿔 사업목적을 추가했다. 그해 1월23일 임시주총에서 △환경 설비 공사업 △기타 화학 물질 및 화학제품 도매 △산업가스 플랜트 제반 설비의 시공 및 위탁생산·운영·관리 3개 항목을 새로 넣었고, 같은 해 5월29일에는 환경 설비 공사업을 환경 설비 공사업 및 환경 전문 공사업으로 범위를 넓혔다.
신사업은 두 갈래다. 하나는 과불화화합물(반도체 공정에서 쓰인 특수가스) 저온 분해 촉매와 이를 활용한 스크러버(배출가스 처리 장비) 판매 사업이고, 다른 하나는 반도체 팹(Fab)에서 나오는 배기가스 속 이산화탄소를 정제해 재활용하는 액화이산화탄소(LCO2) 재활용 사업이다. 다만 신사업으로 인해 발생한 매출은 아직 없는 단계다.
원료 조달 쪽에서는 내부화 움직임이 있었다. SK스페셜티는 액체질소(LN2)를 SK아이코어(물적분할 전 SK에어플러스)와 장기 물품 매입계약을 맺고 공급받고 있는데, 2025년 하반기 SK아이코어의 영주 LN2 플랜트를 240억원에 양수했다. 액화질소는 특수가스 제조·정제·보관·안전 관리 전반을 지탱하는 데 필요한 핵심 원료란 점에서, 아예 기존 공급처로부터 해당 설비를 사들여 공급 안정성을 갖춘 것으로 풀이된다.
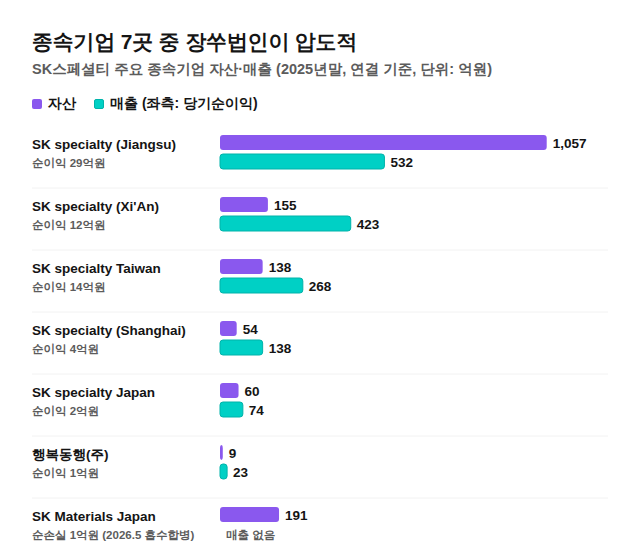
최대주주가 한앤코로 바뀐 2025년 3월 전후로 종속회사 구성에는 변화가 없었다. 일본·대만·중국(장쑤·시안·상하이) 5곳과 국내 청소용역업체 행복동행, 일본의 투자·컨설팅법인 SK Materials Japan까지 7개 종속회사가 유지됐다.
올해는 한 곳이 정리됐다. SK스페셜티는 2026년 5월7일 SK Materials Japan을 흡수합병하면서 종속회사를 6개로 줄였다. SK Materials Japan은 지난해 기준 자산이 191억원이지만, 매출이 없고 순손실이 1억원에 그치는 비핵심 자회사라는 점에서 정리한 것으로 보인다. 남은 종속회사 가운데 실질적인 생산기지는 중국 장쑤법인(SK specialty Jiangsu) 하나뿐이고, 나머지는 대부분 판매·무역 기능의 소규모 법인이다.
◇신규사업부문·SCM부문 신설 등 조직 개편
사업 조직에도 변화가 있었다. 2025년 초 신규사업부문과 SCM(공급망 관리)부문이 새로 생겼다. 신규사업부문은 SK머티리얼즈 사업개발담당 출신 안성일 부문장이 합류하며 맡았고, SCM부문은 남양유업 SCM본부장 출신 최정열 부문장이 이끌게 됐다.
한앤코CSG 소속 김기현 실장은 새로 생긴 직책인 CEO Staff 실장으로 합류했다. 한앤코CSG는 한앤코가 인수·관리하는 포트폴리오 기업들의 밸류업과 오퍼레이션 지원을 위한 법인이다. IT Infra TF와 Tech Service실도 출범해 각각 SK해운 출신 곽호동 실장, 반도체 소재업체 인테그리스 출신 이기학 실장이 도맡았다. 다만 2026년 들어 이 가운데 최정열 부문장·이기학 실장은 퇴임했고, 김기현 실장도 올 상반기 김준영 실장으로 교체됐다.
이와 같은 조직 재편은 PEF 포트폴리오사에서 흔히 나타나는 패턴으로, 신사업은 사업 전문성이 있는 SK 측 인물이 안성일 부문장에게 맡기고 이외 부분은 체계적인 관리·기획을 위해 별도 조직 및 직책을 만든 모습이다.
경영지원본부는 SK에어가스 출신 유신 전 본부장에서 정광섭 본부장 체제로 바뀌었다. 정광섭 본부장은 한국타이어에 인수되기 전 한온시스템의 최고재무책임자(CFO)였던 인물로, 한앤코가 SK스페셜티를 인수한 직후 합류했다. 생산·영업·품질을 맡는 본부장급 실무 임원진(생산본부장 전석룡, 영업본부장 김영민, 품질본부장 안정훈 등)은 대부분 SK 시절부터 그대로 유지됐다.
반면 설비투자는 SK 체제 아래 줄었다가 한앤코 인수 이후 다시 증가하는 흐름을 보였다. 사업의 틀은 유지한 채 조직과 정관만 먼저 손보며 PMI를 완성한 것으로, 밸류업을 위한 신사업 착수 초기 단계에 들어섰다.
◇생산능력 3년째 그대로, 생산실적은 우상향
SK스페셜티의 매출은 3개년(2023~2025년) 내내 반도체, 디스플레이 패널 제조 등에 사용되는 특수가스 사업부문에서 전부 나왔다. NF3(삼불화질소)·WF6(육불화텅스텐)·SiH4(모노실란) 등이 주력 제품이다.
내수·수출 비중은 최근 3년간 큰 틀에서 유지됐다. 2023년 내수 4409억원·수출 2409억원(수출비중 35.3%)에서 2024년 내수 4372억원·수출 2712억원(38.3%), 2025년 내수 4667억원·수출 2827억원(37.7%)으로, 수출 비중이 35~38%대를 오가는 정도였다. 인수 전후로 수출 위주 전략 전환이 있었다고 보기는 어려운 수준이다.
생산 측면에서는 늘리지 않고 더 많이 뽑아낸 흐름이 뚜렷하다. NF3·WF6·SiH4의 연간 생산능력(톤 기준)은 2023년부터 2025년까지 각각 1만3500톤·2000톤·2000톤으로 변화가 없었고, 사업보고서의 설비의 신설·매입 계획 등 항목에도 매년 해당사항 없음이라고 적혀 있다. 그런데도 생산실적(매출 기준)은 경북 영주 사업소가 4160억원(2023년)→4281억원(2024년)→4879억원(2025년)으로, 중국 장쑤성 진강 사업소도 311억원→317억원→366억원으로 함께 늘었다. 설비를 더 짓지 않고 가동률을 끌어올려 생산량을 늘린 것으로 해석된다.
반면 케펙스는 정반대 방향으로 움직였다. 유형자산 취득 등 자본적지출은 2022년 1871억원에서 2023년 1469억원, 2024년 779억원까지 3년 연속 줄었다가 2025년 1267억원으로 다시 늘었다. 2022년부터 꾸준한 투자로 케펙스 부담이 발생하며 운전자본도 증가하면서 신규 투자 시점을 조절하다가, 한앤코로 경영권이 넘어간 지난해부터는 투자 규모를 확대한 모습이다.
◇정관에 신사업 추가, 실행은 아직 초기 단계
SK스페셜티는 2025년 들어 두 차례 정관을 바꿔 사업목적을 추가했다. 그해 1월23일 임시주총에서 △환경 설비 공사업 △기타 화학 물질 및 화학제품 도매 △산업가스 플랜트 제반 설비의 시공 및 위탁생산·운영·관리 3개 항목을 새로 넣었고, 같은 해 5월29일에는 환경 설비 공사업을 환경 설비 공사업 및 환경 전문 공사업으로 범위를 넓혔다.
신사업은 두 갈래다. 하나는 과불화화합물(반도체 공정에서 쓰인 특수가스) 저온 분해 촉매와 이를 활용한 스크러버(배출가스 처리 장비) 판매 사업이고, 다른 하나는 반도체 팹(Fab)에서 나오는 배기가스 속 이산화탄소를 정제해 재활용하는 액화이산화탄소(LCO2) 재활용 사업이다. 다만 신사업으로 인해 발생한 매출은 아직 없는 단계다.
원료 조달 쪽에서는 내부화 움직임이 있었다. SK스페셜티는 액체질소(LN2)를 SK아이코어(물적분할 전 SK에어플러스)와 장기 물품 매입계약을 맺고 공급받고 있는데, 2025년 하반기 SK아이코어의 영주 LN2 플랜트를 240억원에 양수했다. 액화질소는 특수가스 제조·정제·보관·안전 관리 전반을 지탱하는 데 필요한 핵심 원료란 점에서, 아예 기존 공급처로부터 해당 설비를 사들여 공급 안정성을 갖춘 것으로 풀이된다.
최대주주가 한앤코로 바뀐 2025년 3월 전후로 종속회사 구성에는 변화가 없었다. 일본·대만·중국(장쑤·시안·상하이) 5곳과 국내 청소용역업체 행복동행, 일본의 투자·컨설팅법인 SK Materials Japan까지 7개 종속회사가 유지됐다.
올해는 한 곳이 정리됐다. SK스페셜티는 2026년 5월7일 SK Materials Japan을 흡수합병하면서 종속회사를 6개로 줄였다. SK Materials Japan은 지난해 기준 자산이 191억원이지만, 매출이 없고 순손실이 1억원에 그치는 비핵심 자회사라는 점에서 정리한 것으로 보인다. 남은 종속회사 가운데 실질적인 생산기지는 중국 장쑤법인(SK specialty Jiangsu) 하나뿐이고, 나머지는 대부분 판매·무역 기능의 소규모 법인이다.
◇신규사업부문·SCM부문 신설 등 조직 개편
사업 조직에도 변화가 있었다. 2025년 초 신규사업부문과 SCM(공급망 관리)부문이 새로 생겼다. 신규사업부문은 SK머티리얼즈 사업개발담당 출신 안성일 부문장이 합류하며 맡았고, SCM부문은 남양유업 SCM본부장 출신 최정열 부문장이 이끌게 됐다.
한앤코CSG 소속 김기현 실장은 새로 생긴 직책인 CEO Staff 실장으로 합류했다. 한앤코CSG는 한앤코가 인수·관리하는 포트폴리오 기업들의 밸류업과 오퍼레이션 지원을 위한 법인이다. IT Infra TF와 Tech Service실도 출범해 각각 SK해운 출신 곽호동 실장, 반도체 소재업체 인테그리스 출신 이기학 실장이 도맡았다. 다만 2026년 들어 이 가운데 최정열 부문장·이기학 실장은 퇴임했고, 김기현 실장도 올 상반기 김준영 실장으로 교체됐다.
이와 같은 조직 재편은 PEF 포트폴리오사에서 흔히 나타나는 패턴으로, 신사업은 사업 전문성이 있는 SK 측 인물이 안성일 부문장에게 맡기고 이외 부분은 체계적인 관리·기획을 위해 별도 조직 및 직책을 만든 모습이다.
경영지원본부는 SK에어가스 출신 유신 전 본부장에서 정광섭 본부장 체제로 바뀌었다. 정광섭 본부장은 한국타이어에 인수되기 전 한온시스템의 최고재무책임자(CFO)였던 인물로, 한앤코가 SK스페셜티를 인수한 직후 합류했다. 생산·영업·품질을 맡는 본부장급 실무 임원진(생산본부장 전석룡, 영업본부장 김영민, 품질본부장 안정훈 등)은 대부분 SK 시절부터 그대로 유지됐다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >