편집자주
인수합병(M&A), 기업공개(IPO) 등 '빅딜(Big Deal)'은 기업의 운명을 가른다. 단 한 건의 재무적 이벤트라도 규모가 크다면 그 영향은 기업을 넘어 그룹 전체로 영향을 미친다. 그 영향은 긍정적일수도, 부정적일수도 있다. THE CFO는 기업과 그룹의 방향성을 바꾼 빅딜을 분석한다. 빅딜 이후 기업은 재무적으로 어떻게 변모했으며, 나아가 딜을 이끈 최고재무책임자(CFO) 및 재무 인력들의 행보를 살펴본다.
SK스페셜티의 주인이 2025년 SK에서 사모펀드(PEF) 운용사 한앤컴퍼니(이하 한앤코)로 바뀌었다. 최대주주 교체 전후 실적을 보면 외형은 커지지만 영업이익은 연이어 줄어드는 엇갈린 모습을 보였다. SK 산하 2023년부터 이미 시작된 흐름이 이어진 것인데, 한앤코 산하에 놓인지 1년이 넘은 올 상반기에는 매출·영업이익·순이익이 모두 전년동기 대비 반등하는 신호가 나타났다.
◇한앤코로 경영권 넘어간 2025년, 재무안정성 소폭 회복
SK스페셜티는 반도체·디스플레이 제조 과정에서 사용되는 특수가스·케미칼을 생산·공급하는 국내 대표 소재 기업이다. SK그룹 정밀화학 사업부에서 분사한 후 독자적인 플랜트 운영과 고순도 정제 기술을 기반으로 성장해 왔다. 2024년까지는 SK가 지분 100%(1500만주)를 보유한 회사였지만 2025년 3월 한앤코가 약 2조6000억원에 인수하면서 손바뀜이 일어났다. 한앤코는 지분율 85%(1283만2389주)를 확보한 최대주주로 올라섰고, SK㈜가 15%(226만4538주)를 남기며 주요 주주로 자리했다.
SK스페셜티는 한앤코 인수 이후 2달 뒤인 2025년 5월13일 주주배정 방식 유상증자로 보통주 9만6927주를 신규 발행했다. 주당 발행가액은 20만6339원으로, 총 조달액은 약 200억원이다. 경북 상주시에 위치한 토지와 건물, 기계장치를 SK㈜에 매각해 807억원을 확보하기도 했다. 배당 규모도 2023년 600억원, 2024년 460억원에서 2025년 11억원으로 줄였다.
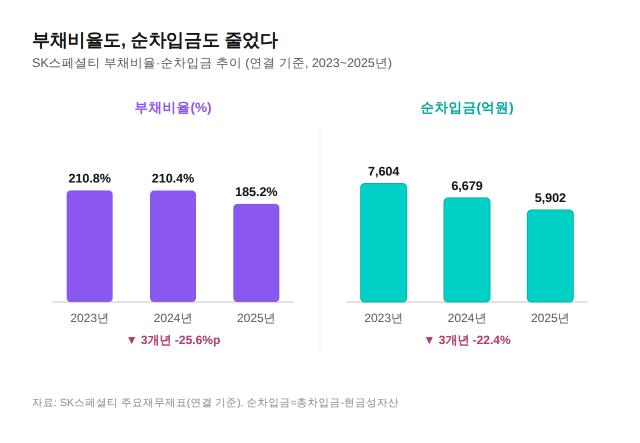
이에 힘입어 순차입금은 2024년 6679억원에서 2025년 5902억원으로 줄었다. 부채비율도 2024년 210.4%에서 2025년 185.2%로 낮아졌다. 차입금 의존도는 2024년 56.1%에서 2025년 52.9%로 낮아졌지만, 여전히 재무 레버리지가 높다. 자본총계도 2023년 4304억원에서 2024년 4104억원으로 줄었다가 2025년 유상증자를 거치며 4261억원으로 늘었다.
앞서 SK스페셜티는 2022~2023년에는 연평균 1700억원 수준의 케펙스(APEX) 부담, 운전자본 증가, 대규모 배당(2022년 결산 1500억원) 등으로 차입부담이 확대돼 왔다. 매각을 본격 추진한 2024년부터 최대주주가 바뀐 2025년까지 신규투자 스케줄을 조절하고, 배당 규모를 줄이면서 재무안정성이 소폭 개선되는 모습이다.
◇올해 실적 청신호, 영업이익 흑자 전환
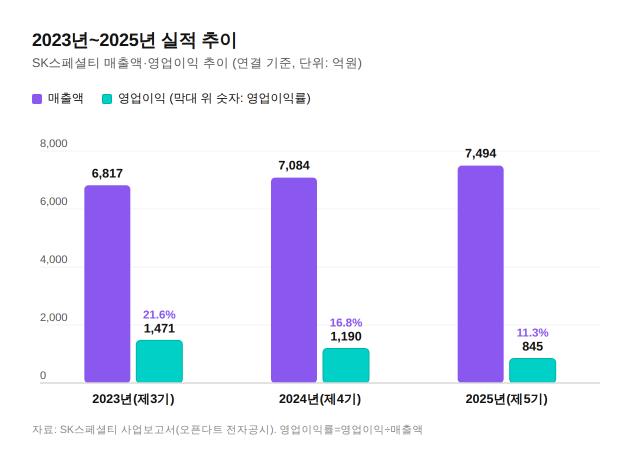
SK스페셜티의 최근 3년 연결 실적을 보면 매출액은 2023년 6817억원에서 2024년 7084억원, 2025년 7494억원으로 3년 연속 증가했다. 매출 증가율은 3년간 약 10%였다. 반면 영업이익은 같은 기간 1471억원→1190억원→845억원으로 3년 연속 줄었다. 3년 새 43% 감소한 규모다.
2023년의 경우 전방 디스플레이 및 반도체 산업 업황 저하에 따라 매출이 전년 대비 19.1% 감소했고, 외형 위축에 따른 고정비 부담 확대와 전력비 상승 등으로 인해 연결기준 영업이익률(EBIT/매출액)이 21.6%로 하락했다. 2024년과 2025년에는 매출 성장세 회복에도 원재료 가격 상승, 인건비·전력비 증가 등으로 인해 영업수익성이 저하됐다. 영업이익률이 2024년 16.8%, 2025년 11.3%로 낮아진 이유다. 영업이익 감소세가 이어지는 가운데 한앤코가 사들인 셈이다.
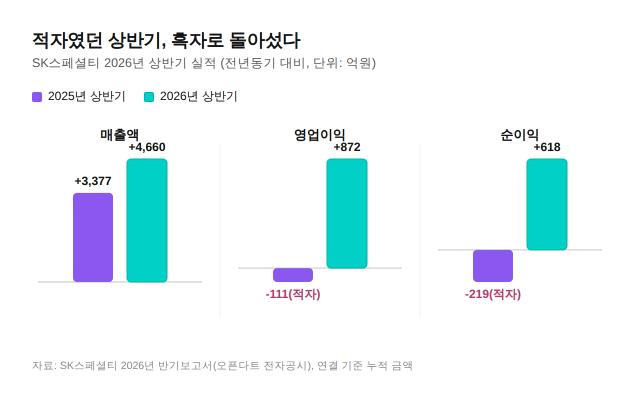
한앤코가 인수한 지 1년이 넘은 2026년 상반기부터는 실적에서 반전 신호가 뚜렷하다. 반기보고서 기준 상반기(1~6월) 누적 매출액은 4660억원으로 전년동기(3377억원) 대비 38% 늘었다.
같은 기간 영업이익은 872억원으로 전년동기 111억원 적자에서 흑자로 돌아섰고, 반기연결순이익도 618억원으로 전년동기 219억원 적자에서 흑자 전환했다. 2022년 하반기 이후 메모리 반도체 재고 적체·디스플레이 시장 축소로 줄었던 특수가스 수요가 최근 AI 시장 성장에 따른 반도체 수급 타이트화로 다시 늘고 있기 때문이다.
◇부채 증가·현금흐름 악화는 해결 과제로
같은 기간 재무상태표에서는 자산과 부채 규모가 함께 커졌다. 2026년 6월 말 기준 자산총계는 1조4900억원으로 2025년 말(1조2150억원) 대비 22.6% 늘었다. 부채총계가 9956억원으로 26.2%, 자본총계는 4945억원으로 16.1% 늘어난 결과다. 부채 증가율이 자본 증가율보다 큰데, 이는 2025년 유상증자로 자본을 확충했던 것과는 다른 양상이다.
재무상태표를 뜯어보면 부채 증가는 대부분 단기성 차입에서 비롯됐다. 단기차입금이 781억원(2025년 말)에서 1913억원(2026년 6월 말)으로 1132억원 늘었고, 1년 내 갚아야 하는 유동성장기차입금도 257억원에서 857억원으로 600억원 늘었다. 반면 비유동 장기차입금은 1099억원에서 1071억원으로, 사채(유동·비유동 합산)는 4295억원에서 3785억원으로 줄었다.
즉 부채 증가는 새로운 장기 조달 때문이라기보다는 단기 차입 확대와 기존 장기차입금 중 상환 시기가 가까워진 부분을 재분류한 결과다. 이 다섯 항목을 다 더한 총차입금은 올 상반기 말 7636억원으로, 지난해 말 6432억원 대비 급증했다.
연결 현금흐름표를 보면 재무활동현금흐름은 1160억원 순유입이었다. 이 기간 단기차입금으로 1378억원을 새로 빌리고 259억원을 갚았고, 장기차입금은 800억원을 새로 빌리고 유동성장기차입금은 228억원 상환했다. 회사채는 998억원어치를 새로 발행하면서 1500억원어치를 갚는 등 차입과 상환이 활발히 일어났다. 상반기 중 새로 조달한 자금 중 상당액은 유형자산 취득(387억원)에 쓰인 것으로 보인다.
영업활동현금흐름(NCF)이 마이너스(-458억원)로 돌아선 점은 아쉬운 대목이다. 손익계산서상으로는 영업이익·순이익이 모두 흑자로 돌아섰지만, 실제 영업에서 들어온 현금은 오히려 전년동기(-308억원)보다 더 줄었다. 손익계산서상 흑자전환과 현금 창출력 사이에 괴리가 있다는 뜻이다. 매출채권과 재고자산 증가 등 운전자본 부담이 영향을 미친 것으로 풀이된다. 개선된 손익을 현금흐름으로 연결하고, 반도체 특수가스 업황 회복 국면에서 투자 여력을 끌어올리는 것이 한앤코의 핵심 과제로 꼽힌다.
◇한앤코로 경영권 넘어간 2025년, 재무안정성 소폭 회복
SK스페셜티는 반도체·디스플레이 제조 과정에서 사용되는 특수가스·케미칼을 생산·공급하는 국내 대표 소재 기업이다. SK그룹 정밀화학 사업부에서 분사한 후 독자적인 플랜트 운영과 고순도 정제 기술을 기반으로 성장해 왔다. 2024년까지는 SK가 지분 100%(1500만주)를 보유한 회사였지만 2025년 3월 한앤코가 약 2조6000억원에 인수하면서 손바뀜이 일어났다. 한앤코는 지분율 85%(1283만2389주)를 확보한 최대주주로 올라섰고, SK㈜가 15%(226만4538주)를 남기며 주요 주주로 자리했다.
SK스페셜티는 한앤코 인수 이후 2달 뒤인 2025년 5월13일 주주배정 방식 유상증자로 보통주 9만6927주를 신규 발행했다. 주당 발행가액은 20만6339원으로, 총 조달액은 약 200억원이다. 경북 상주시에 위치한 토지와 건물, 기계장치를 SK㈜에 매각해 807억원을 확보하기도 했다. 배당 규모도 2023년 600억원, 2024년 460억원에서 2025년 11억원으로 줄였다.
이에 힘입어 순차입금은 2024년 6679억원에서 2025년 5902억원으로 줄었다. 부채비율도 2024년 210.4%에서 2025년 185.2%로 낮아졌다. 차입금 의존도는 2024년 56.1%에서 2025년 52.9%로 낮아졌지만, 여전히 재무 레버리지가 높다. 자본총계도 2023년 4304억원에서 2024년 4104억원으로 줄었다가 2025년 유상증자를 거치며 4261억원으로 늘었다.
앞서 SK스페셜티는 2022~2023년에는 연평균 1700억원 수준의 케펙스(APEX) 부담, 운전자본 증가, 대규모 배당(2022년 결산 1500억원) 등으로 차입부담이 확대돼 왔다. 매각을 본격 추진한 2024년부터 최대주주가 바뀐 2025년까지 신규투자 스케줄을 조절하고, 배당 규모를 줄이면서 재무안정성이 소폭 개선되는 모습이다.
◇올해 실적 청신호, 영업이익 흑자 전환
SK스페셜티의 최근 3년 연결 실적을 보면 매출액은 2023년 6817억원에서 2024년 7084억원, 2025년 7494억원으로 3년 연속 증가했다. 매출 증가율은 3년간 약 10%였다. 반면 영업이익은 같은 기간 1471억원→1190억원→845억원으로 3년 연속 줄었다. 3년 새 43% 감소한 규모다.
2023년의 경우 전방 디스플레이 및 반도체 산업 업황 저하에 따라 매출이 전년 대비 19.1% 감소했고, 외형 위축에 따른 고정비 부담 확대와 전력비 상승 등으로 인해 연결기준 영업이익률(EBIT/매출액)이 21.6%로 하락했다. 2024년과 2025년에는 매출 성장세 회복에도 원재료 가격 상승, 인건비·전력비 증가 등으로 인해 영업수익성이 저하됐다. 영업이익률이 2024년 16.8%, 2025년 11.3%로 낮아진 이유다. 영업이익 감소세가 이어지는 가운데 한앤코가 사들인 셈이다.
한앤코가 인수한 지 1년이 넘은 2026년 상반기부터는 실적에서 반전 신호가 뚜렷하다. 반기보고서 기준 상반기(1~6월) 누적 매출액은 4660억원으로 전년동기(3377억원) 대비 38% 늘었다.
같은 기간 영업이익은 872억원으로 전년동기 111억원 적자에서 흑자로 돌아섰고, 반기연결순이익도 618억원으로 전년동기 219억원 적자에서 흑자 전환했다. 2022년 하반기 이후 메모리 반도체 재고 적체·디스플레이 시장 축소로 줄었던 특수가스 수요가 최근 AI 시장 성장에 따른 반도체 수급 타이트화로 다시 늘고 있기 때문이다.
◇부채 증가·현금흐름 악화는 해결 과제로
같은 기간 재무상태표에서는 자산과 부채 규모가 함께 커졌다. 2026년 6월 말 기준 자산총계는 1조4900억원으로 2025년 말(1조2150억원) 대비 22.6% 늘었다. 부채총계가 9956억원으로 26.2%, 자본총계는 4945억원으로 16.1% 늘어난 결과다. 부채 증가율이 자본 증가율보다 큰데, 이는 2025년 유상증자로 자본을 확충했던 것과는 다른 양상이다.
재무상태표를 뜯어보면 부채 증가는 대부분 단기성 차입에서 비롯됐다. 단기차입금이 781억원(2025년 말)에서 1913억원(2026년 6월 말)으로 1132억원 늘었고, 1년 내 갚아야 하는 유동성장기차입금도 257억원에서 857억원으로 600억원 늘었다. 반면 비유동 장기차입금은 1099억원에서 1071억원으로, 사채(유동·비유동 합산)는 4295억원에서 3785억원으로 줄었다.
즉 부채 증가는 새로운 장기 조달 때문이라기보다는 단기 차입 확대와 기존 장기차입금 중 상환 시기가 가까워진 부분을 재분류한 결과다. 이 다섯 항목을 다 더한 총차입금은 올 상반기 말 7636억원으로, 지난해 말 6432억원 대비 급증했다.
연결 현금흐름표를 보면 재무활동현금흐름은 1160억원 순유입이었다. 이 기간 단기차입금으로 1378억원을 새로 빌리고 259억원을 갚았고, 장기차입금은 800억원을 새로 빌리고 유동성장기차입금은 228억원 상환했다. 회사채는 998억원어치를 새로 발행하면서 1500억원어치를 갚는 등 차입과 상환이 활발히 일어났다. 상반기 중 새로 조달한 자금 중 상당액은 유형자산 취득(387억원)에 쓰인 것으로 보인다.
영업활동현금흐름(NCF)이 마이너스(-458억원)로 돌아선 점은 아쉬운 대목이다. 손익계산서상으로는 영업이익·순이익이 모두 흑자로 돌아섰지만, 실제 영업에서 들어온 현금은 오히려 전년동기(-308억원)보다 더 줄었다. 손익계산서상 흑자전환과 현금 창출력 사이에 괴리가 있다는 뜻이다. 매출채권과 재고자산 증가 등 운전자본 부담이 영향을 미친 것으로 풀이된다. 개선된 손익을 현금흐름으로 연결하고, 반도체 특수가스 업황 회복 국면에서 투자 여력을 끌어올리는 것이 한앤코의 핵심 과제로 꼽힌다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >