

편집자주
인수합병(M&A), 기업공개(IPO) 등 '빅딜(Big Deal)'은 기업의 운명을 가른다. 단 한 건의 재무적 이벤트라도 규모가 크다면 그 영향은 기업을 넘어 그룹 전체로 영향을 미친다. 그 영향은 긍정적일수도, 부정적일수도 있다. THE CFO는 기업과 그룹의 방향성을 바꾼 빅딜을 분석한다. 빅딜 이후 기업은 재무적으로 어떻게 변모했으며, 나아가 딜을 이끈 최고재무책임자(CFO) 및 재무 인력들의 행보를 살펴본다.
한화그룹의 대우조선해양(현 한화오션) 인수는 단순한 재무구조 개선에 그치지 않았다. 인수 3년 차인 지금 한화오션은 LNG선 중심의 상선·해양·특수선 사업에 플랜트·풍력까지 얹은 종합 에너지·중공업 기업으로 몸집을 넓혔다. 다만 매출의 대부분은 여전히 상선에서 나온다. 새로 얹은 사업들을 온전한 신성장 동력으로 안착시키는 일이 핵심 과제로 남아 있다.
◇상선 위주 매출 비중 속 EP·특수선 존재감 소폭 커져
한화오션의 매출 구성은 크게 상선, 해양 및 특수선, 그리고 2024년 새로 생긴 E&I(에너지플랜트) 세 축으로 나뉜다. 상선 부문 매출 비중은 2021년 82.2%에서 2022년 83.9%까지 오른 뒤 2023년 73.8%까지 낮아졌다가, 2024년 76.4%, 2025년 77.3%로 다시 상승했다.
금액으로 보면 2021년 3조7340억원이던 상선 매출은 2023년 5조8180억원, 2025년 10조5234억원으로 3년 새 3배 가까이 늘었다. 2022년부터 늘어난 LNG선 수주가 시차를 두고 매출로 반영되기 시작한 결과로 풀이된다. 올 상반기에는 해양·특수선·플랜트 매출이 늘며 상선 비중이 65.9%(매출 6조324억원)로 조정됐다.
해양 및 특수선 부문 매출 비중은 2023년 25.1%로 정점을 찍은 뒤 2025년 15.6%까지 낮아졌다. 다만 절대 금액은 2021년 7397억원에서 2024년 2조1436억원까지 늘었다가 2025년 2조309억원으로 소폭(-5.3%) 줄어든 정도다.
회사는 2026년 반기보고서부터 이 부문을 E&I와 합쳐 'EP(에너지플랜트) 및 특수선'으로 재분류해 공시했다. 통합 부문의 매출 비중은 2025년 22.0%에서 2026년 상반기 33.5%(2조9243억원)로 뛰며 존재감을 키우고 있다.
◇플랜트·풍력 양수…신사업 조직 구축과 수직계열화
한화오션은 2024년 하반기 한화로부터 육상 플랜트와 풍력 사업을 넘겨받았다. 양수 대금은 합쳐서 4025억원이다. 이를 통해 석유화학·정유·발전 플랜트와 육·해상 풍력의 개발부터 설계·시공까지 아우르는 종합건설 사업자로 도약했다. 신설된 E&I 부문 매출은 2024년 3368억원(비중 3.1%)에서 2025년 8194억원(6.4%)으로 1년 새 2.4배 뛰었다.
사업 확장은 조직 개편으로 이어졌다. 2024년 말 한화에서 가져온 신설 사업을 전담하는 E&I사업본부를 만들었다. 같은 시기 한화 전략기획실과 한화건설 풍력기확담당을 거친 손종현 상무가 E&I사업부장으로 합류했고, 이듬해 해당 조직이 본부로 승격되며 손 상무도 E&I사업본부장이 됐다. 해상풍력설치선(WTIV) 사업을 총괄하는 Head of WTIV 보직도 신설됐다. 이 자리를 맡은 임원인 석종선 상무 역시 한화건설 플랜트사업 출신이다. 이외 인공지능 전환(AX) 신사업을 담당하는 AX사업부도 생겼다.
지난해 11월에는 부문 자체를 개편했다. 기존 해양플랜트와 해상 구조물, 해상풍력 설치선 등을 담당하던 해양 사업부를 E&I 사업부와 통합해 에너지 플랜트 사업부(EPU)로 신설했다. 플랜트 사업 통합으로 유사·중복 업무를 정리하고 의사결정 속도를 높여 운영을 효율화하겠다는 전략이다. 이에 따라 올 반기보고서부터는 그간 별도 부문이던 E&I가 '해양 및 특수선'과 통합돼 'EP(에너지플랜트) 및 특수선'이라는 새 부문으로 재편됐다.
조선 밸류체인 수직계열화도 이뤄졌다. 한화임팩트가 선박 엔진을 공급하던 한화엔진(옛 HSD엔진)을 2024년 4월 인수하면서 한화그룹 계열사로 편입했다. 한화오션의 선박 엔진 수급 안정성을 강화하기 위한 차원이다.
◇신규 수주 속도, 계열사 간 사업 재배치 병행
사업 다각화는 수주잔고 증가로도 확인된다. 전체 수주잔고는 2021년 말 18조9970억원에서 2022년 말 27조8409억원으로 늘었다가 2023년 말 25조6579억원으로 한 차례 줄었고, 이후 2024년 말 30조4319억원, 2025년 말 34조4951억원으로 다시 늘었다.
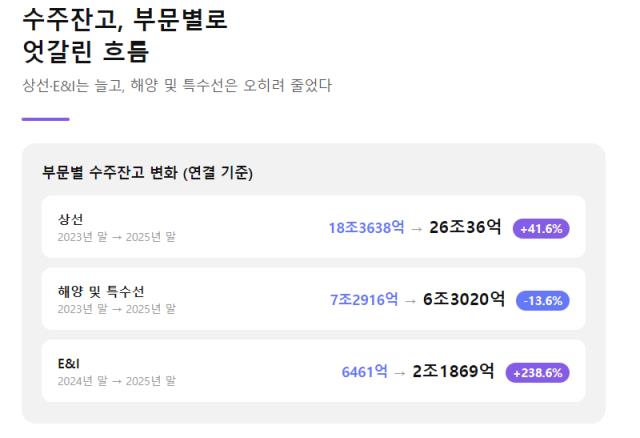
부문별로 보면 상선이 2023년 말 18조3638억원에서 2025년 말 26조36억원으로 가장 크게 늘었다. 신설된 E&I 부문도 2024년 말 6461억원에서 2025년 말 2조1869억원으로 빠르게 자리를 잡았다. 신사업이 매출뿐 아니라 향후 실적으로 이어질 일감까지 빠르게 쌓고 있다는 의미다. 반대로 해양 및 특수선 부문은 2023년 말 7조2916억원에서 2024년 말 7조1935억원, 2025년 말 6조3020억원으로 2년 연속 줄었다.
올 상반기 말 기준 전체 수주잔고는 33조84억원으로, 전년 동기(27조4891억원)보다 5조5193억원 늘었다. 부문 재편(EP 및 특수선 통합)에 따라 상선(26조7336억원)과 EP 및 특수선(6조2746억원)으로 집계되는데, 전년 동기(상선 20조3291억원, EP 및 특수선 7조1583억원)와 비교하면 상선은 6조4045억원(31.5%) 늘고 EP 및 특수선은 8837억원(12.3%) 줄었다.
그룹 차원의 사업 영역 재배치도 병행됐다. 2024년 11월 스마트십·자율운항 기술 부문을 한화에어로스페이스에 59억원에 넘겼다. 2023년 한화파워에 25억원에 양도했던 선박 보증서비스 사업은 올해 9월 35억9000만원에 다시 양수해 역량을 집중하기로 했다. 아울러 종속회사이던 한화오션디지털을 흡수합병해 IT 기능도 내재화했다.
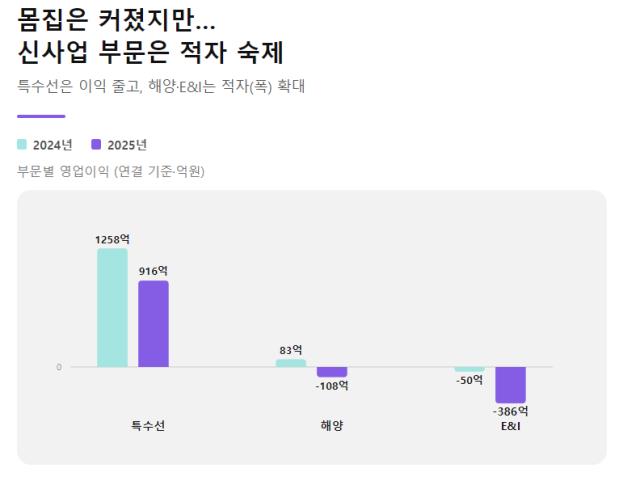
외형 확대가 수익성으로 곧장 이어지지는 못하고 있다. 2025년 특수선 부문 영업이익은 판관비 및 가공비 중심의 원가 상승 여파로 전년 대비 27% 감소한 916억원에 머물렀다. 해양 부문은 신규 수주 공백에 따른 고정비 부담 탓에 2024년 83억원 흑자에서 2025년 108억원 영업손실로 적자 전환했다.
신설된 E&I 부문 역시 2024년 50억원 영업손실에 이어 2025년에는 386억원으로 적자 폭이 커졌다. 신설 부문인 만큼 초기 투자 비용 등으로 인해 아직 독자적인 수익 모델을 확보하지 못한 모습이다. 상선 의존도를 낮추고 해양·플랜트·풍력을 그룹의 확실한 신성장 축으로 안착시키는 것이 한화오션의 남은 숙제다.
◇상선 위주 매출 비중 속 EP·특수선 존재감 소폭 커져
한화오션의 매출 구성은 크게 상선, 해양 및 특수선, 그리고 2024년 새로 생긴 E&I(에너지플랜트) 세 축으로 나뉜다. 상선 부문 매출 비중은 2021년 82.2%에서 2022년 83.9%까지 오른 뒤 2023년 73.8%까지 낮아졌다가, 2024년 76.4%, 2025년 77.3%로 다시 상승했다.
금액으로 보면 2021년 3조7340억원이던 상선 매출은 2023년 5조8180억원, 2025년 10조5234억원으로 3년 새 3배 가까이 늘었다. 2022년부터 늘어난 LNG선 수주가 시차를 두고 매출로 반영되기 시작한 결과로 풀이된다. 올 상반기에는 해양·특수선·플랜트 매출이 늘며 상선 비중이 65.9%(매출 6조324억원)로 조정됐다.
해양 및 특수선 부문 매출 비중은 2023년 25.1%로 정점을 찍은 뒤 2025년 15.6%까지 낮아졌다. 다만 절대 금액은 2021년 7397억원에서 2024년 2조1436억원까지 늘었다가 2025년 2조309억원으로 소폭(-5.3%) 줄어든 정도다.
회사는 2026년 반기보고서부터 이 부문을 E&I와 합쳐 'EP(에너지플랜트) 및 특수선'으로 재분류해 공시했다. 통합 부문의 매출 비중은 2025년 22.0%에서 2026년 상반기 33.5%(2조9243억원)로 뛰며 존재감을 키우고 있다.
◇플랜트·풍력 양수…신사업 조직 구축과 수직계열화
한화오션은 2024년 하반기 한화로부터 육상 플랜트와 풍력 사업을 넘겨받았다. 양수 대금은 합쳐서 4025억원이다. 이를 통해 석유화학·정유·발전 플랜트와 육·해상 풍력의 개발부터 설계·시공까지 아우르는 종합건설 사업자로 도약했다. 신설된 E&I 부문 매출은 2024년 3368억원(비중 3.1%)에서 2025년 8194억원(6.4%)으로 1년 새 2.4배 뛰었다.
사업 확장은 조직 개편으로 이어졌다. 2024년 말 한화에서 가져온 신설 사업을 전담하는 E&I사업본부를 만들었다. 같은 시기 한화 전략기획실과 한화건설 풍력기확담당을 거친 손종현 상무가 E&I사업부장으로 합류했고, 이듬해 해당 조직이 본부로 승격되며 손 상무도 E&I사업본부장이 됐다. 해상풍력설치선(WTIV) 사업을 총괄하는 Head of WTIV 보직도 신설됐다. 이 자리를 맡은 임원인 석종선 상무 역시 한화건설 플랜트사업 출신이다. 이외 인공지능 전환(AX) 신사업을 담당하는 AX사업부도 생겼다.
지난해 11월에는 부문 자체를 개편했다. 기존 해양플랜트와 해상 구조물, 해상풍력 설치선 등을 담당하던 해양 사업부를 E&I 사업부와 통합해 에너지 플랜트 사업부(EPU)로 신설했다. 플랜트 사업 통합으로 유사·중복 업무를 정리하고 의사결정 속도를 높여 운영을 효율화하겠다는 전략이다. 이에 따라 올 반기보고서부터는 그간 별도 부문이던 E&I가 '해양 및 특수선'과 통합돼 'EP(에너지플랜트) 및 특수선'이라는 새 부문으로 재편됐다.
조선 밸류체인 수직계열화도 이뤄졌다. 한화임팩트가 선박 엔진을 공급하던 한화엔진(옛 HSD엔진)을 2024년 4월 인수하면서 한화그룹 계열사로 편입했다. 한화오션의 선박 엔진 수급 안정성을 강화하기 위한 차원이다.
◇신규 수주 속도, 계열사 간 사업 재배치 병행
사업 다각화는 수주잔고 증가로도 확인된다. 전체 수주잔고는 2021년 말 18조9970억원에서 2022년 말 27조8409억원으로 늘었다가 2023년 말 25조6579억원으로 한 차례 줄었고, 이후 2024년 말 30조4319억원, 2025년 말 34조4951억원으로 다시 늘었다.
부문별로 보면 상선이 2023년 말 18조3638억원에서 2025년 말 26조36억원으로 가장 크게 늘었다. 신설된 E&I 부문도 2024년 말 6461억원에서 2025년 말 2조1869억원으로 빠르게 자리를 잡았다. 신사업이 매출뿐 아니라 향후 실적으로 이어질 일감까지 빠르게 쌓고 있다는 의미다. 반대로 해양 및 특수선 부문은 2023년 말 7조2916억원에서 2024년 말 7조1935억원, 2025년 말 6조3020억원으로 2년 연속 줄었다.
올 상반기 말 기준 전체 수주잔고는 33조84억원으로, 전년 동기(27조4891억원)보다 5조5193억원 늘었다. 부문 재편(EP 및 특수선 통합)에 따라 상선(26조7336억원)과 EP 및 특수선(6조2746억원)으로 집계되는데, 전년 동기(상선 20조3291억원, EP 및 특수선 7조1583억원)와 비교하면 상선은 6조4045억원(31.5%) 늘고 EP 및 특수선은 8837억원(12.3%) 줄었다.
그룹 차원의 사업 영역 재배치도 병행됐다. 2024년 11월 스마트십·자율운항 기술 부문을 한화에어로스페이스에 59억원에 넘겼다. 2023년 한화파워에 25억원에 양도했던 선박 보증서비스 사업은 올해 9월 35억9000만원에 다시 양수해 역량을 집중하기로 했다. 아울러 종속회사이던 한화오션디지털을 흡수합병해 IT 기능도 내재화했다.
외형 확대가 수익성으로 곧장 이어지지는 못하고 있다. 2025년 특수선 부문 영업이익은 판관비 및 가공비 중심의 원가 상승 여파로 전년 대비 27% 감소한 916억원에 머물렀다. 해양 부문은 신규 수주 공백에 따른 고정비 부담 탓에 2024년 83억원 흑자에서 2025년 108억원 영업손실로 적자 전환했다.
신설된 E&I 부문 역시 2024년 50억원 영업손실에 이어 2025년에는 386억원으로 적자 폭이 커졌다. 신설 부문인 만큼 초기 투자 비용 등으로 인해 아직 독자적인 수익 모델을 확보하지 못한 모습이다. 상선 의존도를 낮추고 해양·플랜트·풍력을 그룹의 확실한 신성장 축으로 안착시키는 것이 한화오션의 남은 숙제다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
