
한화오션, 자본잠식 위기 딛고 영업이익 1조 시대 개막
①LNG 수주 효과로 실적 반등…대규모 투자로 차입 규모는 확대

편집자주
인수합병(M&A), 기업공개(IPO) 등 '빅딜(Big Deal)'은 기업의 운명을 가른다. 단 한 건의 재무적 이벤트라도 규모가 크다면 그 영향은 기업을 넘어 그룹 전체로 영향을 미친다. 그 영향은 긍정적일수도, 부정적일수도 있다. THE CFO는 기업과 그룹의 방향성을 바꾼 빅딜을 분석한다. 빅딜 이후 기업은 재무적으로 어떻게 변모했으며, 나아가 딜을 이끈 최고재무책임자(CFO) 및 재무 인력들의 행보를 살펴본다.
한화그룹의 대우조선해양(현 한화오션) 인수는 3년 만에 완전자본잠식 위기의 회사를 조 단위 흑자 기업으로 되살려낸 반전의 사례로 꼽힌다. 산업은행 관리 체제 아래 존폐를 걱정하던 회사가 대규모 유상증자와 업황 반등을 발판 삼아 빠르게 살아났다. 다만 외형 확장과 함께 차입금이 불어났고, 한화그룹 종속기업 편입 과정에서 일회성 회계 손실이 발생한 사실은 지켜볼 대목이다.
◇3.5조 실탄 수혈…자본잠식 벗어나 조 단위 흑자 안착
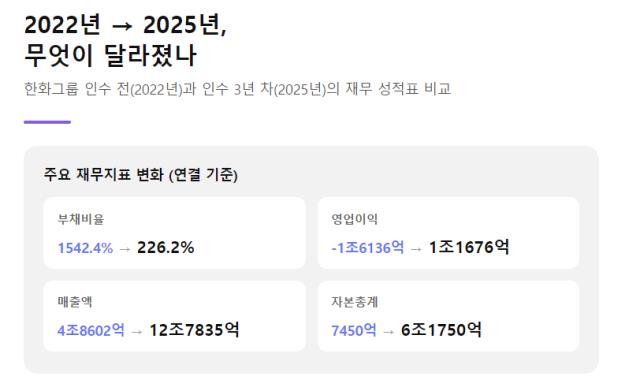
한화오션의 전신인 대우조선해양은 인수 직전 재무구조가 한계에 달해 있었다. 2021년 말 2조2176억원이던 연결 자본총계는 2022년 말 7450억원으로 급감했고, 부채비율은 379.0%에서 1542.4%로 치솟았다. 2021~2022년 연속 1조원대 영업손실과 당기순손실을 내며 완전자본잠식 문턱에 섰다. 조선업 불황과 원가 상승에 따른 공사손실충당금, 과거 저가 저가 수주 물량 건조, 공정 지연에 따른 고정비 부담 등이 겹친 결과다.
반전의 계기는 대규모 자금 투입이었다. 한화그룹은 한화에어로스페이스 등을 중심으로 컨소시엄을 꾸려 2023년 5월 2조원의 유상증자 대금을 납입해 한화오션을 인수했다. 그해 6월 한국수출입은행의 출자전환(1413억원), 11월 1조5000억원 규모 추가 유상증자(한화그룹 4783억원 추가 투입)가 이어졌다. 자본 확충에 힘입어 2023년 말 부채비율은 223.4%로 정상화됐다.
실적 턴어라운드도 가팔랐다. 2023년 당기순이익 흑자 전환(1600억원)에 이어 2024년에는 영업이익 2379억원으로 흑자 기조에 올라섰다. 2025년에는 매출 12조7835억원, 영업이익 1조1676억원, 당기순이익 1조2459억원으로 이익 지표가 나란히 조단위를 달성했다. 2023년 2조8681억원에 달하던 결손금도 2025년 1조5519억원의 이익잉여금으로 전환됐다.
◇흑자 비결, 고부가가치 LNG선 신규 수주 실적
실적 반전 비결은 선박 포트폴리오 고도화다. 2021년부터 고부가가치 선박인 LNG선 수주를 크게 늘렸다. 2021년 15척이던 신규 수주는 2022년 38척으로 급증했다. 한화그룹 인수 등의 이벤트 영향으로 수주가 둔화됐던 2023년에도 LNG선박만큼은 5척을 신규 수주했고, 또다른 고부가가치 암모니아 선박 등도 5척의 수주 성과를 냈다. 2024년에도 LNG선(19척)을 비롯해 총 38척의 수주 계약을 맺었다. 척당 단가도 2021년 2억달러에서 2024년 2억4842만달러까지 뛰었다.
문제는 신규 수주와 매출 인식 사이의 시차다. 조선업은 공사 진행률에 따라 매출을 인식하는 진행기준을 적용하는 데다 착공 대기와 건조에 오랜 시간이 걸려, 수주 계약부터 매출 반영까지 수년의 시차가 발생한다. 2022년부터 늘어난 수주물량이 1~2년 뒤부터 본격적으로 매출에 반영되는 셈이다. 2025년의 조 단위 흑자는 2020년대 초반의 수주 물량 증가가 시차를 두고 실적에 반영된 결과로 분석된다.
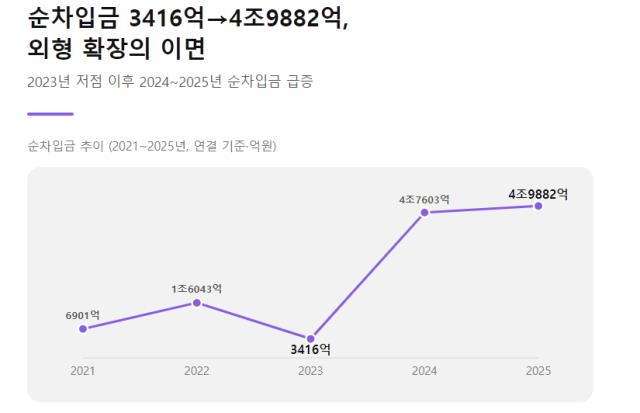
부채 규모가 확대된 사실은 주목할 지점이다. 순차입금은 2023년 3416억원에서 2025년 4조9882억원으로 확대됐다. 그 배경에는 2023년 1340억원이던 자본적지출(CAPEX)이 2025년 7166억원까지 늘어난 점이 자리하고 있다. 미국·싱가포르 자회사와 해상풍력 계열사 등에 대한 출자(2025년에만 1조원 이상), 필리십야드(지분 40%·574억원)와 한화오프쇼어싱가포르(옛 Dyna-Mac, 20.9%·1637억원), 미국 LNG 업체 넥스트디케이드(6.83%·1800억원) 등 해외 기업 지분 인수가 겹쳤다.
그럼에도 주요 재무 안정성 지표는 개선됐다. 한화오션의 자본총계는 2023년 4조3122억원, 2024년 4조8634억원, 2025년 6조1750억원으로 나날이 증가하고 있다. 실적 개선과 수주 확대에 자본 규모 자체가 빠르게 커진 동시에 무배당 정책으로 현금 유출을 최소화한 영향이다.
올해도 반전의 흐름은 이어졌다. 올 상반기 연결기준 매출 8조6531억원, 영업이익 1조1772억원을 기록했다. 전년 동기 대비 각각 34%, 87% 불어났다. 재무 지표도 함께 개선됐다. 부채비율은 지난해 상반기 250.3%에서 올 상반기 167.6%로 크게 낮아졌다. 다만 순차입금은 차입 규모 확대로 여전히 전년 상반기 4조1177억원에서 올 상반기 4조7158억원으로 늘었다.
중장기 성장 동력은 꾸준히 확보 중이다. 올 상반기 LNG운반선 6척, 초대형원유운반선(VLCC) 15척, 초대형암모니아운반선(VLAC) 3척, 해상풍력설치선(WTIV) 1척 등 총 43억5000만달러를 수주했다.
◇연결 편입 효과 누린 모회사…영업권 손상 리스크 등 숙제도
인수 주체인 한화에어로스페이스의 회계처리를 들여다보면 딜의 또 다른 단면이 드러난다. 한화에어로스페이스는 인수 이후 지분율이 20%대에 불과해 관계기업으로 편입했다. 이런 와중에 2024년 12월 관계기업투자주식을 처분하고 한화오션 및 그 종속기업을 연결범위에 편입하는 사업결합으로 회계처리했다. 당시 새로 체결한 주주간 협약에 따라 이사회 구성원 과반수를 임명·해임할 권한을 확보하면서 한화오션에 대한 지배력을 획득했다고 판단한 결과다.
지분도 추가 매입했다. 2025년 3월 한화임팩트파트너스, 한화에너지코퍼레이션싱가포르, 한화에너지로부터 한화오션 지분 일부를 1조3000억원에 추가로 사들이며 한화오션에 대한 단독 지분율을 30.44%까지 끌어올렸다.
이후 한화에어로스페이스의 외형은 크게 불어났다. 연결 매출은 2024년 대비 2025년 138% 늘었고 영업이익도 78% 증가했다. 부채비율도 2024년 279.1%→2025년 221.4%로 개선됐다.
다만 2024년 말 종속회사 편입 과정에서 영업권 2조5770억원이 새로 장부에 잡혀 향후 손상 인식 리스크를 안게 된 점은 주목할 요인이다. 2024년 영업권은 잠정치로 2025년 영업권을 확정해 2조5091억원으로 정산했고, 아직까지 큰 변동은 없으나 추후 가치 하락 가능성에 대비해야 한다.
지분법으로 보유해온 지분을 공정가치로 재평가하면서 2024년 말 1조1431억원의 처분손실이 잡히기도 했다. 지분법에서 연결로 전환되는 국면에서 조 단위의 일회성 손익 변동을 감내한 셈이다.
◇3.5조 실탄 수혈…자본잠식 벗어나 조 단위 흑자 안착
한화오션의 전신인 대우조선해양은 인수 직전 재무구조가 한계에 달해 있었다. 2021년 말 2조2176억원이던 연결 자본총계는 2022년 말 7450억원으로 급감했고, 부채비율은 379.0%에서 1542.4%로 치솟았다. 2021~2022년 연속 1조원대 영업손실과 당기순손실을 내며 완전자본잠식 문턱에 섰다. 조선업 불황과 원가 상승에 따른 공사손실충당금, 과거 저가 저가 수주 물량 건조, 공정 지연에 따른 고정비 부담 등이 겹친 결과다.
반전의 계기는 대규모 자금 투입이었다. 한화그룹은 한화에어로스페이스 등을 중심으로 컨소시엄을 꾸려 2023년 5월 2조원의 유상증자 대금을 납입해 한화오션을 인수했다. 그해 6월 한국수출입은행의 출자전환(1413억원), 11월 1조5000억원 규모 추가 유상증자(한화그룹 4783억원 추가 투입)가 이어졌다. 자본 확충에 힘입어 2023년 말 부채비율은 223.4%로 정상화됐다.
실적 턴어라운드도 가팔랐다. 2023년 당기순이익 흑자 전환(1600억원)에 이어 2024년에는 영업이익 2379억원으로 흑자 기조에 올라섰다. 2025년에는 매출 12조7835억원, 영업이익 1조1676억원, 당기순이익 1조2459억원으로 이익 지표가 나란히 조단위를 달성했다. 2023년 2조8681억원에 달하던 결손금도 2025년 1조5519억원의 이익잉여금으로 전환됐다.
◇흑자 비결, 고부가가치 LNG선 신규 수주 실적
실적 반전 비결은 선박 포트폴리오 고도화다. 2021년부터 고부가가치 선박인 LNG선 수주를 크게 늘렸다. 2021년 15척이던 신규 수주는 2022년 38척으로 급증했다. 한화그룹 인수 등의 이벤트 영향으로 수주가 둔화됐던 2023년에도 LNG선박만큼은 5척을 신규 수주했고, 또다른 고부가가치 암모니아 선박 등도 5척의 수주 성과를 냈다. 2024년에도 LNG선(19척)을 비롯해 총 38척의 수주 계약을 맺었다. 척당 단가도 2021년 2억달러에서 2024년 2억4842만달러까지 뛰었다.
문제는 신규 수주와 매출 인식 사이의 시차다. 조선업은 공사 진행률에 따라 매출을 인식하는 진행기준을 적용하는 데다 착공 대기와 건조에 오랜 시간이 걸려, 수주 계약부터 매출 반영까지 수년의 시차가 발생한다. 2022년부터 늘어난 수주물량이 1~2년 뒤부터 본격적으로 매출에 반영되는 셈이다. 2025년의 조 단위 흑자는 2020년대 초반의 수주 물량 증가가 시차를 두고 실적에 반영된 결과로 분석된다.
부채 규모가 확대된 사실은 주목할 지점이다. 순차입금은 2023년 3416억원에서 2025년 4조9882억원으로 확대됐다. 그 배경에는 2023년 1340억원이던 자본적지출(CAPEX)이 2025년 7166억원까지 늘어난 점이 자리하고 있다. 미국·싱가포르 자회사와 해상풍력 계열사 등에 대한 출자(2025년에만 1조원 이상), 필리십야드(지분 40%·574억원)와 한화오프쇼어싱가포르(옛 Dyna-Mac, 20.9%·1637억원), 미국 LNG 업체 넥스트디케이드(6.83%·1800억원) 등 해외 기업 지분 인수가 겹쳤다.
그럼에도 주요 재무 안정성 지표는 개선됐다. 한화오션의 자본총계는 2023년 4조3122억원, 2024년 4조8634억원, 2025년 6조1750억원으로 나날이 증가하고 있다. 실적 개선과 수주 확대에 자본 규모 자체가 빠르게 커진 동시에 무배당 정책으로 현금 유출을 최소화한 영향이다.
올해도 반전의 흐름은 이어졌다. 올 상반기 연결기준 매출 8조6531억원, 영업이익 1조1772억원을 기록했다. 전년 동기 대비 각각 34%, 87% 불어났다. 재무 지표도 함께 개선됐다. 부채비율은 지난해 상반기 250.3%에서 올 상반기 167.6%로 크게 낮아졌다. 다만 순차입금은 차입 규모 확대로 여전히 전년 상반기 4조1177억원에서 올 상반기 4조7158억원으로 늘었다.
중장기 성장 동력은 꾸준히 확보 중이다. 올 상반기 LNG운반선 6척, 초대형원유운반선(VLCC) 15척, 초대형암모니아운반선(VLAC) 3척, 해상풍력설치선(WTIV) 1척 등 총 43억5000만달러를 수주했다.
◇연결 편입 효과 누린 모회사…영업권 손상 리스크 등 숙제도
인수 주체인 한화에어로스페이스의 회계처리를 들여다보면 딜의 또 다른 단면이 드러난다. 한화에어로스페이스는 인수 이후 지분율이 20%대에 불과해 관계기업으로 편입했다. 이런 와중에 2024년 12월 관계기업투자주식을 처분하고 한화오션 및 그 종속기업을 연결범위에 편입하는 사업결합으로 회계처리했다. 당시 새로 체결한 주주간 협약에 따라 이사회 구성원 과반수를 임명·해임할 권한을 확보하면서 한화오션에 대한 지배력을 획득했다고 판단한 결과다.
지분도 추가 매입했다. 2025년 3월 한화임팩트파트너스, 한화에너지코퍼레이션싱가포르, 한화에너지로부터 한화오션 지분 일부를 1조3000억원에 추가로 사들이며 한화오션에 대한 단독 지분율을 30.44%까지 끌어올렸다.
이후 한화에어로스페이스의 외형은 크게 불어났다. 연결 매출은 2024년 대비 2025년 138% 늘었고 영업이익도 78% 증가했다. 부채비율도 2024년 279.1%→2025년 221.4%로 개선됐다.
다만 2024년 말 종속회사 편입 과정에서 영업권 2조5770억원이 새로 장부에 잡혀 향후 손상 인식 리스크를 안게 된 점은 주목할 요인이다. 2024년 영업권은 잠정치로 2025년 영업권을 확정해 2조5091억원으로 정산했고, 아직까지 큰 변동은 없으나 추후 가치 하락 가능성에 대비해야 한다.
지분법으로 보유해온 지분을 공정가치로 재평가하면서 2024년 말 1조1431억원의 처분손실이 잡히기도 했다. 지분법에서 연결로 전환되는 국면에서 조 단위의 일회성 손익 변동을 감내한 셈이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
