흥국생명, 사옥 매각대금 다시 꺼낼까
③지난해 이지스운용 인수 대비해 세일앤리스백으로 7193억 확보해둬

편집자주
2006년 6개 금융 계열사를 묶어 '흥국금융그룹'을 출범한 태광그룹이 최근 인수·합병(M&A)으로 확장 경영의 승부수를 띄웠다. 지난해 이지스자산운용 인수전에 뛰어들었던 흥국생명은 올해 KDB생명 예비입찰에 참여했다. 흥국화재도 올해 예별손해보험 본입찰에 원매자로 등판했다. 흥국금융그룹의 확장 전략과 과제를 살펴본다.
흥국생명이 KDB생명 본입찰에 참여할 경우 사옥 매각으로 확보한 자금을 인수 재원으로 활용할 가능성이 거론된다. 흥국생명은 지난해 이지스자산운용 인수가 무산되면서 사옥을 매각해 확보한 현금을 운용자산으로 돌려놓은 상태다.
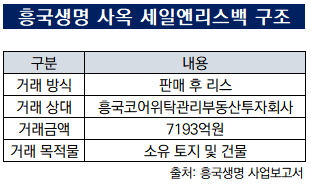
흥국생명은 지난해 본사 사옥으로 쓰던 흥국생명빌딩을 매각해 이지스자산운용 인수전을 준비했다. 사옥을 흥국코어리츠에 매각해 7193억원을 확보했다. 흥국생명이 흥국코어리츠에 출자한 608억원을 제외하면 6585억원을 손에 넣은 셈이다. 흥국생명은 흥국코어리츠와 7년 간 책임 임대차 계약을 체결해 세일앤리스백 방식으로 임차 중이다.
흥국생명은 지난해 말 이지스자산운용 우선협상자 선정에 떨어진 뒤 해당 자금을 다른 자산으로 굴리고 있다. 인수·합병(M&A)을 위해 마련했던 자금이라 흥국생명이 KDB생명 본입찰에 들어갈 때 활용할 수 있는 자금으로 분석된다.
◇흥국생명, 자본 적정성 양호…기본자본비율도 규제 기준 상회
흥국생명은 평균지급보험금에 대응 가능한 수준으로 유동성비율을 유지하고 있다. 지난 1분기 말 유동성비율은 219%다. 국내 생명보험사 평균 유동성비율(466%)보다 낮지만, 유동자금 소요에 대응할 능력은 충분하다. 각각 유동성 자산은 1조5173억원, 평균지급보험금은 6932억원이다.
자본 적정성도 양호하다. 흥국생명은 올 1분기 말 경과조치 후 지급여력(K-ICS)비율이 197.7%다. 이익 누적, 자본성 증권 발행, 요구자본 관리, 부동산 유동화 등을 통해 K-ICS비율을 안정적으로 관리 중이다.
내년 도입 예정인 기본자본 K-ICS비율 규제 대응 능력도 갖췄다. 지난해 말 흥국생명 기본자본비율은 경과조치 후 102.9%, 경과조치 전 77.6%다. 수익성과 기본자본 규모 등을 감안할 때 감독당국 규제 기준(50%)을 충족하는데 어려움이 크지는 않을 전망이다.
KDB생명 본입찰까지 완주 여부는 실사 결과를 토대로 예상되는 시너지 효과와 적정 인수 가격 산정에 달렸다. 시장에서는 KDB생명 기업 가치를 약 5000억원 규모로 추산한다. 산업은행이 투입한 자금 약 2조원에는 못 미친다.
◇KDB생명 자본 확충까지 고려해 인수 구조 설계해야
흥국생명은 KDB생명 추가 자본 확충까지 고려해 인수 전략을 짜야 한다. 지난 1분기 말 KDB생명 K-ICS비율은 경과조치 후 186.1%, 경과조치 전 75.54%다. 지난해 12월 산업은행이 추가로 유상증자(5000억원)에 참여해 상승했던 K-ICS비율이 올해 다시 하락했다.
K-ICS비율 하방 압력도 존재한다. KDB생명은 해지위험액을 중심으로 요구자본이 증가하고 있고, 올해 계리적 가정 변경과 추후 경과조치 효과가 점진적으로 소멸되는 점도 고려해야 한다.
KDB생명은 기본자본비율이 규제 수준을 하회하고 있다. 지난 1분기 말 기본자본비율은 경과조치 후 41.9%다. 추가 유상증자로 기본자본을 확충하거나 재보험을 활용하는 등 대응 방안 마련이 필요하다.
단기적으로 신종자본증권 차환 부담은 낮은 편이다. KDB생명은 내년까지 콜옵션이 도래하는 신종자본증권이 없다. 다만 매년 발생하는 신종자본증권 배당이 자본 축적을 제한하는 요인이다. 신종자본증권 배당은 2024년 159억원, 지난해 174억원 규모다.
흥국생명은 지난해 본사 사옥으로 쓰던 흥국생명빌딩을 매각해 이지스자산운용 인수전을 준비했다. 사옥을 흥국코어리츠에 매각해 7193억원을 확보했다. 흥국생명이 흥국코어리츠에 출자한 608억원을 제외하면 6585억원을 손에 넣은 셈이다. 흥국생명은 흥국코어리츠와 7년 간 책임 임대차 계약을 체결해 세일앤리스백 방식으로 임차 중이다.
흥국생명은 지난해 말 이지스자산운용 우선협상자 선정에 떨어진 뒤 해당 자금을 다른 자산으로 굴리고 있다. 인수·합병(M&A)을 위해 마련했던 자금이라 흥국생명이 KDB생명 본입찰에 들어갈 때 활용할 수 있는 자금으로 분석된다.
◇흥국생명, 자본 적정성 양호…기본자본비율도 규제 기준 상회
흥국생명은 평균지급보험금에 대응 가능한 수준으로 유동성비율을 유지하고 있다. 지난 1분기 말 유동성비율은 219%다. 국내 생명보험사 평균 유동성비율(466%)보다 낮지만, 유동자금 소요에 대응할 능력은 충분하다. 각각 유동성 자산은 1조5173억원, 평균지급보험금은 6932억원이다.
자본 적정성도 양호하다. 흥국생명은 올 1분기 말 경과조치 후 지급여력(K-ICS)비율이 197.7%다. 이익 누적, 자본성 증권 발행, 요구자본 관리, 부동산 유동화 등을 통해 K-ICS비율을 안정적으로 관리 중이다.
내년 도입 예정인 기본자본 K-ICS비율 규제 대응 능력도 갖췄다. 지난해 말 흥국생명 기본자본비율은 경과조치 후 102.9%, 경과조치 전 77.6%다. 수익성과 기본자본 규모 등을 감안할 때 감독당국 규제 기준(50%)을 충족하는데 어려움이 크지는 않을 전망이다.
KDB생명 본입찰까지 완주 여부는 실사 결과를 토대로 예상되는 시너지 효과와 적정 인수 가격 산정에 달렸다. 시장에서는 KDB생명 기업 가치를 약 5000억원 규모로 추산한다. 산업은행이 투입한 자금 약 2조원에는 못 미친다.
◇KDB생명 자본 확충까지 고려해 인수 구조 설계해야
흥국생명은 KDB생명 추가 자본 확충까지 고려해 인수 전략을 짜야 한다. 지난 1분기 말 KDB생명 K-ICS비율은 경과조치 후 186.1%, 경과조치 전 75.54%다. 지난해 12월 산업은행이 추가로 유상증자(5000억원)에 참여해 상승했던 K-ICS비율이 올해 다시 하락했다.
K-ICS비율 하방 압력도 존재한다. KDB생명은 해지위험액을 중심으로 요구자본이 증가하고 있고, 올해 계리적 가정 변경과 추후 경과조치 효과가 점진적으로 소멸되는 점도 고려해야 한다.
KDB생명은 기본자본비율이 규제 수준을 하회하고 있다. 지난 1분기 말 기본자본비율은 경과조치 후 41.9%다. 추가 유상증자로 기본자본을 확충하거나 재보험을 활용하는 등 대응 방안 마련이 필요하다.
단기적으로 신종자본증권 차환 부담은 낮은 편이다. KDB생명은 내년까지 콜옵션이 도래하는 신종자본증권이 없다. 다만 매년 발생하는 신종자본증권 배당이 자본 축적을 제한하는 요인이다. 신종자본증권 배당은 2024년 159억원, 지난해 174억원 규모다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >