흥국생명, KDB생명 실사 포인트는 자산·영업망
②자산 10위에서 6위로 도약 가능, 판매 채널 결합 시너지도 점검 대상

편집자주
2006년 6개 금융 계열사를 묶어 '흥국금융그룹'을 출범한 태광그룹이 최근 인수·합병(M&A)으로 확장 경영의 승부수를 띄웠다. 지난해 이지스자산운용 인수전에 뛰어들었던 흥국생명은 올해 KDB생명 예비입찰에 참여했다. 흥국화재도 올해 예별손해보험 본입찰에 원매자로 등판했다. 흥국금융그룹의 확장 전략과 과제를 살펴본다.
흥국생명은 보장성보험을 중심으로 보험계약마진(CSM)을 늘리며 수익성을 개선하고 있지만 자체 성장만으로는 외형을 키우는 데 한계가 있다. KDB생명이 보유한 자산과 영업망을 확보하면 자산 운용 규모를 키우고 신계약 판매 기반을 빠르게 늘릴 수 있다. 실사 과정에서 두 가지 요소를 중점적으로 점검해 본입찰 전략을 짤 것으로 보인다.
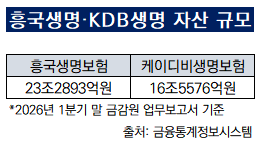
흥국생명은 지난 1분기 말 금융감독원 업무보고서 기준 생명보험업계 자산 10위(23조2893억원) 보험사다. 자산 14위(16조5576억원)인 KDB생명을 품으면 KB라이프(34조6152억원)를 제치고 6위로 올라설 수 있다. 총자산 대부분을 운용자산으로 굴리는 보험사는 자산에 비례해 운용 수익 규모도 커진다.
흥국생명은 2024년부터 투자손익 개선 흐름을 보여주고 있다. 감독회계 기준 투자이익은 2023년 588억원, 2024년 760억원, 지난해 3077억원이다. 지난해 사옥을 매각하며 인식한 일회성 이익(약 1955억원)을 제외해도 투자손익은 개선세다. 해당 기간 흥국생명 운용자산이익률은 4.5%로 업계 평균(3.3%)을 상회한다. 올 1분기 투자이익은 전년 동기 대비 84% 증가한 397억원이다.
◇KDB생명 등록설계사 815명·점포 68곳·대리점 403곳 영업 기반 보유
영업망 확충 필요성도 KDB생명 인수전 참여 배경으로 꼽힌다. KDB생명은 지난 1분기 말 기준 등록 설계사 815명, 점포 68곳, 대리점 403곳을 갖추고 있다. 같은 기간 흥국생명은 등록 설계사 320명, 점포 14곳, 대리점 199곳을 보유 중이다.
흥국생명은 2023년 제판분리(상품을 만드는 보험사와 판매하는 조직을 분리) 이후 전속 조직은 축소됐지만 자회사형 법인보험대리점(GA)인 HK금융파트너스를 중심으로 판매 기반을 확대하고 있다. 지난해 말 HK금융파트너스는 설계사 수는 1524명, 지점은 58개 규모다. KDB생명 전속 조직과 점포망이 더해질 경우 판매 채널 경쟁력을 한층 강화할 수 있다.
흥국생명은 보장성보험 영업을 확대하며 보험 포트폴리오를 조정하고 있다. 수익성이 높은 건강보험 판매로 점유율보다 수익성에 치중한 영업 전략을 편다. 올 1분기 흥국생명 보장성보험 수입보험료 규모는 전년 동기 대비 11% 증가한 4369억원이다. 2022년 4%대였던 생보업계 수입보험료 점유율은 올 1분기 3%대다.
최근 유동성과 투자손익 확보 목적으로 퇴직연금 판매를 늘려 전체 수입보험료에서 퇴직연금이 가장 큰 비중을 차지하고 있다. 최근 3년(2023년~지난해) 흥국생명 평균 수입보험료 비중은 퇴직연금 45%, 보장성보험 42%, 저축성보험 10%, 변액보험 4% 순으로 나타났다.
◇CSM 성장 기반 보험손익 개선, 2024년부터 증가세
보험 영업 부문 수익성을 보여주는 CSM은 2024년 이후 성장세다. 2024년 말 2조2152억원이었던 흥국생명 CSM 잔액은 지난해 말 2조4495억원, 올 1분기 말 2조5539억원으로 늘었다. 신계약에서 발생하는 CSM이 상각 규모를 상회하며 이익 기반을 다졌다.
CSM 규모는 보험손익 개선으로도 연결됐다. 보험사 보험이익은 대부분 CSM 상각이익으로 구성된다. 올 1분기 흥국생명 보험이익은 전년 동기 대비 84% 증가한 340억원이다. 2023년 1050억원이었던 보험이익은 2024년 1093억원, 지난해 1278억원으로 증가했다.
CSM이 높은 건강보험은 생·손보 막론하고 판매 경쟁이 치열한 시장이다. 단기간에 신계약 물량 확보가 쉽지 않은 만큼 KDB생명 영업망을 활용한 시너지 여부가 주요 실사 포인트가 될 전망이다.
흥국생명은 지난 1분기 말 금융감독원 업무보고서 기준 생명보험업계 자산 10위(23조2893억원) 보험사다. 자산 14위(16조5576억원)인 KDB생명을 품으면 KB라이프(34조6152억원)를 제치고 6위로 올라설 수 있다. 총자산 대부분을 운용자산으로 굴리는 보험사는 자산에 비례해 운용 수익 규모도 커진다.
흥국생명은 2024년부터 투자손익 개선 흐름을 보여주고 있다. 감독회계 기준 투자이익은 2023년 588억원, 2024년 760억원, 지난해 3077억원이다. 지난해 사옥을 매각하며 인식한 일회성 이익(약 1955억원)을 제외해도 투자손익은 개선세다. 해당 기간 흥국생명 운용자산이익률은 4.5%로 업계 평균(3.3%)을 상회한다. 올 1분기 투자이익은 전년 동기 대비 84% 증가한 397억원이다.
◇KDB생명 등록설계사 815명·점포 68곳·대리점 403곳 영업 기반 보유
영업망 확충 필요성도 KDB생명 인수전 참여 배경으로 꼽힌다. KDB생명은 지난 1분기 말 기준 등록 설계사 815명, 점포 68곳, 대리점 403곳을 갖추고 있다. 같은 기간 흥국생명은 등록 설계사 320명, 점포 14곳, 대리점 199곳을 보유 중이다.
흥국생명은 2023년 제판분리(상품을 만드는 보험사와 판매하는 조직을 분리) 이후 전속 조직은 축소됐지만 자회사형 법인보험대리점(GA)인 HK금융파트너스를 중심으로 판매 기반을 확대하고 있다. 지난해 말 HK금융파트너스는 설계사 수는 1524명, 지점은 58개 규모다. KDB생명 전속 조직과 점포망이 더해질 경우 판매 채널 경쟁력을 한층 강화할 수 있다.
흥국생명은 보장성보험 영업을 확대하며 보험 포트폴리오를 조정하고 있다. 수익성이 높은 건강보험 판매로 점유율보다 수익성에 치중한 영업 전략을 편다. 올 1분기 흥국생명 보장성보험 수입보험료 규모는 전년 동기 대비 11% 증가한 4369억원이다. 2022년 4%대였던 생보업계 수입보험료 점유율은 올 1분기 3%대다.
최근 유동성과 투자손익 확보 목적으로 퇴직연금 판매를 늘려 전체 수입보험료에서 퇴직연금이 가장 큰 비중을 차지하고 있다. 최근 3년(2023년~지난해) 흥국생명 평균 수입보험료 비중은 퇴직연금 45%, 보장성보험 42%, 저축성보험 10%, 변액보험 4% 순으로 나타났다.
◇CSM 성장 기반 보험손익 개선, 2024년부터 증가세
보험 영업 부문 수익성을 보여주는 CSM은 2024년 이후 성장세다. 2024년 말 2조2152억원이었던 흥국생명 CSM 잔액은 지난해 말 2조4495억원, 올 1분기 말 2조5539억원으로 늘었다. 신계약에서 발생하는 CSM이 상각 규모를 상회하며 이익 기반을 다졌다.
CSM 규모는 보험손익 개선으로도 연결됐다. 보험사 보험이익은 대부분 CSM 상각이익으로 구성된다. 올 1분기 흥국생명 보험이익은 전년 동기 대비 84% 증가한 340억원이다. 2023년 1050억원이었던 보험이익은 2024년 1093억원, 지난해 1278억원으로 증가했다.
CSM이 높은 건강보험은 생·손보 막론하고 판매 경쟁이 치열한 시장이다. 단기간에 신계약 물량 확보가 쉽지 않은 만큼 KDB생명 영업망을 활용한 시너지 여부가 주요 실사 포인트가 될 전망이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사