삼바 유증 뒤 줄어드는 삼성물산 완충력…현금 1조대로 축소
③6월 말 별도 현금 2.13조…전량 참여 가정시 절반 가까이 소요, 현금 재축적 여부 주목

편집자주
기업의 안정성을 보는 잣대 중 가장 중요한 것 하나는 '현금'이다. 현금창출능력이 뛰어나고 현금흐름이 양호한 기업은 우량기업의 보증수표다. 더벨은 현금이란 키워드로 기업의 재무상황을 되짚어보는 코너를 마련했다.
삼성물산이 삼성바이오로직스의 3조원 규모 유상증자를 앞두고 2조원이 넘는 현금을 확보했다. 최대주주인 삼성물산이 배정 물량을 모두 소화한다고 가정해도 현재 보유 현금으로 대응할 수 있는 수준이다.
다만 상반기 늘어난 현금을 모두 자유롭게 활용할 수 있는 여유자금으로 보기는 어렵다. 현금 증가 과정에는 건설·플랜트 프로젝트의 선수금과 선행 수금 확대도 맞물려 있다. 이번 유상증자의 자금 여력을 판단하려면 2조원대 현금의 규모뿐 아니라 그 성격까지 함께 봐야한다.
◇4년 전보다 여유 커졌다…1조 청약, 현금만으로도 감당
삼성물산은 삼성바이오로직스 지분 43.06%를 보유한 최대주주다. 이번 유상증자에서 배정 물량을 모두 청약한다고 가정하면 예정발행가 기준 약 1조300억원의 자금이 필요하다.
2022년 삼성바이오로직스 유상증자 당시와 비교하면 이번에는 삼성물산의 현금 대응 여력은 한층 커졌다. 당시 삼성물산이 실제 투입한 자금은 1조2168억원으로 지금 예상되는 부담보다 컸다. 반면 유증 직전인 2021년 말 별도 기준 현금 및 현금성자산은 1조1027억원에 그쳤다. 당시에는 출자 규모가 보유 현금을 웃돌았던 셈이다.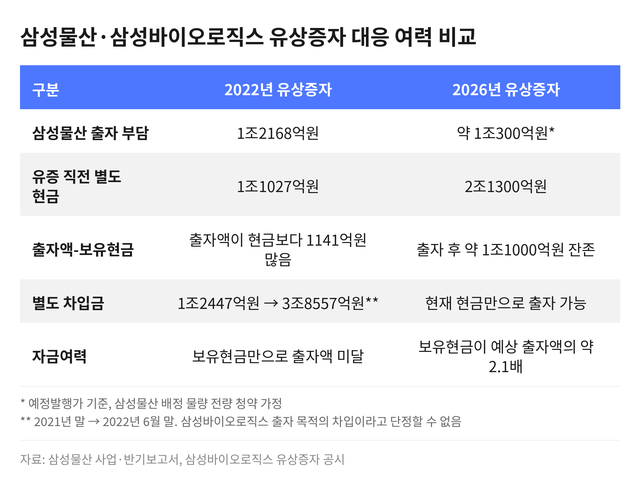
실제로 유증 대금이 납입된 2022년 상반기 삼성물산의 외부 조달은 크게 늘었다. 별도 기준 차입금은 2021년 말 1조2447억원에서 2022년 6월 말 3조8557억원으로 증가했다. 단기차입금뿐 아니라 장기차입금과 사채 조달도 함께 이뤄졌다. 삼성바이오로직스 출자만을 위한 차입이라고 단정할 수는 없지만 1조원대 자금이 투입된 시기에 차입이 확대됐다.
이번에는 사정이 다르다. 예상 출자액은 4년 전보다 적은 반면 보유 현금은 2조원대로 늘었다. 현금 잔액만 놓고 보면 배정 물량을 전량 소화하더라도 외부 조달에 기대지 않고 대응할 수 있는 수준이다.
◇2조 현금 전부 '여유자금' 아니다…플랜트 선행수금도 확대
삼성물산은 6월 말 별도기준으로 현금 2조1300억원을 들고 있다. 현금 잔액만 보면 유증 대응 여력은 충분하다. 다만 상반기 현금 증가와 함께 건설·플랜트 사업에서는 선행 수금 확대도 나타났다. 프로젝트별 공사비 지출이 공개되지 않은 만큼 선행 수금액을 현금 증가분과 직접 대응시키기는 어렵지만 2조원대 현금을 모두 자유롭게 활용할 수 있는 여유자금으로 보기 어렵다.
삼성물산은 올해 상반기 별도 기준 영업활동에서 2조4646억원의 현금을 창출했다. 지난해 같은 기간 6105억원보다 크게 늘어난 수준이다. 투자활동에서는 2862억원, 재무활동에서는 1조300억원이 순유출됐지만 영업에서 들어온 현금이 이를 웃돌면서 기말 현금은 2조1300억원까지 증가했다.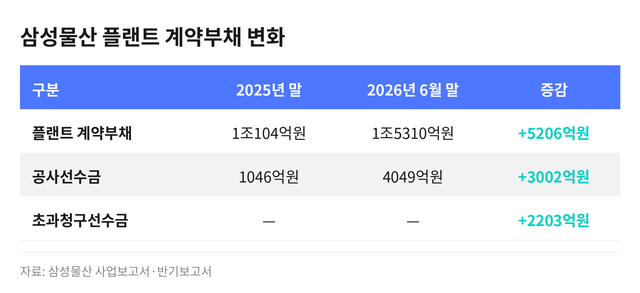
상반기 현금 증가와 함께 건설·플랜트 사업에서는 선행 수금 확대도 나타났다. 삼성물산의 플랜트 계약부채는 지난해 말 1조104억원에서 올해 6월 말 1조5310억원으로 5206억원 늘었다. 이 가운데 공사선수금은 1046억원에서 4049억원으로 3002억원 증가했다. 초과청구선수금도 같은 기간 2203억원 늘었다.
일부 해외 프로젝트에서는 실제로 공사 진행보다 대금 회수가 앞섰다. 카타르 Facility E 프로젝트는 올해 6월 말 공정률이 37.3%였지만 누적 수금률은 약 57%였다. Dukhan Solar 역시 공정률은 0.8%였지만 누적 수금률은 약 15.5%였다. 계약상 마일스톤에 따라 공정 진행 이전에 대금을 먼저 확보한 영향이다.
이런 선행 수금은 삼성물산이 자체 자금을 먼저 투입해야 하는 부담을 낮추는 동시에 현금 확보에도 유리하게 작용한다. 다만 선수금은 앞으로 공사를 수행해야 할 의무와 맞물린 자금인 만큼 이를 모두 자유롭게 활용할 수 있는 여유자금으로 보기는 어렵다.
유증 이후 관건은 1조원 안팎의 출자금을 마련할 수 있느냐보다 출자 이후의 현금흐름이다. 선행 수금된 프로젝트의 공정이 본격화하면 자재비·인건비 등 관련 지출도 뒤따른다. 삼성물산이 자체 영업현금흐름으로 이를 소화하면서 다시 현금을 축적할 수 있느냐가 향후 재무적 완충력을 가를 전망이다.
다만 상반기 늘어난 현금을 모두 자유롭게 활용할 수 있는 여유자금으로 보기는 어렵다. 현금 증가 과정에는 건설·플랜트 프로젝트의 선수금과 선행 수금 확대도 맞물려 있다. 이번 유상증자의 자금 여력을 판단하려면 2조원대 현금의 규모뿐 아니라 그 성격까지 함께 봐야한다.
◇4년 전보다 여유 커졌다…1조 청약, 현금만으로도 감당
삼성물산은 삼성바이오로직스 지분 43.06%를 보유한 최대주주다. 이번 유상증자에서 배정 물량을 모두 청약한다고 가정하면 예정발행가 기준 약 1조300억원의 자금이 필요하다.
2022년 삼성바이오로직스 유상증자 당시와 비교하면 이번에는 삼성물산의 현금 대응 여력은 한층 커졌다. 당시 삼성물산이 실제 투입한 자금은 1조2168억원으로 지금 예상되는 부담보다 컸다. 반면 유증 직전인 2021년 말 별도 기준 현금 및 현금성자산은 1조1027억원에 그쳤다. 당시에는 출자 규모가 보유 현금을 웃돌았던 셈이다.
실제로 유증 대금이 납입된 2022년 상반기 삼성물산의 외부 조달은 크게 늘었다. 별도 기준 차입금은 2021년 말 1조2447억원에서 2022년 6월 말 3조8557억원으로 증가했다. 단기차입금뿐 아니라 장기차입금과 사채 조달도 함께 이뤄졌다. 삼성바이오로직스 출자만을 위한 차입이라고 단정할 수는 없지만 1조원대 자금이 투입된 시기에 차입이 확대됐다.
이번에는 사정이 다르다. 예상 출자액은 4년 전보다 적은 반면 보유 현금은 2조원대로 늘었다. 현금 잔액만 놓고 보면 배정 물량을 전량 소화하더라도 외부 조달에 기대지 않고 대응할 수 있는 수준이다.
◇2조 현금 전부 '여유자금' 아니다…플랜트 선행수금도 확대
삼성물산은 6월 말 별도기준으로 현금 2조1300억원을 들고 있다. 현금 잔액만 보면 유증 대응 여력은 충분하다. 다만 상반기 현금 증가와 함께 건설·플랜트 사업에서는 선행 수금 확대도 나타났다. 프로젝트별 공사비 지출이 공개되지 않은 만큼 선행 수금액을 현금 증가분과 직접 대응시키기는 어렵지만 2조원대 현금을 모두 자유롭게 활용할 수 있는 여유자금으로 보기 어렵다.
삼성물산은 올해 상반기 별도 기준 영업활동에서 2조4646억원의 현금을 창출했다. 지난해 같은 기간 6105억원보다 크게 늘어난 수준이다. 투자활동에서는 2862억원, 재무활동에서는 1조300억원이 순유출됐지만 영업에서 들어온 현금이 이를 웃돌면서 기말 현금은 2조1300억원까지 증가했다.
상반기 현금 증가와 함께 건설·플랜트 사업에서는 선행 수금 확대도 나타났다. 삼성물산의 플랜트 계약부채는 지난해 말 1조104억원에서 올해 6월 말 1조5310억원으로 5206억원 늘었다. 이 가운데 공사선수금은 1046억원에서 4049억원으로 3002억원 증가했다. 초과청구선수금도 같은 기간 2203억원 늘었다.
일부 해외 프로젝트에서는 실제로 공사 진행보다 대금 회수가 앞섰다. 카타르 Facility E 프로젝트는 올해 6월 말 공정률이 37.3%였지만 누적 수금률은 약 57%였다. Dukhan Solar 역시 공정률은 0.8%였지만 누적 수금률은 약 15.5%였다. 계약상 마일스톤에 따라 공정 진행 이전에 대금을 먼저 확보한 영향이다.
이런 선행 수금은 삼성물산이 자체 자금을 먼저 투입해야 하는 부담을 낮추는 동시에 현금 확보에도 유리하게 작용한다. 다만 선수금은 앞으로 공사를 수행해야 할 의무와 맞물린 자금인 만큼 이를 모두 자유롭게 활용할 수 있는 여유자금으로 보기는 어렵다.
유증 이후 관건은 1조원 안팎의 출자금을 마련할 수 있느냐보다 출자 이후의 현금흐름이다. 선행 수금된 프로젝트의 공정이 본격화하면 자재비·인건비 등 관련 지출도 뒤따른다. 삼성물산이 자체 영업현금흐름으로 이를 소화하면서 다시 현금을 축적할 수 있느냐가 향후 재무적 완충력을 가를 전망이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사