수익 다변화 속도전…KB는 수수료, 우리는 보험
⑥[비이자이익]KB 3.6조로 규모·증가율 1위…우리 비은행 비중 22.3%

편집자주
기업은 숫자로 말한다. 기업의 영업·투자·재무활동의 결과물이 모두 숫자로 나타난다. THE CFO는 기업이 시장과 투자자에 전달하는 각종 숫자와 지표(Financial Index)들을 집계하고 분석했다. 숫자들을 통해 기업집단에서 주목해야 할 개별 기업들을 가려보고 그룹의 재무적 변화를 살펴본다. 그룹 뿐만 아니라 업종과 시가총액 순위 등 여러 카테고리를 통해 기업의 숫자를 분석한다.
국내 4대 금융지주가 올 들어 모두 비이자이익을 늘리는 데 성공했다. 다만 방법은 달랐다. KB금융은 자본시장 수수료를 키워 비이자이익 비중을 35.9%까지 끌어올렸고, 우리금융은 보험사 편입을 통해 비은행 비중을 22.3%까지 높였다.
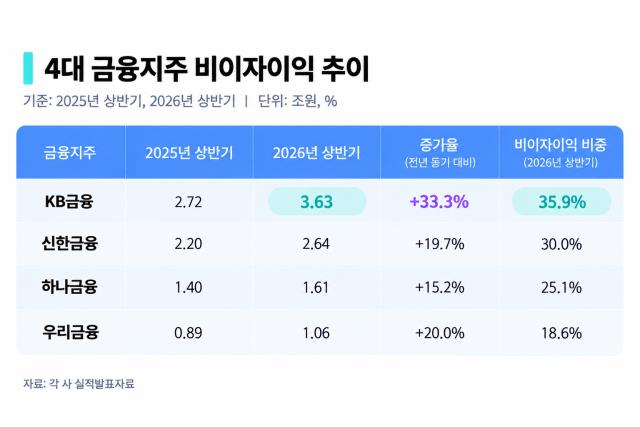
상반기 비이자이익은 4곳 모두 두 자릿수 증가했다. 규모는 KB금융이 3조6292억원으로 가장 컸고 신한금융 2조6381억원, 하나금융 1조6130억원, 우리금융 1조630억원 순이었다. 증가율도 KB금융이 33.3%로 가장 높았고 우리금융 20.0%, 신한금융 19.7%, 하나금융 15.2%가 뒤를 이었다. 같은 방향으로 비이자 수익을 키웠지만 각 지주가 기대는 수익원에는 차이가 있었다.
◇KB, 자본시장 수수료가 비이자이익 확대 견인
KB금융의 비이자이익 확대를 이끈 건 수수료다. 상반기 순수수료이익은 2조9612억원으로 전년 동기보다 50.6% 늘었다. 비이자이익 증가율 33.3%를 크게 웃돈다.
특히 증권 부문의 성장세가 두드러졌다. KB증권의 순수수료이익은 4100억원에서 1조1507억원으로 늘었고 총영업이익도 1조581억원에서 1조8531억원으로 증가했다. 은행 WM 수수료이익도 전년 동기보다 늘었고 KB자산운용의 운용자산 규모와 KB인베스트먼트 투자평가익도 함께 확대됐다. 자본시장 관련 수익원이 증권 한 곳에 집중되지 않고 여러 자회사로 넓어진 구조다.
다른 지주도 수수료수익을 크게 늘렸다. 신한금융은 2조1298억원으로 47.9%, 하나금융은 1조4874억원으로 37.7%, 우리금융은 1조2790억원으로 23.7% 증가했다.
신한금융도 수수료 성장이 비이자이익 확대를 주도했다. 증권수탁수수료가 221.4%, 펀드·방카·신탁수수료가 94.4% 증가했다. 유가증권과 외환·파생, 보험 관련 이익이 줄었지만 수수료 부문이 이를 메웠다.
◇KB·신한 30%대…하나·우리는 이자이익 영향 여전
비이자이익 비중에서는 지주별 포트폴리오 차이가 더 뚜렷했다. KB금융과 신한금융은 각각 35.9%, 30.0%로 30%대에 올라섰고 하나금융은 25.1%, 우리금융은 18.6%에 머물렀다.
하나금융은 수수료 증가세가 강했지만 매매평가익 감소가 발목을 잡았다. 상반기 수수료이익은 37.7% 늘었고 자산관리 관련 수수료는 100.5% 증가했다. 증권중개수수료와 투자일임·운용수수료도 각각 208.5%, 223.8% 늘었다.
반면 매매평가익은 8265억원에서 6602억원으로 20.1% 감소했다. 원화 약세에 따른 외화환산손실 영향이 반영되면서 수수료 증가분 일부를 상쇄했다. 비이자이익 비중 상승폭이 1.3%포인트에 그친 배경이다.
우리금융은 비이자이익이 20.0% 늘었지만 그룹 수익의 무게중심은 여전히 이자이익에 있다. 상반기 이자이익은 4조6600억원에 달했다. 비이자이익 비중은 16.4%에서 18.6%로 높아졌지만 4개 지주 가운데 유일하게 20%를 밑돌았다.
◇우리금융, 보험 편입으로 비은행 비중 20%대로
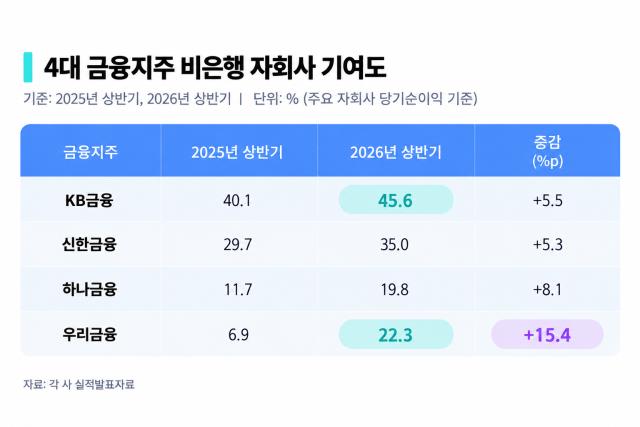
비은행 자회사 기여도에서는 포트폴리오 재편의 차이가 더 선명하게 드러났다. 주요 자회사 당기순이익을 기준으로 보면 KB금융의 비은행 기여도는 지난해 상반기 40.1%에서 올해 45.6%로 높아졌다. 신한금융은 29.7%에서 35.0%, 하나금융은 11.7%에서 19.8%로 상승했다.
KB금융은 증권과 보험, 카드가 그룹 이익의 상당 부분을 담당하고 있다. 상반기 KB증권은 7963억원, KB손해보험은 4788억원, KB국민카드는 2189억원, KB라이프생명은 1506억원의 순이익을 기록했다. 은행 외 자회사에서도 두꺼운 이익 기반을 확보한 셈이다.
신한금융은 자본시장 부문이 비은행 비중 확대를 이끌었다. 상반기 자본시장 부문 순이익은 6527억원으로 전년 동기보다 126.5% 증가했다. 신한투자증권과 신한자산운용의 순이익도 각각 123.1%, 135.1% 늘었다.
하나금융 역시 비은행 자회사의 이익 증가 속도가 은행을 웃돌았다. 하나은행 순이익이 1.7% 늘어난 사이 하나증권은 155.7%, 하나캐피탈은 599.3%, 하나카드는 14.2% 증가했다. 비은행 기여도가 11.7%에서 19.8%로 높아진 이유다.
변화 폭이 가장 컸던 곳은 우리금융이다. 회사가 제시한 비은행 비중은 6.9%에서 22.3%로 15.4%포인트 뛰었다. 동양생명과 ABL생명 편입 효과가 상반기 실적에 반영되면서 은행 중심 포트폴리오에 보험이라는 축이 새로 더해졌다.
기존 비은행 자회사 실적도 함께 개선됐다. 자산운용 순이익은 전년 동기보다 117.9% 늘었고 증권은 44.2%, 카드는 24.2%, 캐피탈은 14.2% 증가했다. 보험사 편입으로 포트폴리오 외연이 넓어진 데다 기존 비은행 자회사의 실적 개선까지 겹치면서 비은행 비중이 빠르게 높아졌다.
상반기 비이자이익은 4곳 모두 두 자릿수 증가했다. 규모는 KB금융이 3조6292억원으로 가장 컸고 신한금융 2조6381억원, 하나금융 1조6130억원, 우리금융 1조630억원 순이었다. 증가율도 KB금융이 33.3%로 가장 높았고 우리금융 20.0%, 신한금융 19.7%, 하나금융 15.2%가 뒤를 이었다. 같은 방향으로 비이자 수익을 키웠지만 각 지주가 기대는 수익원에는 차이가 있었다.
◇KB, 자본시장 수수료가 비이자이익 확대 견인
KB금융의 비이자이익 확대를 이끈 건 수수료다. 상반기 순수수료이익은 2조9612억원으로 전년 동기보다 50.6% 늘었다. 비이자이익 증가율 33.3%를 크게 웃돈다.
특히 증권 부문의 성장세가 두드러졌다. KB증권의 순수수료이익은 4100억원에서 1조1507억원으로 늘었고 총영업이익도 1조581억원에서 1조8531억원으로 증가했다. 은행 WM 수수료이익도 전년 동기보다 늘었고 KB자산운용의 운용자산 규모와 KB인베스트먼트 투자평가익도 함께 확대됐다. 자본시장 관련 수익원이 증권 한 곳에 집중되지 않고 여러 자회사로 넓어진 구조다.
다른 지주도 수수료수익을 크게 늘렸다. 신한금융은 2조1298억원으로 47.9%, 하나금융은 1조4874억원으로 37.7%, 우리금융은 1조2790억원으로 23.7% 증가했다.
신한금융도 수수료 성장이 비이자이익 확대를 주도했다. 증권수탁수수료가 221.4%, 펀드·방카·신탁수수료가 94.4% 증가했다. 유가증권과 외환·파생, 보험 관련 이익이 줄었지만 수수료 부문이 이를 메웠다.
◇KB·신한 30%대…하나·우리는 이자이익 영향 여전
비이자이익 비중에서는 지주별 포트폴리오 차이가 더 뚜렷했다. KB금융과 신한금융은 각각 35.9%, 30.0%로 30%대에 올라섰고 하나금융은 25.1%, 우리금융은 18.6%에 머물렀다.
하나금융은 수수료 증가세가 강했지만 매매평가익 감소가 발목을 잡았다. 상반기 수수료이익은 37.7% 늘었고 자산관리 관련 수수료는 100.5% 증가했다. 증권중개수수료와 투자일임·운용수수료도 각각 208.5%, 223.8% 늘었다.
반면 매매평가익은 8265억원에서 6602억원으로 20.1% 감소했다. 원화 약세에 따른 외화환산손실 영향이 반영되면서 수수료 증가분 일부를 상쇄했다. 비이자이익 비중 상승폭이 1.3%포인트에 그친 배경이다.
우리금융은 비이자이익이 20.0% 늘었지만 그룹 수익의 무게중심은 여전히 이자이익에 있다. 상반기 이자이익은 4조6600억원에 달했다. 비이자이익 비중은 16.4%에서 18.6%로 높아졌지만 4개 지주 가운데 유일하게 20%를 밑돌았다.
◇우리금융, 보험 편입으로 비은행 비중 20%대로
비은행 자회사 기여도에서는 포트폴리오 재편의 차이가 더 선명하게 드러났다. 주요 자회사 당기순이익을 기준으로 보면 KB금융의 비은행 기여도는 지난해 상반기 40.1%에서 올해 45.6%로 높아졌다. 신한금융은 29.7%에서 35.0%, 하나금융은 11.7%에서 19.8%로 상승했다.
KB금융은 증권과 보험, 카드가 그룹 이익의 상당 부분을 담당하고 있다. 상반기 KB증권은 7963억원, KB손해보험은 4788억원, KB국민카드는 2189억원, KB라이프생명은 1506억원의 순이익을 기록했다. 은행 외 자회사에서도 두꺼운 이익 기반을 확보한 셈이다.
신한금융은 자본시장 부문이 비은행 비중 확대를 이끌었다. 상반기 자본시장 부문 순이익은 6527억원으로 전년 동기보다 126.5% 증가했다. 신한투자증권과 신한자산운용의 순이익도 각각 123.1%, 135.1% 늘었다.
하나금융 역시 비은행 자회사의 이익 증가 속도가 은행을 웃돌았다. 하나은행 순이익이 1.7% 늘어난 사이 하나증권은 155.7%, 하나캐피탈은 599.3%, 하나카드는 14.2% 증가했다. 비은행 기여도가 11.7%에서 19.8%로 높아진 이유다.
변화 폭이 가장 컸던 곳은 우리금융이다. 회사가 제시한 비은행 비중은 6.9%에서 22.3%로 15.4%포인트 뛰었다. 동양생명과 ABL생명 편입 효과가 상반기 실적에 반영되면서 은행 중심 포트폴리오에 보험이라는 축이 새로 더해졌다.
기존 비은행 자회사 실적도 함께 개선됐다. 자산운용 순이익은 전년 동기보다 117.9% 늘었고 증권은 44.2%, 카드는 24.2%, 캐피탈은 14.2% 증가했다. 보험사 편입으로 포트폴리오 외연이 넓어진 데다 기존 비은행 자회사의 실적 개선까지 겹치면서 비은행 비중이 빠르게 높아졌다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사