같이 오른 레버리지, 속사정은 달랐다
⑤[재무안정성]우리금융 보험사 인수로 최대 상승…하나금융 권고 수준에 가장 근접

편집자주
기업은 숫자로 말한다. 기업의 영업·투자·재무활동의 결과물이 모두 숫자로 나타난다. THE CFO는 기업이 시장과 투자자에 전달하는 각종 숫자와 지표(Financial Index)들을 집계하고 분석했다. 숫자들을 통해 기업집단에서 주목해야 할 개별 기업들을 가려보고 그룹의 재무적 변화를 살펴본다. 그룹 뿐만 아니라 업종과 시가총액 순위 등 여러 카테고리를 통해 기업의 숫자를 분석한다.
지난해 국내 4대 금융지주의 별도 재무지표에서는 한 가지 공통된 변화가 나타났다. KB·신한·하나·우리금융 모두 자본총계가 1년 새 소폭 줄었고, 부채비율과 이중레버리지비율은 나란히 높아졌다.
다만 숫자를 끌어올린 힘은 달랐다. 우리금융은 동양생명과 ABL생명을 품으면서 자회사에 투입한 자금이 크게 늘었다. KB금융은 자회사 출자는 그대로였지만 자기주식 취득과 신종자본증권 상환 등으로 지주 자체 자본이 줄면서 비율이 소폭 높아졌다.
◇우리금융은 보험사 인수, KB금융은 자본 감소
이중레버리지비율은 금융지주가 자기자본 대비 자회사에 얼마나 출자했는지를 보여주는 지표다. 자회사 출자가 늘거나 자기자본이 줄면 비율이 상승한다. 금융당국의 권고 수준은 130% 이하로, 이를 웃돌 경우 경영실태평가에 부정적인 영향을 받을 수 있다. 2025년 말 4대 금융지주의 평균 이중레버리지비율은 113.72%였다.
가장 크게 움직인 곳은 우리금융이다. 우리금융은 지난해 7월 동양생명과 ABL생명을 자회사로 편입했다. 총 인수금액은 1조5493억원이다. 은행 중심의 사업구조를 보험까지 넓히는 과정에서 자회사에 투입한 자금도 크게 늘었다.
실제 자회사 출자총액은 24조2060억원에서 25조5975억원으로 1조3915억원, 5.7% 증가했다. 같은 기간 지주 자체 자본총계는 24조1527억원에서 23조9499억원으로 0.8% 줄었다. 출자는 늘고 이를 받치는 자본은 줄면서 이중레버리지비율은 100.22%에서 106.88%로 6.66%포인트 뛰었다. 상승폭은 4개 지주 가운데 가장 컸지만 절대 수준은 여전히 가장 낮다.
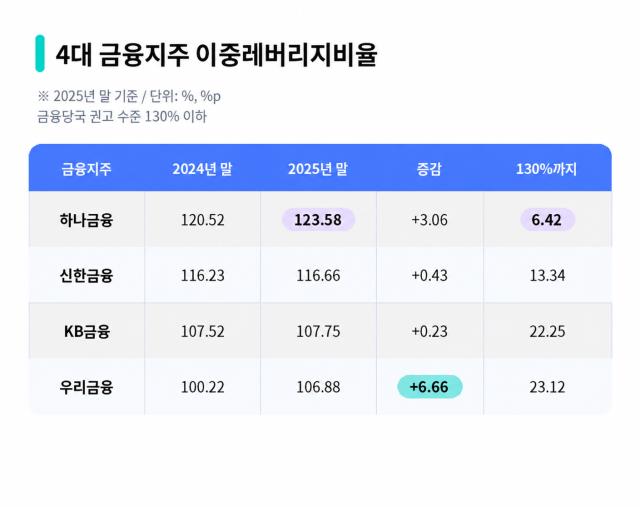
KB금융은 우리금융과 달리 자회사 출자를 늘리지 않았는데도 이중레버리지비율이 소폭 상승했다. 자회사 출자총액은 26조8678억원으로 2024년 말과 2025년 말이 동일했지만 이중레버리지비율은 107.52%에서 107.75%로 0.23%포인트 높아졌다.
분모인 자본이 줄었기 때문이다. 지난해 KB금융은 자기주식 취득으로 약 1조4800억원, 신종자본증권 상환으로 약 1조1300억원이 자본에서 빠져나갔다. 이익잉여금 증가가 상당 부분을 메웠지만 자본총계는 24조9886억원에서 24조9352억원으로 소폭 감소했다. 우리금융이 자회사 확대 과정에서 레버리지를 키웠다면 KB금융은 출자 변화 없이 주주환원 등에 따른 자본구조 변화가 비율을 밀어 올렸다.
◇상승폭은 우리금융, 규제 여력은 하나금융이 가장 좁아
상승폭은 우리금융이 가장 컸지만 절대 수준은 하나금융이 가장 높았다.
하나금융은 출자 증가와 자본 감소가 동시에 나타났다. 자회사 출자총액은 23조9145억원에서 24조1495억원으로 1.0% 늘어난 반면 자본총계는 19조8428억원에서 19조5408억원으로 1.5% 줄었다. 자기주식 취득 등 주주환원 확대도 자본 감소에 영향을 미치면서 이중레버리지비율은 120.52%에서 123.58%로 3.06%포인트 높아졌다.
신한금융은 상대적으로 변화 폭이 작았다. 출자총액과 자본총계 모두 큰 폭으로 움직이지 않으면서 이중레버리지비율도 116.23%에서 116.66%로 0.43%포인트 상승하는 데 그쳤다.
권고 수준인 130%까지 남은 거리를 놓고 보면 순서는 다시 뒤집힌다. 우리금융은 23.12%포인트, KB금융은 22.25%포인트의 여유가 있다. 신한금융은 13.34%포인트, 하나금융은 6.42%포인트다.
◇부채비율도 상승폭과 절대 수준 엇갈려
부채비율 양상도 달랐다. 단 지주회사 부채는 자회사 투자와 회사채 등 외부조달, 자본 운용 등에 따라 움직이는 만큼 단순히 부채가 늘었다는 사실만으로 재무부담을 동일하게 평가하기는 어렵다.
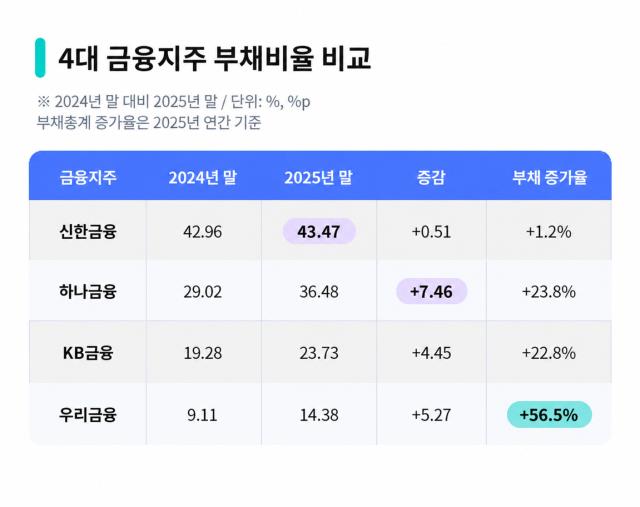
우리금융의 부채총계는 2조2003억원에서 3조4444억원으로 56.5% 증가했다. 4개 지주 가운데 증가율이 가장 높았다. 동양생명·ABL생명 인수로 지주 차원의 대규모 자금 소요가 발생한 시기와 겹친다. 다만 애초 부채 규모가 작았던 만큼 부채비율은 9.11%에서 14.38%로 5.27%포인트 오른 뒤에도 4개 지주 가운데 가장 낮았다.
하나금융은 부채총계가 5조7581억원에서 7조1285억원으로 23.8% 늘었다. 여기에 자본까지 줄면서 부채비율은 29.02%에서 36.48%로 7.46%포인트 상승했다. 부채비율 상승폭으로는 4곳 중 가장 컸다.
KB금융도 부채총계가 4조8183억원에서 5조9179억원으로 22.8% 증가했다. 자본 감소폭은 크지 않아 부채비율은 19.28%에서 23.73%로 4.45%포인트 높아졌다.
신한금융은 움직임이 가장 작았다. 부채총계가 11조3185억원에서 11조4487억원으로 1.2% 늘어 증가폭이 가장 작았고, 부채비율도 0.51%포인트 오르는 데 그쳤다. 다만 부채비율 자체는 43.47%로 4개 지주 가운데 가장 높았다.
다만 숫자를 끌어올린 힘은 달랐다. 우리금융은 동양생명과 ABL생명을 품으면서 자회사에 투입한 자금이 크게 늘었다. KB금융은 자회사 출자는 그대로였지만 자기주식 취득과 신종자본증권 상환 등으로 지주 자체 자본이 줄면서 비율이 소폭 높아졌다.
◇우리금융은 보험사 인수, KB금융은 자본 감소
이중레버리지비율은 금융지주가 자기자본 대비 자회사에 얼마나 출자했는지를 보여주는 지표다. 자회사 출자가 늘거나 자기자본이 줄면 비율이 상승한다. 금융당국의 권고 수준은 130% 이하로, 이를 웃돌 경우 경영실태평가에 부정적인 영향을 받을 수 있다. 2025년 말 4대 금융지주의 평균 이중레버리지비율은 113.72%였다.
가장 크게 움직인 곳은 우리금융이다. 우리금융은 지난해 7월 동양생명과 ABL생명을 자회사로 편입했다. 총 인수금액은 1조5493억원이다. 은행 중심의 사업구조를 보험까지 넓히는 과정에서 자회사에 투입한 자금도 크게 늘었다.
실제 자회사 출자총액은 24조2060억원에서 25조5975억원으로 1조3915억원, 5.7% 증가했다. 같은 기간 지주 자체 자본총계는 24조1527억원에서 23조9499억원으로 0.8% 줄었다. 출자는 늘고 이를 받치는 자본은 줄면서 이중레버리지비율은 100.22%에서 106.88%로 6.66%포인트 뛰었다. 상승폭은 4개 지주 가운데 가장 컸지만 절대 수준은 여전히 가장 낮다.
KB금융은 우리금융과 달리 자회사 출자를 늘리지 않았는데도 이중레버리지비율이 소폭 상승했다. 자회사 출자총액은 26조8678억원으로 2024년 말과 2025년 말이 동일했지만 이중레버리지비율은 107.52%에서 107.75%로 0.23%포인트 높아졌다.
분모인 자본이 줄었기 때문이다. 지난해 KB금융은 자기주식 취득으로 약 1조4800억원, 신종자본증권 상환으로 약 1조1300억원이 자본에서 빠져나갔다. 이익잉여금 증가가 상당 부분을 메웠지만 자본총계는 24조9886억원에서 24조9352억원으로 소폭 감소했다. 우리금융이 자회사 확대 과정에서 레버리지를 키웠다면 KB금융은 출자 변화 없이 주주환원 등에 따른 자본구조 변화가 비율을 밀어 올렸다.
◇상승폭은 우리금융, 규제 여력은 하나금융이 가장 좁아
상승폭은 우리금융이 가장 컸지만 절대 수준은 하나금융이 가장 높았다.
하나금융은 출자 증가와 자본 감소가 동시에 나타났다. 자회사 출자총액은 23조9145억원에서 24조1495억원으로 1.0% 늘어난 반면 자본총계는 19조8428억원에서 19조5408억원으로 1.5% 줄었다. 자기주식 취득 등 주주환원 확대도 자본 감소에 영향을 미치면서 이중레버리지비율은 120.52%에서 123.58%로 3.06%포인트 높아졌다.
신한금융은 상대적으로 변화 폭이 작았다. 출자총액과 자본총계 모두 큰 폭으로 움직이지 않으면서 이중레버리지비율도 116.23%에서 116.66%로 0.43%포인트 상승하는 데 그쳤다.
권고 수준인 130%까지 남은 거리를 놓고 보면 순서는 다시 뒤집힌다. 우리금융은 23.12%포인트, KB금융은 22.25%포인트의 여유가 있다. 신한금융은 13.34%포인트, 하나금융은 6.42%포인트다.
◇부채비율도 상승폭과 절대 수준 엇갈려
부채비율 양상도 달랐다. 단 지주회사 부채는 자회사 투자와 회사채 등 외부조달, 자본 운용 등에 따라 움직이는 만큼 단순히 부채가 늘었다는 사실만으로 재무부담을 동일하게 평가하기는 어렵다.
우리금융의 부채총계는 2조2003억원에서 3조4444억원으로 56.5% 증가했다. 4개 지주 가운데 증가율이 가장 높았다. 동양생명·ABL생명 인수로 지주 차원의 대규모 자금 소요가 발생한 시기와 겹친다. 다만 애초 부채 규모가 작았던 만큼 부채비율은 9.11%에서 14.38%로 5.27%포인트 오른 뒤에도 4개 지주 가운데 가장 낮았다.
하나금융은 부채총계가 5조7581억원에서 7조1285억원으로 23.8% 늘었다. 여기에 자본까지 줄면서 부채비율은 29.02%에서 36.48%로 7.46%포인트 상승했다. 부채비율 상승폭으로는 4곳 중 가장 컸다.
KB금융도 부채총계가 4조8183억원에서 5조9179억원으로 22.8% 증가했다. 자본 감소폭은 크지 않아 부채비율은 19.28%에서 23.73%로 4.45%포인트 높아졌다.
신한금융은 움직임이 가장 작았다. 부채총계가 11조3185억원에서 11조4487억원으로 1.2% 늘어 증가폭이 가장 작았고, 부채비율도 0.51%포인트 오르는 데 그쳤다. 다만 부채비율 자체는 43.47%로 4개 지주 가운데 가장 높았다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사