삼성바이오로직스의 폴리펩타이드그룹 인수를 두고 실익에 대한 전망이 엇갈리고 있다. 폴리펩타이드가 올해 매출 성장과 영업이익 흑자 전환을 이뤘으나 삼성바이오로직스의 연결 편입 이후 전체 수익성을 끌어내릴 수 있다는 우려도 제기됐다. 인수 후 설비투자 부담도 남아 있어 삼성바이오로직스 유상증자 이후에도 적잖은 재무 부담이 예상된다.
◇폴리펩타이드, GLP-1 등 대사질환 생산 확대로 수익성 개선
스위스 폴리펩타이드그룹의 IR자료 등에 따르면 올해 상반기 폴리펩타이드그룹은 2억3663만유로, 원화 약 3680억원의 매출을 기록했다. 작년 동기 1억6710만유로 대비 41.6% 증가했다.
영업이익은 2198만유로, 원화 341억원을 기록했다. 작년 1372만유로 영업손실에서 흑자 전환을 이뤘다. 당기순이익 역시 같은 기간 2654만유로 순손실에서 908만유로 순이익으로 전환했다.
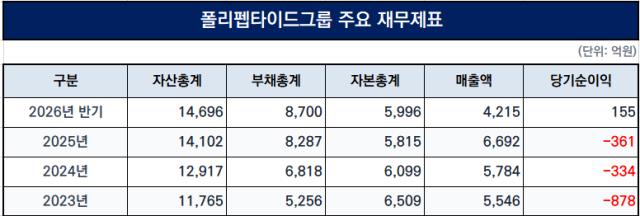
폴리펩타이드그룹은 작년까지만 해도 순손실이 지속되는 모습을 보였다. 2023년부터 작년까지 원화 기준 5000억원 이상의 매출을 꾸준히 기록했지만 해당 기간 매년 수백억원의 순손실을 나타냈다. 3년간 누적 순손실 규모는 1574억원에 달한다.
올해의 흑자전환은 '글루카곤 유사 펩타이드-1(GLP-1)' 등 대사질환 치료제 생산 부문의 확대에 기인했다. 대사질환 치료제 부문 매출은 1억6174만유로로 작년 동기 대비 72.7% 증가했다.
벨기에 브렌르알로의 고체상 펩타이드 합성(SPPS) 신규 생산 설비가 목표 가동률에 도달하면서 관련 매출이 늘어났다. 상대적으로 마진율이 높은 대사질환 부문의 매출 비중이 작년 상반기 56%에서 68.4%로 확대되면서 수익성이 개선됐다.
출처: 삼성바이오로직스 증권신고서
이러한 수익성 개선은 폴리펩타이드 인수를 앞두고 있는 삼성바이오로직스의 미래 가치에도 긍정적 영향을 미칠 것으로 예상됐다. 삼성바이오로직스는 올해 7월 폴리펩타이드 인수 결정을 공시하면서 작년까지의 폴리펩타이드 실적을 공개했다. 인수를 위한 3조원 규모의 유상증자를 추진하는 과정에서도 증권신고서를 통해 올해 상반기 실적까지 추가 반영했다.
최근 3년 연속 순손실을 기록하던 기업이 반기 만에 흑자로 돌아선 최신 지표는 2조7100억원에 달하는 대형 M&A의 타당성을 뒷받침하는 핵심 논리로 활용된다. 폴리펩타이드도 연간 매출 성장률 가이던스를 기존 20~25%에서 25~30%로 상향했다. EBITDA 마진 목표도 10% 중후반(Mid-to-high teens)에서 10% 후반대(High-teens)로 높였다.
◇삼성바이오로직스와 순이익률 격처 커, 인수 후 시설 투자도 부담
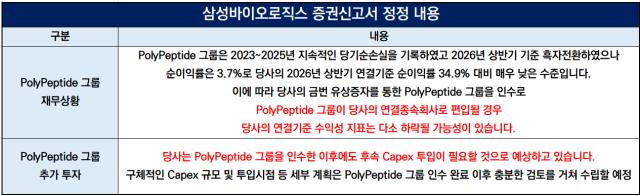
하지만 폴리펩타이드의 흑자 전환이라는 성적표만으로 이번 인수의 실익을 속단하기는 이르다는 의견도 있다. 올해 상반기 순이익률은 3.7%로 삼성바이오로직스의 같은 기간 연결기준 순이익률 34.9%와는 10배 격차가 있다. 폴리펩타이드 인수가 마무리되고 계열사로 편입이 완료되면 삼성바이오로직스 전체의 수익성에는 단기적으로 악영향을 미칠 것으로 예상된다.
삼성바이오로직스 역시 이러한 리스크에 대해 투자자들에게 안내하고 있다. 자진 정정 증권신고서를 통해 "폴리펩타이드그룹이 당사의 연결종속회사로 편입될 경우 당사의 연결기준 수익성 지표는 다소 하락될 가능성이 있다"고 밝혔다.
여기에 인수 이후 추가로 투입해야 할 설비투자(CAPEX) 부담도 변수로 거론된다. 폴리펩타이드는 스웨덴 말뫼와 프랑스 스트라스부르 등에서 생산능력 확장을 진행 중이다. 매출 대비 15~20% 수준의 설비투자를 중기적으로 유지하겠다고 밝혔다.
출처: 삼성바이오로직스 증권신고서
삼성바이오로직스 역시 인수 완료 후 폴리펩타이드 생산시설에 추가 투자가 필요할 수 있다고 언급했다. 구체적인 투자 규모와 시점은 인수 절차가 마무리된 이후 결정하겠다는 입장으로 현시점에서 가늠하기 쉽지 않다.
결국 이번 인수의 성패는 인수 이후 폴리펩타이드의 생산 효율성을 얼마나 빠르게 끌어올려 모회사의 수익성 희석(Dilution) 충격을 최소화하느냐에 달려 있다. 삼성바이오로직스가 보유한 세계 최고 수준의 공정 운영 노하우와 CDMO 수주 경쟁력을 폴리펩타이드의 펩타이드 플랫폼에 성공적으로 이식해 시너지를 조기에 가시화하는 것이 핵심 과제로 꼽힌다.
삼성바이오로직스는 증권신고서를 통해 "글로벌 최고 수준의 바이오 CDMO 업체 경쟁력 보유를 목표로 해외 생산거점을 확보하고 있고 이에 따라 당사의 외형 성장과 수익성 개선이 예상된다"며 "생산 거점 국가별 법, 제도의 변화 및 글로벌 바이오 시장의 급격한 침체 등 현재 시점에서 예상하기 어려운 변수로 인해 글로벌 생산 거점의 가동률과 수익성이 하락할 수 있다"고 밝혔다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >