롯데물산, 조달창구 넓혔지만 계열지원 부담 여전
영업이익률 17.8%→27.1%…공모채 줄고 외화채·보증부 조달 확대, 순차입금 4319억 증가

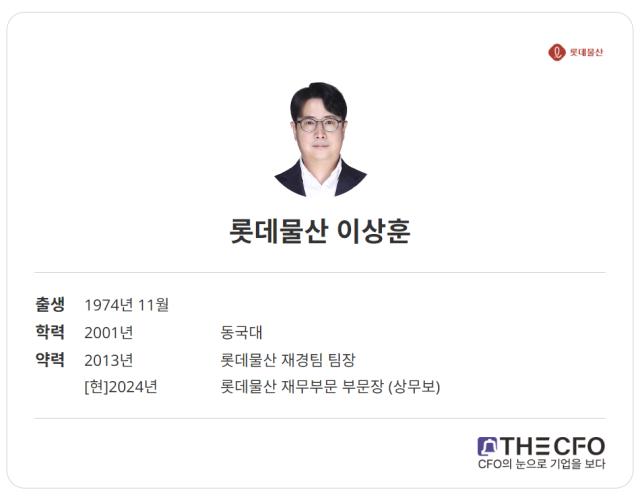
이상훈 재무부문장(상무보)이 롯데물산 최고재무책임자(CFO)를 맡은 이후 연결 영업이익률은 10%p 가까이 올랐다. 상각전영업이익(EBITDA)은 같은 기간 16% 넘게 늘었고 상각전영업이익(EBITDA)마진 역시 10%p 정도 상승했다. 본업만 놓고 보면 수익성 개선 폭이 뚜렷하다.
문제는 재무구조다. 신용등급 하락 이후 국내 공모채 의존도를 낮추고 외화사채와 지급보증부 조달로 창구를 넓혔지만 조달처 다변화가 차입 부담 자체를 줄이지는 못했다. 오히려 롯데건설 등 계열사 지원을 위한 자금보충약정이 연결 차입금으로 잡히면서 순차입금은 완만한 우상향곡선을 그렸다.
결과적으로 본업에서 벌어들이는 현금과 낮아진 조달금리가 재무 부담을 완화하고 있지만 계열지원이 발목을 잡는 구조다. 이상훈 상무보가 조달 창구를 넓히는 데는 성과를 냈지만 연결 기준 재무부담을 낮추는 과제는 여전히 남아있다.
◇임대 수익성 끌어올린 3년…영업이익률 17.8%에서 27.1%로
이상훈 상무보는 1974년 11월생으로 동국대학교 회계학과를 나왔다. 롯데물산 재경팀장을 맡고 있던 그는 그는 2023년 말 발표된 2024년 정기인사에서 재무부문장으로 이름을 올렸다. 직전까지 재무 조직은 신창훈 경영지원부문장이 총괄했다. 롯데물산이 경영지원부문에서 재무부문을 떼어낸 시점과 이 상무보의 부임 시점이 겹친다.
이사회 진입은 2024년 2월 임시주주총회에서 이뤄졌다. 같은 주총에서 신창훈 사내이사가 사임하고 장재훈 대표이사가 선임됐다. 이 상무보는 올 3월 정기주총에서 중임돼 임기가 2029년 3월까지 늘었다. 장 대표, 최영 투자전략본부장, 원인철 사외이사와 함께 4인 이사회를 구성하고 보상위원회·투명경영위원회 위원을 겸하고 있다.
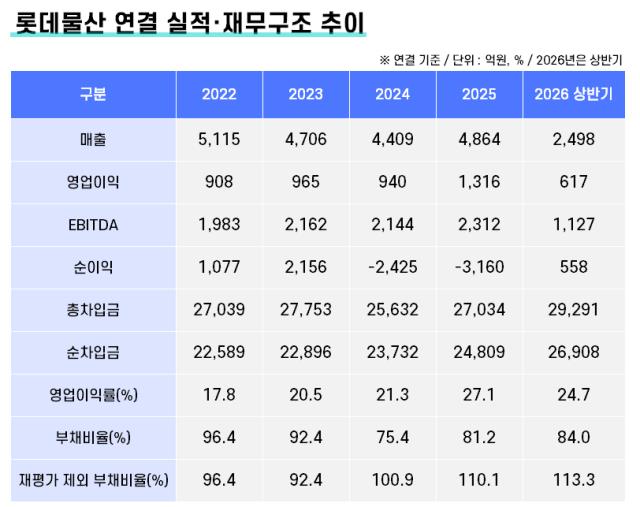
롯데물산의 실적은 꾸준히 개선되고 있다. 연결기준 매출은 2022년 5115억원, 2023년 4706억원, 2024년 4409억원, 2025년 4864억원을 기록했다. 매출은 등락했지만 영업이익은 908억원에서 1316억원으로 늘었다. 올 상반기에도 매출 2498억원, 영업이익 617억원으로 전년 동기 2359억원, 458억원을 모두 웃돌았다.
투자 부담이 크지 않은 시기였다는 점도 작용했다. 자본적지출(CAPEX)은 2022년 229억원에서 2025년 98억원으로 줄었다. 롯데월드타워·월드몰 준공 이후 대규모 신축 소요가 사라진 국면을 활용한 것으로 풀이된다.
이 상무보는 CFO 를 맡은 시기 크게 달라진 대목 조달 구조다. 한국신용평가도 2024년 6월 전망을 '부정적'으로 바꾼 뒤 2025년 6월 'A+, 안정적'으로 낮췄다. 나이스신용평가는 올 6월에도 'AA-, 부적적'을 유지해 등급 스플릿 상태가 이어지고 있다. 공모채 잔액은 2024년 말 4750억원, 2025년 말 4050억원에서 올 6월 말 950억원으로 줄었다. 2025년 3월 발행분은 2년물 300억원, 3년물 200억원에 그쳤다.
빈자리는 외화채가 일부 채웠다. 외화채 잔액은 2025년 말 7002억원에서 올 6월 말 9002억원으로 늘었다. 2025년 7월 3억달러 규모 해외지속가능채권을 표면금리 4.38%, 2028년 7월 만기 조건으로 발행했다. 국민은행 지급보증을 붙여 무디스로부터 Aa3를 받았다. 올 2월에는 1억달러 공모 김치본드를 담보부 익일물 조달금리(SOFR) 대비 145bp 가산 조건으로 찍었고 6월에는 하나은행 지급보증부 외화사모사채 1억8400만달러를 SOFR 대비 90bp에 발행했다. SOFR은 미국 국채를 담보로 하루 동안 자금을 빌릴 때 적용되는 단기 기준금리다.
실적이 개선되는 흐름에 발맞춰 조달금리는 낮아졌다. 원화 공모채 표면금리는 2023년 3월 3년물 5.37%에서 2025년 3월 3년물 3.55%로 182bp 낮아졌다. 외화채는 모두 통화이자율스왑으로 원화 고정금리로 전환했다. 김치본드는 연 4.38%, 외화사모사채는 연 4.82%다. 국내 등급 강등을 은행 지급보증과 외화 창구로 우회한 셈이다.
◇재평가가로 낮춘 부채비율…계열 지원 부담은 여전
이 상무보가 재무 헤드를 맡고 있던 시기 롯데물산은 자산재평가를 단행했다. 이를 통해 재무구조는 개선됐다. 연결 부채비율은 2022년 96.4%에서 2024년 75.4%로 내려갔다. 그러나 반대편을 함께 들여다보면 결론이 달라진다.
롯데물산은 2024년 토지에 재평가모형을 도입했다. 이 회계정책 변경으로 인식한 세전기타포괄이익은 2조1135억원, 자본에 쌓인 재평가잉여금은 1조5555억원이다. 올 6월 말 토지 장부금액은 재평가모형 기준 4조3821억원, 원가모형 기준 2조2540억원이다. 재평가잉여금을 자본에서 덜어내면 부채비율은 2024년 100.9%, 2025년 110.1%, 올 6월 말 113.3%로 올라간다. 지표 개선의 상당 부분이 회계정책 변경 효과라는 얘기다.
연결 순차입금은 2022년 말 2조2589억원에서 올 6월 말 2조6908억원으로 4319억원 늘었다. 총차입금은 2024년 말 2조5632억원까지 줄었다가 올 6월 말 2조9291억원으로 되돌아갔다. 올 상반기 총차입금 증가분 2257억원 가운데 1500억원은 롯데건설 신종자본증권 유동화를 위한 자산유동화대출(ABL)이다. 본업이 벌어들인 현금을 계열 지원이 상쇄하는 구조가 고착된 셈이다.
차입금이 늘어난 원인은 계열 지원이다. 롯데건설이 발행한 신종자본증권을 유동화하기 위해 설립된 엘씨파트너스제이차·제사차의 ABL 대출약정 3000억원에 자금보충약정을 제공했고 해당 차입 3000억원이 연결 차입금으로 계상됐다. 금리는 각각 연 5.90%, 연 5.57%로 3년 후부터 스텝업 구조가 적용된다.
지원 범위는 여전히 넓다. 롯데건설 사모사채 매입을 위해 설립된 프로젝트샬롯에 2000억원을 대여했고 선·중순위 대주에 이자자금보충약정을 제공하고 있다. 롯데케미칼 회사채의 은행 지급보증을 확보하기 위해 롯데월드타워·롯데월드몰에 설정한 담보 한도는 1조6448억원이다. 1년 내 만기가 돌아오는 단기차입금과 유동성장기부채는 올 6월 말 1조936억원으로 총차입금의 37.3%에 해당한다.
롯데물산 관계자는 "순차입금과 총차입금 증가의 주요 원인은 2025년말~2026년초 롯데건설이 발행한 신종자본증권에 대해 롯데물산이 자금보충약정을 제공한 것인데 이는 실제 외부 차입이 생긴 것은 아니다"며 "계열사 지원 영향에도 재무지표를 안정적으로 관리 중에 있다" 고 설명했다.
문제는 재무구조다. 신용등급 하락 이후 국내 공모채 의존도를 낮추고 외화사채와 지급보증부 조달로 창구를 넓혔지만 조달처 다변화가 차입 부담 자체를 줄이지는 못했다. 오히려 롯데건설 등 계열사 지원을 위한 자금보충약정이 연결 차입금으로 잡히면서 순차입금은 완만한 우상향곡선을 그렸다.
결과적으로 본업에서 벌어들이는 현금과 낮아진 조달금리가 재무 부담을 완화하고 있지만 계열지원이 발목을 잡는 구조다. 이상훈 상무보가 조달 창구를 넓히는 데는 성과를 냈지만 연결 기준 재무부담을 낮추는 과제는 여전히 남아있다.
◇임대 수익성 끌어올린 3년…영업이익률 17.8%에서 27.1%로
이상훈 상무보는 1974년 11월생으로 동국대학교 회계학과를 나왔다. 롯데물산 재경팀장을 맡고 있던 그는 그는 2023년 말 발표된 2024년 정기인사에서 재무부문장으로 이름을 올렸다. 직전까지 재무 조직은 신창훈 경영지원부문장이 총괄했다. 롯데물산이 경영지원부문에서 재무부문을 떼어낸 시점과 이 상무보의 부임 시점이 겹친다.
이사회 진입은 2024년 2월 임시주주총회에서 이뤄졌다. 같은 주총에서 신창훈 사내이사가 사임하고 장재훈 대표이사가 선임됐다. 이 상무보는 올 3월 정기주총에서 중임돼 임기가 2029년 3월까지 늘었다. 장 대표, 최영 투자전략본부장, 원인철 사외이사와 함께 4인 이사회를 구성하고 보상위원회·투명경영위원회 위원을 겸하고 있다.
롯데물산의 실적은 꾸준히 개선되고 있다. 연결기준 매출은 2022년 5115억원, 2023년 4706억원, 2024년 4409억원, 2025년 4864억원을 기록했다. 매출은 등락했지만 영업이익은 908억원에서 1316억원으로 늘었다. 올 상반기에도 매출 2498억원, 영업이익 617억원으로 전년 동기 2359억원, 458억원을 모두 웃돌았다.
투자 부담이 크지 않은 시기였다는 점도 작용했다. 자본적지출(CAPEX)은 2022년 229억원에서 2025년 98억원으로 줄었다. 롯데월드타워·월드몰 준공 이후 대규모 신축 소요가 사라진 국면을 활용한 것으로 풀이된다.
이 상무보는 CFO 를 맡은 시기 크게 달라진 대목 조달 구조다. 한국신용평가도 2024년 6월 전망을 '부정적'으로 바꾼 뒤 2025년 6월 'A+, 안정적'으로 낮췄다. 나이스신용평가는 올 6월에도 'AA-, 부적적'을 유지해 등급 스플릿 상태가 이어지고 있다. 공모채 잔액은 2024년 말 4750억원, 2025년 말 4050억원에서 올 6월 말 950억원으로 줄었다. 2025년 3월 발행분은 2년물 300억원, 3년물 200억원에 그쳤다.
빈자리는 외화채가 일부 채웠다. 외화채 잔액은 2025년 말 7002억원에서 올 6월 말 9002억원으로 늘었다. 2025년 7월 3억달러 규모 해외지속가능채권을 표면금리 4.38%, 2028년 7월 만기 조건으로 발행했다. 국민은행 지급보증을 붙여 무디스로부터 Aa3를 받았다. 올 2월에는 1억달러 공모 김치본드를 담보부 익일물 조달금리(SOFR) 대비 145bp 가산 조건으로 찍었고 6월에는 하나은행 지급보증부 외화사모사채 1억8400만달러를 SOFR 대비 90bp에 발행했다. SOFR은 미국 국채를 담보로 하루 동안 자금을 빌릴 때 적용되는 단기 기준금리다.
실적이 개선되는 흐름에 발맞춰 조달금리는 낮아졌다. 원화 공모채 표면금리는 2023년 3월 3년물 5.37%에서 2025년 3월 3년물 3.55%로 182bp 낮아졌다. 외화채는 모두 통화이자율스왑으로 원화 고정금리로 전환했다. 김치본드는 연 4.38%, 외화사모사채는 연 4.82%다. 국내 등급 강등을 은행 지급보증과 외화 창구로 우회한 셈이다.
◇재평가가로 낮춘 부채비율…계열 지원 부담은 여전
이 상무보가 재무 헤드를 맡고 있던 시기 롯데물산은 자산재평가를 단행했다. 이를 통해 재무구조는 개선됐다. 연결 부채비율은 2022년 96.4%에서 2024년 75.4%로 내려갔다. 그러나 반대편을 함께 들여다보면 결론이 달라진다.
롯데물산은 2024년 토지에 재평가모형을 도입했다. 이 회계정책 변경으로 인식한 세전기타포괄이익은 2조1135억원, 자본에 쌓인 재평가잉여금은 1조5555억원이다. 올 6월 말 토지 장부금액은 재평가모형 기준 4조3821억원, 원가모형 기준 2조2540억원이다. 재평가잉여금을 자본에서 덜어내면 부채비율은 2024년 100.9%, 2025년 110.1%, 올 6월 말 113.3%로 올라간다. 지표 개선의 상당 부분이 회계정책 변경 효과라는 얘기다.
연결 순차입금은 2022년 말 2조2589억원에서 올 6월 말 2조6908억원으로 4319억원 늘었다. 총차입금은 2024년 말 2조5632억원까지 줄었다가 올 6월 말 2조9291억원으로 되돌아갔다. 올 상반기 총차입금 증가분 2257억원 가운데 1500억원은 롯데건설 신종자본증권 유동화를 위한 자산유동화대출(ABL)이다. 본업이 벌어들인 현금을 계열 지원이 상쇄하는 구조가 고착된 셈이다.
차입금이 늘어난 원인은 계열 지원이다. 롯데건설이 발행한 신종자본증권을 유동화하기 위해 설립된 엘씨파트너스제이차·제사차의 ABL 대출약정 3000억원에 자금보충약정을 제공했고 해당 차입 3000억원이 연결 차입금으로 계상됐다. 금리는 각각 연 5.90%, 연 5.57%로 3년 후부터 스텝업 구조가 적용된다.
지원 범위는 여전히 넓다. 롯데건설 사모사채 매입을 위해 설립된 프로젝트샬롯에 2000억원을 대여했고 선·중순위 대주에 이자자금보충약정을 제공하고 있다. 롯데케미칼 회사채의 은행 지급보증을 확보하기 위해 롯데월드타워·롯데월드몰에 설정한 담보 한도는 1조6448억원이다. 1년 내 만기가 돌아오는 단기차입금과 유동성장기부채는 올 6월 말 1조936억원으로 총차입금의 37.3%에 해당한다.
롯데물산 관계자는 "순차입금과 총차입금 증가의 주요 원인은 2025년말~2026년초 롯데건설이 발행한 신종자본증권에 대해 롯데물산이 자금보충약정을 제공한 것인데 이는 실제 외부 차입이 생긴 것은 아니다"며 "계열사 지원 영향에도 재무지표를 안정적으로 관리 중에 있다" 고 설명했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사