삼척블루파워, 회사채 줄이고 지표 밖 조달 늘렸다
상반기 총차입금 1047억 감소…공급자금융 1100억 증가, 미정산금 제외하면 영업손실

편집자주
기업의 재무전략은 사업과 기업가치를 뒷받침하는데 그 목적이 있다. 사업자금이 필요하면 적기에 조달을 해야 한다. 증자나 채권 발행, 자산 매각 등 방법도 다양하다. 현금이 넘쳐나면 운용이나 투자, 배당을 택할 수 있다. 그리고 모든 선택엔 결과물이 있다. 더벨이 천차만별인 기업들의 재무전략과 성과를 살펴본다.
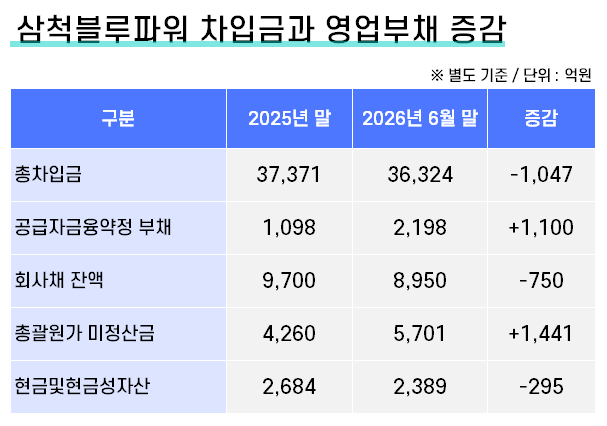
삼척블루파워의 차입 관련 지표가 소폭 개선됐다. 총차입금은 2024년 말 3조8781억원에서 올 6월 말 3조6324억원으로 2457억원 줄었다. 차입금의존도는 같은 기간 79.8%에서 68.8%로 11%p 낮아졌다. 2025년 말과 비교하면 올 상반기 중 총차입금이 1047억원 감소했다. 그런데 같은 6개월 동안 공급자 대금 결제를 미루는 공급자금융약정 부채는 1098억원에서 2198억원으로 1100억원 늘었다. 차입금 감소액과 영업부채 증가액이 거의 맞물린 셈이다.
현금 동원력은 크지 않다. 6월 말 현금및현금성자산 2389억원 가운데 2322억원이 프로젝트파이낸싱(PF) 약정에 따라 질권이 설정돼 자유롭게 쓸 수 있는 자금은 67억원 수준이다. 이런 상황에서 삼척블루파워는 15일 만기가 돌아온 제9회 공모채 2050억원에 만기 3년짜리 기업어음(CP) 1500억원으로 대응했다.
2024년 새로 체결한 회사채 인수확약이 2027년까지 유효한데도 공모채 대신 CP를 택했다. 삼척블루파워가 보유한 등급의 장기CP 금리는 동일 트랜치의 회사채보다 금리가 50bp 이상 낮다는 점이 고려된 것으로 풀이된다.
◇실제 수익성, 외견 하회
삼척블루파워가 운영하는 삼척화력 1·2호기는 2024년 5월과 2025년 1월 각각 준공됐다. 총투자비 4조8790억원을 들인 2100MW 설비다. 다만 이용률은 2025년 21.3%, 올 상반기 25.9%에 머물렀다. 동해안-신가평 HVDC 준공이 늦어지며 송전제약이 풀리지 않은 탓이다.
상반기 매출은 3275억원으로 전년동기 2517억원 대비 30.1% 늘었다. 반면 영업이익은 1350억원에서 1119억원으로 17.1% 줄었다. 올초 1호기 고장정지로 용량정산금이 837억원에서 565억원으로 272억원 감소한 영향이다. 에너지정산금이 1470억원에서 2504억원으로 늘었지만 상쇄하지 못했다.
이익의 원천도 정산 지연에 있다. 삼척블루파워는 시장정산금이 총괄원가에 미달한 금액을 매출원가에서 차감하고 기타유동자산으로 쌓는 회계정책을 쓴다. 한국기업평가에 따르면 해당 차감 규모는 2024년 2035억원, 2025년 2224억원, 올 상반기 1442억원이다. 차감 효과를 제외하면 상반기 영업손익은 323억원 적자, 2025년은 24억원 흑자에 그친다. 나이스신용평가는 이를 두고 "회사의 실제 수익성은 외견상 수치를 하회한다"고 평가했다.
상반기 상각전영업이익(EBITDA)은 2221억원, 이자비용은 966억원으로 커버리지는 2.3배다. 2024년 4.5배에서 2025년 2.1배로 떨어진 뒤 회복이 더디다. 순이익은 2024년 1779억원에서 2025년 231억원으로 87.0% 줄었다.
벌어들인 현금도 만기 대응에 쓸 수 없다. 6월 말 보통예금 2322억원 전액이 PF 약정에 따라 담보로 제공돼 있다. 자유롭게 쓸 수 있는 자금은 67억원 수준이다. 같은 시점 단기성차입금은 유동성사채 3548억원과 유동성 PF차입금 1467억원을 합쳐 5016억원이다.
◇회사채 줄고 영업부채와 CP 늘어
조달 수단의 무게중심은 회사채에서 다른 곳으로 옮겨가는 모양새다. 회사채 잔액은 2025년 말 9700억원에서 6월 말 8950억원으로 줄었다. 하반기 회사채 잔액은 더 줄었을 것으로 보인다. 삼척블루파워는 이달 돌아온 회사채 만기에 맞춰 3년짜리 기업어음(CP)을 찍었다.
삼척블루파워는 15일 800억원과 700억원 두 건으로 나눠 총 1500억원 규모 CP를 발행했다. 만기일은 2029년 9월 14일로 1095일물이다. 같은 날 삼척블루파워는 2023년 9월 발행한 제9회 무보증사채 2050억원의 만기를 맞았다.
장기 CP는 만기가 1년을 초과하는 기업어음이다. CP는 단기신용등급을 기반으로 발행된다. 장기CP는 단기등급으로 만기가 1년이 넘는 자금을 조달해 시장을 왜곡한다는 지적을 받기도 한다. 조달비용이 회사채보다 적고 발행 절차가 간편해 회사채 시장에서 등급 부담이 큰 기업들이 선호하는 방식이다.
삼척블루파워는 공급자금융약정과 유동화 등 다른 조달 수단도 차입부담을 완화하는 데 활용하고 있다. 공급자금융약정은 금융기관이 공급자에게 대금을 먼저 지급하고 회사가 나중에 갚는 구조로 회계상 차입금이 아닌 미지급금으로 분류된다.
삼척블루파워는 전략적 투자자이자 연료공급계약자인 포스코인터내셔널로부터 원재료 매입 결제기일 연장으로 유동성을 지원받고 있고 구매카드도 활용하고 있다. 관련 부채는 지난해 말 1098억원에서 올 6월 말 2198억원으로 1100억원 증가했다. 대금 지급기한도 송장 발행일 이후 5~10일에서 90~364일로 늘었다. 지난해 말 기준 90~270일보다 최대 94일 길어졌다. 신용평가사들은 매출채권과 미정산금 증가에도 운전자본 부담이 제어된 배경으로 이 약정의 적극적 활용을 꼽았다.
회사채 발행이 막힌 것은 아니다. 신용평가업계 관계자는 "삼척블루파워는 회사채 한도대출약정(최대한도 3600억원)을 보유하고 있고 초기운영(2025년~2027년) 관련 금융기관 회사채 총액인수확약(연간한도 4000억원) 계약도 체결해 만기도래 회사채는 회사채로도 차환이 가능하다"고 설명했다.
이번에 회사채 만기에 맞춰 장기CP를 발행한 데는 금리부담이 영향을 미쳤을 수 있다. 삼척블루파워가 보유한 등급의 회사채와 CP 금리를 비교해보면 차이가 적지 않다. 15일 기준 CP 등급 A2+의 1년물 금리는 3.66%, 2년물 금리는 3.99%다. 반면 삼척블루파워의 공모채 등급 A+의 금리는 1년물이 4.31%, 2년물은 4.92%로 CP 대비 65bp~93bp 높다.
현금 동원력은 크지 않다. 6월 말 현금및현금성자산 2389억원 가운데 2322억원이 프로젝트파이낸싱(PF) 약정에 따라 질권이 설정돼 자유롭게 쓸 수 있는 자금은 67억원 수준이다. 이런 상황에서 삼척블루파워는 15일 만기가 돌아온 제9회 공모채 2050억원에 만기 3년짜리 기업어음(CP) 1500억원으로 대응했다.
2024년 새로 체결한 회사채 인수확약이 2027년까지 유효한데도 공모채 대신 CP를 택했다. 삼척블루파워가 보유한 등급의 장기CP 금리는 동일 트랜치의 회사채보다 금리가 50bp 이상 낮다는 점이 고려된 것으로 풀이된다.
◇실제 수익성, 외견 하회
삼척블루파워가 운영하는 삼척화력 1·2호기는 2024년 5월과 2025년 1월 각각 준공됐다. 총투자비 4조8790억원을 들인 2100MW 설비다. 다만 이용률은 2025년 21.3%, 올 상반기 25.9%에 머물렀다. 동해안-신가평 HVDC 준공이 늦어지며 송전제약이 풀리지 않은 탓이다.
상반기 매출은 3275억원으로 전년동기 2517억원 대비 30.1% 늘었다. 반면 영업이익은 1350억원에서 1119억원으로 17.1% 줄었다. 올초 1호기 고장정지로 용량정산금이 837억원에서 565억원으로 272억원 감소한 영향이다. 에너지정산금이 1470억원에서 2504억원으로 늘었지만 상쇄하지 못했다.
이익의 원천도 정산 지연에 있다. 삼척블루파워는 시장정산금이 총괄원가에 미달한 금액을 매출원가에서 차감하고 기타유동자산으로 쌓는 회계정책을 쓴다. 한국기업평가에 따르면 해당 차감 규모는 2024년 2035억원, 2025년 2224억원, 올 상반기 1442억원이다. 차감 효과를 제외하면 상반기 영업손익은 323억원 적자, 2025년은 24억원 흑자에 그친다. 나이스신용평가는 이를 두고 "회사의 실제 수익성은 외견상 수치를 하회한다"고 평가했다.
상반기 상각전영업이익(EBITDA)은 2221억원, 이자비용은 966억원으로 커버리지는 2.3배다. 2024년 4.5배에서 2025년 2.1배로 떨어진 뒤 회복이 더디다. 순이익은 2024년 1779억원에서 2025년 231억원으로 87.0% 줄었다.
벌어들인 현금도 만기 대응에 쓸 수 없다. 6월 말 보통예금 2322억원 전액이 PF 약정에 따라 담보로 제공돼 있다. 자유롭게 쓸 수 있는 자금은 67억원 수준이다. 같은 시점 단기성차입금은 유동성사채 3548억원과 유동성 PF차입금 1467억원을 합쳐 5016억원이다.
◇회사채 줄고 영업부채와 CP 늘어
조달 수단의 무게중심은 회사채에서 다른 곳으로 옮겨가는 모양새다. 회사채 잔액은 2025년 말 9700억원에서 6월 말 8950억원으로 줄었다. 하반기 회사채 잔액은 더 줄었을 것으로 보인다. 삼척블루파워는 이달 돌아온 회사채 만기에 맞춰 3년짜리 기업어음(CP)을 찍었다.
삼척블루파워는 15일 800억원과 700억원 두 건으로 나눠 총 1500억원 규모 CP를 발행했다. 만기일은 2029년 9월 14일로 1095일물이다. 같은 날 삼척블루파워는 2023년 9월 발행한 제9회 무보증사채 2050억원의 만기를 맞았다.
장기 CP는 만기가 1년을 초과하는 기업어음이다. CP는 단기신용등급을 기반으로 발행된다. 장기CP는 단기등급으로 만기가 1년이 넘는 자금을 조달해 시장을 왜곡한다는 지적을 받기도 한다. 조달비용이 회사채보다 적고 발행 절차가 간편해 회사채 시장에서 등급 부담이 큰 기업들이 선호하는 방식이다.
삼척블루파워는 공급자금융약정과 유동화 등 다른 조달 수단도 차입부담을 완화하는 데 활용하고 있다. 공급자금융약정은 금융기관이 공급자에게 대금을 먼저 지급하고 회사가 나중에 갚는 구조로 회계상 차입금이 아닌 미지급금으로 분류된다.
삼척블루파워는 전략적 투자자이자 연료공급계약자인 포스코인터내셔널로부터 원재료 매입 결제기일 연장으로 유동성을 지원받고 있고 구매카드도 활용하고 있다. 관련 부채는 지난해 말 1098억원에서 올 6월 말 2198억원으로 1100억원 증가했다. 대금 지급기한도 송장 발행일 이후 5~10일에서 90~364일로 늘었다. 지난해 말 기준 90~270일보다 최대 94일 길어졌다. 신용평가사들은 매출채권과 미정산금 증가에도 운전자본 부담이 제어된 배경으로 이 약정의 적극적 활용을 꼽았다.
회사채 발행이 막힌 것은 아니다. 신용평가업계 관계자는 "삼척블루파워는 회사채 한도대출약정(최대한도 3600억원)을 보유하고 있고 초기운영(2025년~2027년) 관련 금융기관 회사채 총액인수확약(연간한도 4000억원) 계약도 체결해 만기도래 회사채는 회사채로도 차환이 가능하다"고 설명했다.
이번에 회사채 만기에 맞춰 장기CP를 발행한 데는 금리부담이 영향을 미쳤을 수 있다. 삼척블루파워가 보유한 등급의 회사채와 CP 금리를 비교해보면 차이가 적지 않다. 15일 기준 CP 등급 A2+의 1년물 금리는 3.66%, 2년물 금리는 3.99%다. 반면 삼척블루파워의 공모채 등급 A+의 금리는 1년물이 4.31%, 2년물은 4.92%로 CP 대비 65bp~93bp 높다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >