금융지주들이 경영 전략의 무게중심을 외형 성장에서 수익성과 자본 효율성으로 옮기고 있다. 비은행 사업 확대와 신사업 투자, 주주환원 강화 등 다양한 과제를 동시에 추진해야 하는 상황에서 안정적인 이익 창출을 뒷받침할 비용 경쟁력도 중요해졌다. 이를 가늠하는 대표적 지표인 영업이익경비율(CIR)의 추이와 구성 항목을 살펴보고 국내 금융지주의 비용 관리 역량과 경영 효율성을 점검해 본다.
우리금융그룹의 영업이익경비율(CIR)이 다시 개선되고 있다. 성장 투자 여파로 지난해 연간 CIR이 45%대로 악화했지만 올해 3분기 누적 기준은 지난해 동기 대비 0.8%포인트 낮아졌다.
비용 부담이 줄어든 것은 아니다. 교육세 인상과 IT 인프라 투자 등으로 판관비는 오히려 늘었다. 다만 이자이익과 비이자이익이 고르게 늘며 비용 증가 부담을 상쇄했다.
◇지난해 45%대로 악화한 CIR, 올해는 개선세
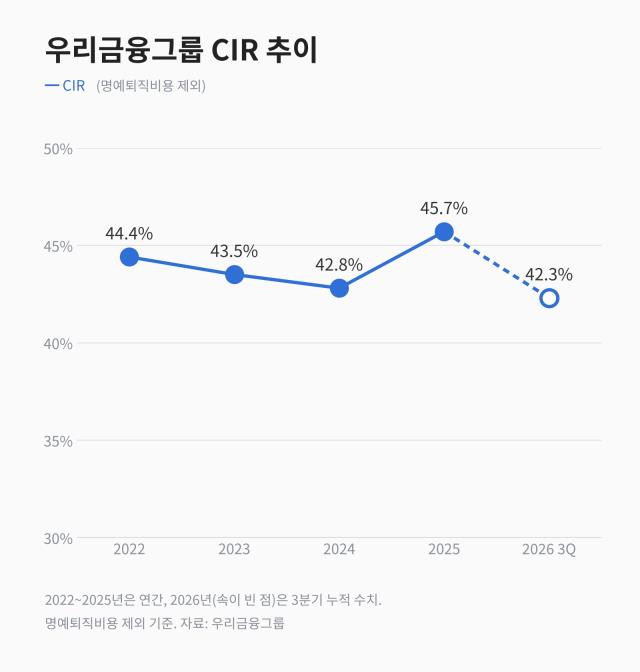
우리금융의 연간 CIR(명예퇴직비용 제외)은 2021년 47.5%에서 2022년 44.4%, 2023년 43.5%, 2024년 42.8%로 꾸준히 개선됐다. 2023년에는 명예퇴직비용을 제외한 판관비를 2% 줄였고 2024년에는 순영업수익 증가율(6.1%)이 판관비 증가율(4.4%)을 웃돌았다.
지난해에는 비용 증가세가 수익 증가세를 앞질렀다. 순영업수익이 4.9% 늘어나는 데 그친 반면 명예퇴직비용을 제외한 판관비는 12% 증가했다. 같은 기준으로 인건비가 12.1%, 물건비가 17% 늘었다. 이에 CIR은 45.7%로 전년보다 2.9%포인트 악화했다. 증권사 인프라 구축과 보험사 편입 등 비은행 확대를 위한 투자가 비용 증가로 이어졌다.
클로드를 활용한 이미지.
올해는 다시 개선세다. 명퇴비용 제외 3분기 누적 판관비는 3조6736억원으로 전년 동기보다 4.4% 늘었다. 하지만 순영업수익이 6.2% 증가한 8조6803억원으로 역대 최대를 기록하며 판관비 증가 부담을 상쇄했다. 이에 CIR은 42.3%로 지난해 같은 기간보다 0.8%포인트 낮아졌다.
수익 성장은 이자이익과 비이자이익이 함께 이끌었다. 기업대출 중심으로 대출이 늘면서 이자이익은 7조359억원으로 4.5% 증가했다. 비이자이익은 1조6444억원으로 13.9% 늘어 증가 폭이 더 컸다. 비이자이익 성장의 중심에는 18.8% 증가한 수수료이익이 있었다.
은행과 증권의 협업이 본격화하면서 인수·자문·주선수수료가 1510억원으로 143.5% 급증했다. 자산관리(WM) 영업 강화로 신탁수수료와 수익증권수수료도 각각 41.5%, 54.8% 늘었다. 동양생명과 ABL생명 실적이 모두 반영되면서 보험손익도 1470억원으로 1년 새 2.6배가 됐다.
◇교육세가 키운 비용, 수익 둔화·연말 비용은 변수
수익 확대로 CIR은 개선됐지만 비용 부담은 여전히 남아 있다. 우리금융이 은행 채널 최적화와 경상경비 효율화를 추진하는 가운데 경상적인 비용은 안정적으로 관리되고 있다. 명예퇴직비용을 제외한 인건비는 1.6% 늘어나는 데 그쳤고 물건비는 0.1% 줄었다. 문제는 세금과 투자 관련 비용이다.
부담을 키운 것은 제세공과다. 3분기 누적 제세공과는 2420억원으로 56.1% 급증했다. 교육세 인상 영향이 컸다. 교육세 영향을 제외한 CIR은 41.5%로 교육세 인상만으로 CIR이 0.8%포인트가량 높아진 셈이다. 인공지능 전환(AX)과 증권사 인프라 구축 등 투자가 이어지며 감가상각비도 8.1% 늘었다. 우리투자증권의 판관비는 31.7% 증가했다.
비용 증가를 상쇄해온 수익 흐름은 3분기 들어 둔화됐다. 자본시장 영향으로 수수료이익이 직전 분기보다 11.8% 줄면서 순영업수익도 0.2% 감소했다. 반면 판관비는 1.2% 늘었다. 연말로 갈수록 비용 부담은 더 커질 수 있다.
지난해에도 명예퇴직비용을 제외한 CIR이 3분기 누적 43.1%에서 연간 45.7%로 높아졌다. 같은 기준 4분기 판관비는 1~3분기 평균보다 3000억원 이상 많았다. 인건비 증가 영향이 컸다. 올해도 4분기 계절적 비용이 반영되면 연간 CIR은 3분기 누적보다 악화할 가능성이 크다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >