이자이익 늘렸지만 영업익은 희비
[수익성]②비이자 영업손익 1647억→13억…수익 다변화 과제

편집자주
‘피어 프레셔(Peer Pressure)’란 사회적 동물이라면 벗어날 수 없는 무형의 압력이다. 무리마다 존재하는 암묵적 룰이 행위와 가치판단을 지배한다. 기업의 세계는 어떨까. 동일 업종 기업들은 보다 실리적 이유에서 비슷한 행동양식을 공유한다. 사업 양태가 대동소이하니 같은 매크로 이슈에 영향을 받고 고객 풀 역시 겹친다. 그러나 악마는 디테일에 있다. 태생부터 지배구조, 투자와 재무전략까지. 기업의 경쟁력을 가르는 차이를 THE CFO가 들여다본다.
인터넷전문은행 3사가 올해 상반기 나란히 순이자손익을 늘렸지만 영업이익은 엇갈렸다. 카카오뱅크와 케이뱅크는 비이자 부문 손익 악화와 일반관리비 증가로 영업이익이 감소했다. 반면 토스뱅크는 비이자 부문의 부진에도 신용손실비용 감소에 힘입어 영업이익을 늘렸다.
세 은행 모두 수수료 부문의 손익은 개선됐지만 금융상품 운용·매각 등 다른 비이자 부문의 손익 감소가 더 컸다. 비이자 부문의 손익 악화가 이자이익 증가분을 대부분 상쇄했다. 여기에 대손비용과 일반관리비 변화가 반영되면서 최종 영업이익에 차이가 나타났다.
◇카카오 이자수익 확대…케이·토스는 조달비용 절감
인터넷은행 3사의 올해 상반기 순이자손익 합계는 1조4521억원으로 전년 동기 대비 14.3% 증가했다. 카카오뱅크는 7758억원으로 20.8%, 케이뱅크는 2530억원으로 19.5% 늘었다. 토스뱅크는 4233억원으로 1.5% 증가했다.
이자이익의 증가 요인은 달랐다. 카카오뱅크는 대출과 유가증권 운용을 통해 이자수익을 늘렸다. 상반기 이자수익은 전년 동기보다 1438억원 증가했다. 이 가운데 유가증권 이자수익이 880억원, 대출채권 이자수익이 562억원 늘었다. 이자비용 증가액은 101억원에 그쳤다.
케이뱅크와 토스뱅크는 이자비용 감소가 순이자손익 개선을 뒷받침했다. 케이뱅크는 이자수익이 170억원 증가했고 이자비용은 243억원 감소했다. 토스뱅크는 이자수익이 244억원 줄었지만 이자비용도 308억원 감소했다. 이에 케이뱅크의 순이자손익은 413억원, 토스뱅크는 64억원 증가했다.
◇수수료는 카카오만 흑자…매각손익·대손비용 변수
비이자 부문에서는 수수료손익과 금융상품 관련 손익 등이 엇갈렸다. 3사의 순수수료손익 합계는 지난해 상반기 179억원 적자에서 올해 57억원 흑자로 전환했다. 카카오뱅크의 순수수료이익은 131억원에서 251억원으로 늘었다. 케이뱅크와 토스뱅크도 수수료 적자를 각각 24억원에서 9억원, 285억원에서 185억원으로 줄였다.
*클로드로 생성한 이미지
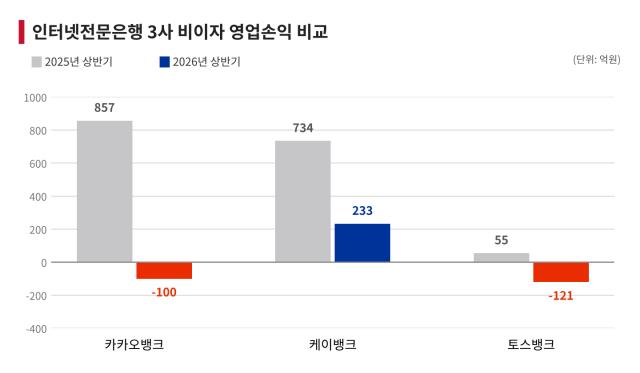
수수료 부문의 개선에도 전체 비이자손익은 악화됐다. 각사 손익계산서에서 순수수료손익과 금융상품·기타 영업손익을 합산해 산출한 3사의 비이자 영업손익은 지난해 상반기 1647억원에서 올해 13억원으로 감소했다. 순이자손익 증가분 1814억원을 비이자 부문의 손익 감소분 1635억원이 대부분 상쇄한 것이다.
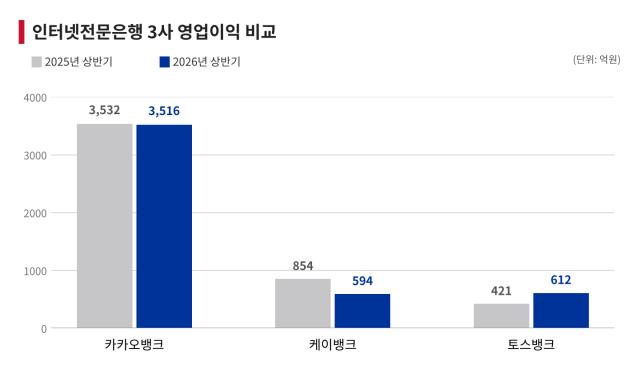
신용손실비용은 전년 동기보다 약 443억원 줄었지만 일반관리비는 707억원 증가했다. 이를 반영한 3사의 영업이익 합계는 4807억원에서 4722억원으로 약 85억원 감소했다. 다만 은행별로 영업이익에 영향을 미친 요인은 달랐다.
카카오뱅크는 금융상품 관련 순손익이 약 1400억원에서 420억원으로 감소했다. 비이자 영업손익은 857억원 흑자에서 100억원 적자로 전환했다. 일반관리비도 2555억원에서 2927억원으로 372억원 늘었다. 순이자손익이 1337억원 증가했지만 비이자 부문 손익 악화와 비용 증가로 영업이익은 3532억원에서 3516억원으로 소폭 감소했다.
케이뱅크는 비이자 영업손익이 734억원에서 233억원으로 줄었다. 대출채권 순매매손익이 656억원에서 270억원으로 감소한 영향이 컸다. 신용손실비용과 일반관리비도 각각 63억원, 109억원 증가하면서 영업이익은 854억원에서 594억원으로 감소했다.
다만 대출채권 순매매손익을 양 기간에서 단순 제외한 영업이익은 198억원에서 324억원으로 증가했다. 전체 영업이익 감소에 대출채권 매각손익 변동이 크게 작용한 셈이다.
토스뱅크는 비이자 영업손익이 55억원 흑자에서 121억원 적자로 돌아섰다. 일반관리비도 1211억원에서 1437억원으로 늘었다. 반면 신용손실충당금 전입액은 2593억원에서 2063억원으로 약 530억원 감소했다. 이에 영업이익은 421억원에서 612억원으로 191억원 증가했다.
대손비용을 제외한 이익은 오히려 339억원 줄었다. 이자·비이자 부문의 손익과 일반관리비 부담이 악화됐지만 대손비용 감소가 이를 상쇄하며 영업이익 증가를 이끈 셈이다.
*클로드로 생성한 이미지
세 은행 모두 수수료 부문의 손익은 개선됐지만 금융상품 운용·매각 등 다른 비이자 부문의 손익 감소가 더 컸다. 비이자 부문의 손익 악화가 이자이익 증가분을 대부분 상쇄했다. 여기에 대손비용과 일반관리비 변화가 반영되면서 최종 영업이익에 차이가 나타났다.
◇카카오 이자수익 확대…케이·토스는 조달비용 절감
인터넷은행 3사의 올해 상반기 순이자손익 합계는 1조4521억원으로 전년 동기 대비 14.3% 증가했다. 카카오뱅크는 7758억원으로 20.8%, 케이뱅크는 2530억원으로 19.5% 늘었다. 토스뱅크는 4233억원으로 1.5% 증가했다.
이자이익의 증가 요인은 달랐다. 카카오뱅크는 대출과 유가증권 운용을 통해 이자수익을 늘렸다. 상반기 이자수익은 전년 동기보다 1438억원 증가했다. 이 가운데 유가증권 이자수익이 880억원, 대출채권 이자수익이 562억원 늘었다. 이자비용 증가액은 101억원에 그쳤다.
케이뱅크와 토스뱅크는 이자비용 감소가 순이자손익 개선을 뒷받침했다. 케이뱅크는 이자수익이 170억원 증가했고 이자비용은 243억원 감소했다. 토스뱅크는 이자수익이 244억원 줄었지만 이자비용도 308억원 감소했다. 이에 케이뱅크의 순이자손익은 413억원, 토스뱅크는 64억원 증가했다.
◇수수료는 카카오만 흑자…매각손익·대손비용 변수
비이자 부문에서는 수수료손익과 금융상품 관련 손익 등이 엇갈렸다. 3사의 순수수료손익 합계는 지난해 상반기 179억원 적자에서 올해 57억원 흑자로 전환했다. 카카오뱅크의 순수수료이익은 131억원에서 251억원으로 늘었다. 케이뱅크와 토스뱅크도 수수료 적자를 각각 24억원에서 9억원, 285억원에서 185억원으로 줄였다.
수수료 부문의 개선에도 전체 비이자손익은 악화됐다. 각사 손익계산서에서 순수수료손익과 금융상품·기타 영업손익을 합산해 산출한 3사의 비이자 영업손익은 지난해 상반기 1647억원에서 올해 13억원으로 감소했다. 순이자손익 증가분 1814억원을 비이자 부문의 손익 감소분 1635억원이 대부분 상쇄한 것이다.
신용손실비용은 전년 동기보다 약 443억원 줄었지만 일반관리비는 707억원 증가했다. 이를 반영한 3사의 영업이익 합계는 4807억원에서 4722억원으로 약 85억원 감소했다. 다만 은행별로 영업이익에 영향을 미친 요인은 달랐다.
카카오뱅크는 금융상품 관련 순손익이 약 1400억원에서 420억원으로 감소했다. 비이자 영업손익은 857억원 흑자에서 100억원 적자로 전환했다. 일반관리비도 2555억원에서 2927억원으로 372억원 늘었다. 순이자손익이 1337억원 증가했지만 비이자 부문 손익 악화와 비용 증가로 영업이익은 3532억원에서 3516억원으로 소폭 감소했다.
케이뱅크는 비이자 영업손익이 734억원에서 233억원으로 줄었다. 대출채권 순매매손익이 656억원에서 270억원으로 감소한 영향이 컸다. 신용손실비용과 일반관리비도 각각 63억원, 109억원 증가하면서 영업이익은 854억원에서 594억원으로 감소했다.
다만 대출채권 순매매손익을 양 기간에서 단순 제외한 영업이익은 198억원에서 324억원으로 증가했다. 전체 영업이익 감소에 대출채권 매각손익 변동이 크게 작용한 셈이다.
토스뱅크는 비이자 영업손익이 55억원 흑자에서 121억원 적자로 돌아섰다. 일반관리비도 1211억원에서 1437억원으로 늘었다. 반면 신용손실충당금 전입액은 2593억원에서 2063억원으로 약 530억원 감소했다. 이에 영업이익은 421억원에서 612억원으로 191억원 증가했다.
대손비용을 제외한 이익은 오히려 339억원 줄었다. 이자·비이자 부문의 손익과 일반관리비 부담이 악화됐지만 대손비용 감소가 이를 상쇄하며 영업이익 증가를 이끈 셈이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사