‘피어 프레셔(Peer Pressure)’란 사회적 동물이라면 벗어날 수 없는 무형의 압력이다. 무리마다 존재하는 암묵적 룰이 행위와 가치판단을 지배한다. 기업의 세계는 어떨까. 동일 업종 기업들은 보다 실리적 이유에서 비슷한 행동양식을 공유한다. 사업 양태가 대동소이하니 같은 매크로 이슈에 영향을 받고 고객 풀 역시 겹친다. 그러나 악마는 디테일에 있다. 태생부터 지배구조, 투자와 재무전략까지. 기업의 경쟁력을 가르는 차이를 THE CFO가 들여다본다.
인터넷전문은행 3사의 개인사업자(SOHO)대출 성장세가 엇갈리고 있다. 케이뱅크는 올해 상반기 전체 여신 증가분의 70%를 개인사업자대출에서 확보했다. 카카오뱅크도 관련 여신을 늘린 반면 토스뱅크는 개인사업자대출 잔액이 감소했다.
가계대출 규제가 강화되면서 개인사업자 금융은 새로운 성장축으로 부상했다. 다만 은행별 대출 구성과 건전성 수준에 따라 여신 확대 전략에는 차이가 나타났다. 케이뱅크는 기업대출 부실비율이 가계보다 낮은 반면 토스뱅크는 기업 부실비율이 가계의 두 배를 웃돌았다.
◇케이 여신 순증 70%가 SOHO…토스는 건전성 관리에 집중
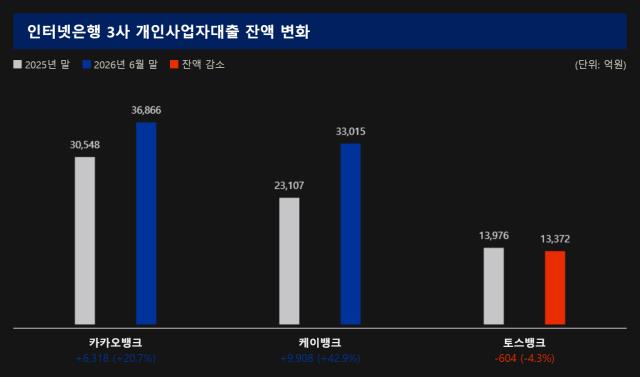
금융감독원 금융통계정보시스템(FISIS)에 따르면 케이뱅크의 올해 6월 말 개인사업자대출 잔액은 3조3015억원으로 집계됐다. 지난해 말보다 9908억원 증가한 규모다. 같은 기간 전체 여신 순증액 1조4070억원의 70.4%를 개인사업자대출이 차지했다.
전체 여신에서 개인사업자대출이 차지하는 비중도 12.57%에서 16.69%로 4.12%포인트 높아졌다. 반면 주택자금·전세자금대출은 상반기 965억원 감소했다. 개인사업자대출이 여신 성장을 주도하면서 가계 중심의 대출 구조가 다변화되고 있다.
SOHO 확대는 케이뱅크가 연초부터 추진해 온 전략이다. 케이뱅크는 지난 4월 1분기 실적발표에서 가계대출을 정부의 관리 범위 내에서 운용하고 개인사업자대출은 올해 2조원 이상 확대하겠다는 목표를 제시했다. 가계대출 규제에 대응해 기업금융에서 성장 여력을 확보하고 이자수익 기반을 넓히겠다는 구상이다.
비대면 개인사업자 금융시장의 성장 가능성에도 주목하고 있다. 김민찬 케이뱅크 코퍼레이트그룹장은 지난달 30일 실적 컨퍼런스콜에서 전체 개인사업자대출 시장은 약 500조원인 반면 비대면 시장은 10조원 수준이라고 설명했다. 케이뱅크는 내년에도 SOHO 여신을 약 2조원 확대할 계획이다.
카카오뱅크도 개인사업자대출을 늘렸다. 올해 6월 말 잔액은 3조6866억원으로 지난해 말보다 6318억원 증가했다. 전체 여신 순증액의 48.3%에 해당한다. 다만 카카오뱅크는 주택자금 외 가계대출도 함께 확대했다. 상반기 주택자금대출은 2453억원 감소했지만 주택자금 외 가계대출은 9221억원 늘었다. 개인사업자대출과 비주택 가계대출이 동시에 여신 성장을 이끈 것이다.
토스뱅크는 개인사업자대출 확대보다 건전성 관리에 무게를 뒀다. 개인사업자대출 잔액은 지난해 말 1조3976억원에서 올해 6월 말 1조3372억원으로 604억원 감소했다. 반면 가계여신은 3471억원 증가하면서 전체 여신 중 가계대출 비중이 90.90%에서 91.45%로 높아졌다.
토스뱅크는 출범 초기 개인사업자 신용대출을 빠르게 늘렸다. 개인사업자 부동산담보대출 없이 신용·보증대출 중심으로 포트폴리오를 운영하는 점도 다른 두 은행과 차이를 보인다.
토스뱅크 관계자는 “자산건전성 제고를 위한 전략 개편 과정에서 신규 여신 취급 물량이 자연스럽게 조절됐다”며 “기존 대출의 만기 도래와 상환에 따른 감소도 개인사업자대출 잔액 축소에 영향을 미쳤다”고 설명했다.
*출처:금융감독원 금융통계정보시스템(FISIS)
개인사업자대출 확대는 포용금융 정책과도 연결된다. 금융당국은 2024년부터 인터넷은행의 중저신용자 신용대출 공급 목표를 평균잔액 기준 30% 이상으로 설정하고 중저신용 개인사업자 신용대출도 산정 대상에 포함했다. 올해는 신규 취급액 기준 목표도 32%로 높였다. 가계대출 총량 관리와 중저신용자 금융 공급을 병행해야 하는 상황이다.
◇케이 기업 부실비율 가계보다 낮아…토스는 두 배 수준
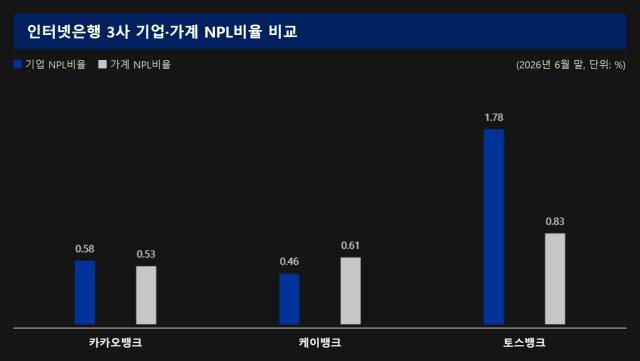
은행별 여신 확대 전략의 차이는 건전성 지표에서도 드러난다. 올해 6월 말 케이뱅크의 기업대출 연체율은 0.51%로 가계대출(0.62%)보다 낮았다. 고정이하여신(NPL)비율도 기업 0.46%, 가계 0.61%로 기업 부문의 건전성이 상대적으로 양호했다.
케이뱅크는 보증·담보대출 비중을 높이며 개인사업자 금융을 확대하고 있다. 전체 개인사업자대출 중 보증서·부동산담보대출 비중은 지난해 6월 말 30.5%에서 올해 6월 말 45.0%로 높아졌다. 보증·담보대출을 통해 대출 규모를 늘리는 동시에 차주 부실 발생 시 손실 부담을 줄이는 전략이다.
반면 토스뱅크의 기업대출 연체율은 2.08%로 가계대출(0.96%)의 두 배를 웃돌았다. 고정이하여신비율 역시 기업 1.78%, 가계 0.83%로 차이가 컸다. 상대적으로 부실 수준이 높은 개인사업자대출의 성장 속도를 조절하며 기존 여신의 건전성 개선에 집중한 것으로 분석된다.
실제로 토스뱅크의 기업 고정이하여신은 지난해 말 279억원에서 올해 6월 말 238억원으로 감소했다. 상반기 신규연체액도 전년 동기보다 30.8% 줄었다. 기업대출 연체율은 지난해 말 2.34%에서 올해 6월 말 2.08%로 하락했지만 여전히 세 은행 중 가장 높다.
카카오뱅크는 기업대출 연체율이 1.43%로 가계대출(0.43%)보다 높았다. 반면 고정이하여신비율은 기업 0.58%, 가계 0.53%로 격차가 크지 않았다. 올해 상반기 기업대출 신규연체액은 966억원으로 전년 동기보다 70.0% 증가했다. 개인사업자대출 확대와 함께 신규연체 관리 부담도 커진 모습이다.
기업 고정이하여신비율은 세 은행 모두 지난해 말보다 하락했다. 그러나 부실채권 잔액에서는 차이가 나타났다. 케이뱅크는 115억원에서 153억원으로, 카카오뱅크는 190억원에서 213억원으로 증가했다. 개인사업자대출이 부실채권보다 빠르게 늘면서 비율이 낮아진 것이다. 토스뱅크는 대출잔액과 부실채권이 함께 감소했다.
주력인 가계대출에서는 세 은행 모두 부실채권 비중이 높아졌다. 가계 고정이하여신비율은 카카오뱅크가 지난해 말 0.52%에서 올해 6월 말 0.53%, 케이뱅크는 0.58%에서 0.61%, 토스뱅크는 0.74%에서 0.83%로 상승했다. 특히 토스뱅크는 기업 부실채권이 감소한 반면 가계 부실채권은 155억원 증가했다.
가계대출 규제 속에서 개인사업자 금융의 성장 여력은 커지고 있지만 은행별 건전성 부담은 서로 다르게 나타나고 있다. 케이뱅크와 카카오뱅크는 개인사업자대출 확대 과정에서 증가하는 부실채권 관리가, 토스뱅크는 높은 기업대출 부실비율을 낮추면서 성장 기반을 확보하는 것이 과제로 남았다.
*출처:금융감독원 금융통계정보시스템(FISIS)
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >