Financial IndexLG에너지솔루션 vs SK온 vs 삼성SDI
3사 총 비용 66조, 매출 대비 부담 억제는 갈려
[비용구조]1년 새 37% 이상 증가, 감가상각 영향은 유사

편집자주
기업은 숫자로 말한다. 기업의 영업·투자·재무활동의 결과물이 모두 숫자로 나타난다. THE CFO는 기업이 시장과 투자자에 전달하는 각종 숫자와 지표(Financial Index)들을 집계하고 분석했다. 숫자들을 통해 기업집단에서 주목해야 할 개별 기업들을 가려보고 그룹의 재무적 변화를 살펴본다. 그룹 뿐만 아니라 업종과 시가총액 순위 등 여러 카테고리를 통해 기업의 숫자를 분석한다.
국내 2차전지 3사의 올해 상반기 총비용이 66조원을 넘어섰다. 1년 새 37.2% 늘어난 규모다. 기업 개별로는 매출, 비용 증가율 간의 격차가 두드러졌다. LG에너지솔루션만 비용이 매출보다 빠르게 늘어 매출액 대비 총비용 비율이 100%를 넘어섰다. 반면 SK온과 삼성SDI는 앞선 비율을 지난해 동기 대비 줄이며 원가 부담 억제에 성공했다.
비용 구조에서는 3사 모두 원재료와 상품 매입이 가장 큰 축을 차지했다. 특히 SK온은 지난해 합병으로 편입된 석유 트레이딩 사업 영향으로 원재료, 상품 매입 비중이 전체 비용의 94%에 육박했다. LG에너지솔루션은 북미 에너지저장장치(ESS) 사업 확대로 1년 새 상품 매입액이 8배 늘었다.
◇비용 증가 폭은 SK온, 매출 대비 부담은 LG엔솔이 높아
LG에너지솔루션과 SK온, 삼성SDI 등 국내 2차전지 3사의 2026년 반기보고서를 분석한 결과 올해 상반기 3사 합계 총비용은 66조3743억원으로 집계됐다. 지난해 동기 48조3812억원보다 37.2% 늘었다. 연결재무제표 주석의 비용의 성격별 분류 기준이다.
회사별로는 SK온의 비용이 29조1053억원에서 44조6795억원으로 53.5% 늘어 증가 폭이 가장 컸다. LG에너지솔루션은 11조9120억원에서 14조2097억원으로 19.3% 증가했다. 삼성SDI는 7조3639억원에서 7조4851억원으로 1.6% 늘어나는 데 그쳤다. SK온의 비용 증가는 지난해 하반기, 올해 초 완료된 SK트레이딩인터내셔널 등의 합병 영향이 컸다.
LG에너지솔루션은 국내 2차전지 3사 중 비용 증가율이 매출 증가율을 유일하게 웃돌았다. LG에너지솔루션은 지난해 상반기 대비 올해 상반기 매출이 10.5% 늘었지만 비용은 19.3% 증가했다. 비용증가율이 매출증가율보다 8.8%포인트, 2배 가까이 빠르게 불어났다.
이와 달리 SK온은 비용 증가율은 53.5%, 매출 증가율 59.8%로 매출이 비용보다 더 많이 늘어났다. 삼성SDI는 같은 기간 매출 증가율이 15.6%, 비용 증가율이 1.6%로 국내 2차전지 3사 중 가장 큰 격차를 보였다. 삼성SDI가 올해 상반기 기준으로 효과적인 비용 억제에 성공했던 셈이다.
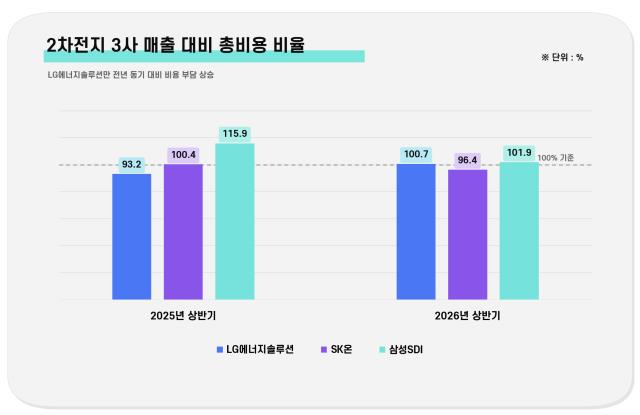
앞선 변화에 따른 매출액 대비 총비용 비율을 보면 LG에너지솔루션은 지난해 동기 93.2%에서 올해 100.7%로 올라 이전과 달리 비용이 매출을 넘어섰다. SK온은 100.4%에서 96.4%로 소폭 낮아졌고, 삼성SDI는 115.9%에서 101.9%로 14%포인트 내려와 비용 부담을 줄였다.
◇SK온 트레이딩 합병 영향, LG엔솔 ESS 사업향 상품 매입 증가
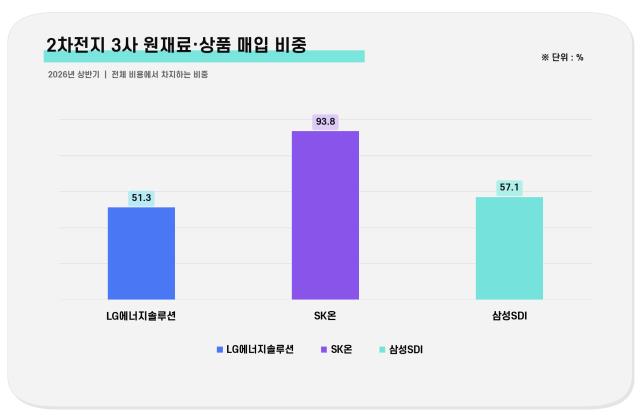
3사 모두 원재료와 상품 매입이 비용에서 가장 큰 비중을 차지했다. 다만 그 비중은 회사별로 크게 갈렸다. 가장 높았던 곳은 SK온이다. SK온은 원재료 사용액과 상품 매입액이 41조8926억원으로 전체 비용의 93.8%를 차지했다.
이는 지난해 합병을 통해 편입된 석유 트레이딩 사업 영향이 크다. 석유 트레이딩은 원유와 석유제품을 사고파는 구조여서 비용 대부분이 원재료와 상품 매입으로 잡힌다. 반면 인건비 비중은 1.7%, 감가상각비 비중은 1.5%에 그쳤다.
삼성SDI와 LG에너지솔루션 역시 원재료, 상품 매입 관련 비용의 비중이 크지만 SK온보다는 낮다. 삼성SDI는 원재료와 상품 매입이 4조2718억원으로 57.1%를 차지했다. 인건비가 1조3293억원으로 17.8%, 감가상각비와 무형자산상각비를 합한 금액이 1조1827억원으로 15.8%다. 다만 매출 대비 인건비 비중은 18.1%로 3사 중 가장 높다.
LG에너지솔루션은 원재료가 3조8302억원으로 27%, 상품 매입이 3조4646억원으로 24.4%를 차지했다. 감가상각비가 2조3114억원으로 16.3%, 인건비가 1조6839억원으로 11.9%다. 주목할 점은 상품 매입 증가다. 지난해 상반기 3995억원이었던 상품 매입액이 올해 상반기 3조4646억원으로 8배 이상 증가했다.
상품 매입액 증가의 주된 배경은 북미 에너지저장장치(ESS) 사업 확대다. ESS는 배터리 셀 단품이 아닌 각종 부자재를 묶어 패키지 형태로 공급한다. 이에 따라 LG에너지솔루션이 직접 제조하는 것이 아닌 외부에서 사들여 공급하는 부자재가 많아지면서 상품 매입이 증가한 것으로 판단된다.
LG에너지솔루션 관계자는 "북미 ESS 매출이 늘면서 관련 부자재를 상품으로 매입하는 경우가 많아진 것이 주된 요인"이라며 "실질적으로는 ESS 부속품으로 보는 것이 맞다"고 설명했다.
매출 대비 감가상각비 비율은 LG에너지솔루션이 16.4%, 삼성SDI가 16.1%로 비슷하다. SK온은 법인 매출 기준으로는 1.4%지만 2차전지 사업 매출 4조8161억원을 기준으로 하면 13.7%다. 3사 합계 올해 상반기 설비투자를 절반 수준으로 줄였지만 과거 증설한 설비의 상각 부담은 그대로 남아 있는 셈이다.
비용 구조에서는 3사 모두 원재료와 상품 매입이 가장 큰 축을 차지했다. 특히 SK온은 지난해 합병으로 편입된 석유 트레이딩 사업 영향으로 원재료, 상품 매입 비중이 전체 비용의 94%에 육박했다. LG에너지솔루션은 북미 에너지저장장치(ESS) 사업 확대로 1년 새 상품 매입액이 8배 늘었다.
◇비용 증가 폭은 SK온, 매출 대비 부담은 LG엔솔이 높아
LG에너지솔루션과 SK온, 삼성SDI 등 국내 2차전지 3사의 2026년 반기보고서를 분석한 결과 올해 상반기 3사 합계 총비용은 66조3743억원으로 집계됐다. 지난해 동기 48조3812억원보다 37.2% 늘었다. 연결재무제표 주석의 비용의 성격별 분류 기준이다.
회사별로는 SK온의 비용이 29조1053억원에서 44조6795억원으로 53.5% 늘어 증가 폭이 가장 컸다. LG에너지솔루션은 11조9120억원에서 14조2097억원으로 19.3% 증가했다. 삼성SDI는 7조3639억원에서 7조4851억원으로 1.6% 늘어나는 데 그쳤다. SK온의 비용 증가는 지난해 하반기, 올해 초 완료된 SK트레이딩인터내셔널 등의 합병 영향이 컸다.
LG에너지솔루션은 국내 2차전지 3사 중 비용 증가율이 매출 증가율을 유일하게 웃돌았다. LG에너지솔루션은 지난해 상반기 대비 올해 상반기 매출이 10.5% 늘었지만 비용은 19.3% 증가했다. 비용증가율이 매출증가율보다 8.8%포인트, 2배 가까이 빠르게 불어났다.
이와 달리 SK온은 비용 증가율은 53.5%, 매출 증가율 59.8%로 매출이 비용보다 더 많이 늘어났다. 삼성SDI는 같은 기간 매출 증가율이 15.6%, 비용 증가율이 1.6%로 국내 2차전지 3사 중 가장 큰 격차를 보였다. 삼성SDI가 올해 상반기 기준으로 효과적인 비용 억제에 성공했던 셈이다.
앞선 변화에 따른 매출액 대비 총비용 비율을 보면 LG에너지솔루션은 지난해 동기 93.2%에서 올해 100.7%로 올라 이전과 달리 비용이 매출을 넘어섰다. SK온은 100.4%에서 96.4%로 소폭 낮아졌고, 삼성SDI는 115.9%에서 101.9%로 14%포인트 내려와 비용 부담을 줄였다.
◇SK온 트레이딩 합병 영향, LG엔솔 ESS 사업향 상품 매입 증가
3사 모두 원재료와 상품 매입이 비용에서 가장 큰 비중을 차지했다. 다만 그 비중은 회사별로 크게 갈렸다. 가장 높았던 곳은 SK온이다. SK온은 원재료 사용액과 상품 매입액이 41조8926억원으로 전체 비용의 93.8%를 차지했다.
이는 지난해 합병을 통해 편입된 석유 트레이딩 사업 영향이 크다. 석유 트레이딩은 원유와 석유제품을 사고파는 구조여서 비용 대부분이 원재료와 상품 매입으로 잡힌다. 반면 인건비 비중은 1.7%, 감가상각비 비중은 1.5%에 그쳤다.
삼성SDI와 LG에너지솔루션 역시 원재료, 상품 매입 관련 비용의 비중이 크지만 SK온보다는 낮다. 삼성SDI는 원재료와 상품 매입이 4조2718억원으로 57.1%를 차지했다. 인건비가 1조3293억원으로 17.8%, 감가상각비와 무형자산상각비를 합한 금액이 1조1827억원으로 15.8%다. 다만 매출 대비 인건비 비중은 18.1%로 3사 중 가장 높다.
LG에너지솔루션은 원재료가 3조8302억원으로 27%, 상품 매입이 3조4646억원으로 24.4%를 차지했다. 감가상각비가 2조3114억원으로 16.3%, 인건비가 1조6839억원으로 11.9%다. 주목할 점은 상품 매입 증가다. 지난해 상반기 3995억원이었던 상품 매입액이 올해 상반기 3조4646억원으로 8배 이상 증가했다.
상품 매입액 증가의 주된 배경은 북미 에너지저장장치(ESS) 사업 확대다. ESS는 배터리 셀 단품이 아닌 각종 부자재를 묶어 패키지 형태로 공급한다. 이에 따라 LG에너지솔루션이 직접 제조하는 것이 아닌 외부에서 사들여 공급하는 부자재가 많아지면서 상품 매입이 증가한 것으로 판단된다.
LG에너지솔루션 관계자는 "북미 ESS 매출이 늘면서 관련 부자재를 상품으로 매입하는 경우가 많아진 것이 주된 요인"이라며 "실질적으로는 ESS 부속품으로 보는 것이 맞다"고 설명했다.
매출 대비 감가상각비 비율은 LG에너지솔루션이 16.4%, 삼성SDI가 16.1%로 비슷하다. SK온은 법인 매출 기준으로는 1.4%지만 2차전지 사업 매출 4조8161억원을 기준으로 하면 13.7%다. 3사 합계 올해 상반기 설비투자를 절반 수준으로 줄였지만 과거 증설한 설비의 상각 부담은 그대로 남아 있는 셈이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사