안진회계법인도 SK온 가치 절반으로 평가
SKIET 합병 증권신고서에서 가치평가 공개 주당 2만~3만…2025년 유상증자 4.8만원 대비 절반수준

SK아이이테크놀로지(SKIET) 합병 과정에서 새롭게 공개된 안진회계법인의 SK온 가치평가가 기존 삼일·삼정회계법인의 판단과 크게 다르지 않았다. 안진은 윤활유와 석유 트레이딩 사업까지 더한 SK온 지분가치를 16조6061억~22조121억원으로 산정했다. 주당으로 환산하면 과거 유상증자 발행가의 절반 안팎이다. SK온은 2024년 10월과 11월, 2025년 7월 각각 5만5000원, 4만8000원 대에 유상증자를 한바 있다. 세곳의 회계법인이 평가한 SK온 주당 가치는 2만~3만원 수준이다.
세 회계법인의 사업 전망과 할인율은 달랐지만 기업가치의 절반 이상을 차입금이 차지한다는 점은 같았다. 발행가와 평가액의 격차는 주가수익스왑(PRS)을 맺은 SK이노베이션의 부담으로 이어질 수 있다. 평가액을 적용해 추산한 보전 부담은 1조6000억원 안팎이다.
◇안진 평가 추가 공개…차입금이 기업가치 절반 넘어
10월 말 SK이노베이션이 정정 제출한 SKIET 합병 증권신고서에 안진의 SK온 가치평가가 처음 공개됐다. 삼일과 삼정의 평가는 8월 최초 신고서부터 실렸다. 안진의 판단이 더해지면서 회계법인 3곳의 평가를 비교할 수 있게 됐다.
안진은 SK이노베이션과 SKIET 감사위원회가 개정 자본시장법 취지를 고려해 9월 말 각각 선정한 외부평가기관이다. SK이노베이션은 9월 28일, SKIET는 9월 30일 안진을 선정했다.
세 회계법인은 SK이노베이션의 가치를 산정하면서 자회사 SK온을 현금흐름할인법(DCF)으로 별도 평가했다. 평가 대상에는 배터리뿐 아니라 석유트레이딩과 탱크터미널, 기유·윤활유 사업이 모두 들어갔다. SK온이 2024년 11월 SK트레이딩인터내셔널, 2025년 2월 SK엔텀, 같은 해 11월 SK엔무브를 차례로 흡수합병하며 더해진 사업이다. 2025년 7월 마지막 유상증자 이후 합류한 윤활유 사업도 포함됐다.
SK온은 지난해 영업손실 2737억원, 순손실 5조3647억원을 기록했지만 올해 상반기에는 영업이익 1조6816억원을 냈다. 흡수합병으로 사업영역이 다각화된 결과로 풀이된다.
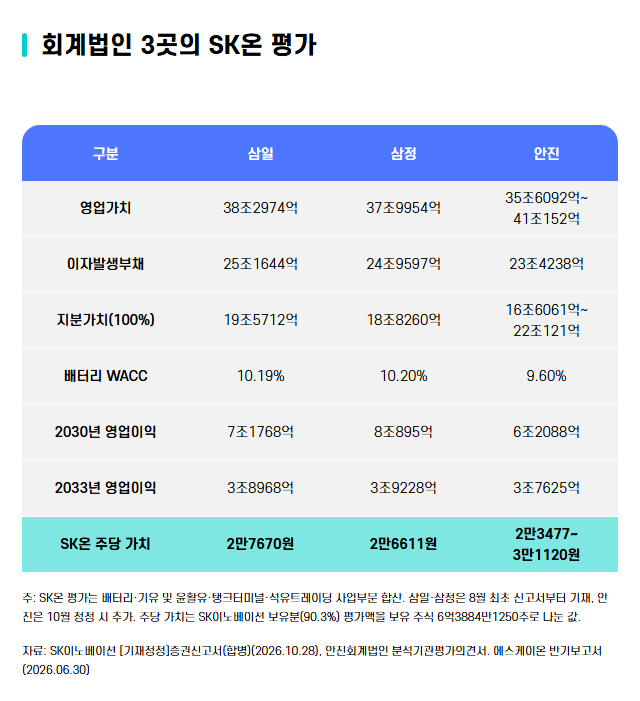
이 사업을 모두 더하고도 삼일은 SK온 지분가치를 19조5712억원, 삼정은 18조8260억원으로 산정했다. 모두 안진의 평가 범위 안이다. 주당으로 환산하면 세 곳 모두 발행가의 절반 안팎에 머문다.
지분가치를 끌어내린 건 차입금이다. 세 회계법인이 산정한 SK온 영업가치는 삼일 38조2974억원, 삼정 37조9954억원, 안진 35조6092억~41조152억원이다. 비영업용자산을 더하면 기업가치는 40조~45조원대다. 여기서 차입금을 빼야 주주에게 돌아갈 몫이 나온다.
이자발생부채는 삼일 25조1644억원, 삼정 24조9597억원, 안진 23조4238억원으로 기업가치의 52~59%에 해당한다. 차입금을 제외한 지분가치는 16조~22조원에 그쳤다.
SK온의 가치는 모회사인 SK이노베이션의 가치도 좌우했다. 안진은 SK이노베이션 본사 기능만 분리한 영업가치를 마이너스 7조855억~10조3765억원으로 평가했다. 그러나 SK온 등 자회사 지분을 반영한 주당 가치는 11만6424~13만7880원이다. 세 회계법인 모두 기준시가 합병비율 1 대 0.1174540이 수익가치 기준 범위 안에 있다고 판단했다.
◇실적 전망 달라도 발행가 절반 안팎…PRS 보전 부담 1.6조
지분가치 평가는 비슷했지만 사업 전망은 달랐다. 2027년 SK온 매출은 삼일 60조7073억원, 삼정 61조8673억원, 안진 59조929억원이다. 영업이익은 각각 2조408억원, 2조4875억원, 1조6680억원으로 안진이 상대적으로 보수적이었다.
배터리 사업에 적용한 가중평균자본비용(WACC)은 삼일 10.19%, 삼정 10.20%, 안진 9.60%다. 다른 조건이 같다면 할인율이 낮을수록 미래 현금흐름의 현재가치는 높아진다.
장기 이익 흐름은 유사했다. 세 곳 모두 영업이익이 2030년 정점을 찍은 뒤 감소할 것으로 봤다. 2030년 전망치는 삼일 7조1768억원, 삼정 8조895억원, 안진 6조2088억원이다. 2033년에는 3조7625억~3조9228억원으로 줄어든다. 안진과 삼정은 미국 인플레이션감축법(IRA)에 따른 첨단제조 세액공제(AMPC)가 2032년 종료되는 점을 반영해 추정기간을 2033년까지 설정했다.
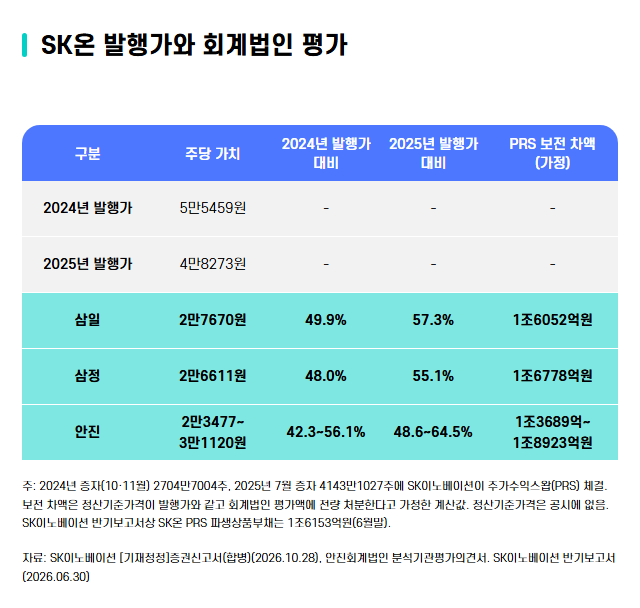
최종 주당 가치는 과거 증자 발행가에 크게 못 미쳤다. SK이노베이션이 보유한 SK온 지분 90.3%의 평가액은 삼일 17조6764억원, 삼정 16조9999억원, 안진 14조9984억~19조8810억원이다. 보유 주식 6억3884만1250주로 나누면 삼일 2만7670원, 삼정 2만6611원, 안진 2만3477~3만1120원이다.
2024년 10월과 11월 유상증자 발행가 5만5459원의 42~56%, 2025년 7월 발행가 4만8273원의 49~64% 수준이다. 마지막 증자 이후 윤활유 사업까지 더해졌지만 발행가와의 격차는 좁혀지지 않았다.
발행가와 평가액의 차이가 중요한 이유는 PRS 계약 때문이다. SK온은 2024년 10월과 11월 각각 약 1조원과 5000억원, 2025년 7월 약 2조원을 제3자배정 유상증자로 조달했다. SK이노베이션은 투자자에게 고정수익을 지급하고 주식 처분가격이 정산기준가격을 밑돌면 차액을 보전하기로 했다. 만기는 2027년 10월과 11월, 2028년 8월이다.
정산기준가격이 증자 발행가와 같고 투자자가 평가액에 주식을 전량 처분한다고 가정하면 SK이노베이션의 차액 부담은 삼일 기준 1조6052억원, 삼정 기준 1조6778억원이다. 안진 평가액을 적용하면 1조3689억~1조8923억원이다. 정산기준가격은 공시되지 않아 실제 지급액과는 차이가 있을 수 있다.
SK이노베이션은 올해 6월 말 기준 SK온 PRS 관련 파생상품부채 1조6153억원을 계상했다. 안진도 SK온과 SKIET의 PRS 관련 파생상품부채 1조8774억원을 SK이노베이션 가치에서 차감했다.
SK이노베이션은 과거 투자자들의 지분을 정리하는 데도 상당한 자금을 투입했다. 지난해 9~10월 재무적투자자가 보유한 SK온 전환우선주 5107만9105주를 약 3조5881억원에 사들였다. 주당 약 7만원으로 이번 평가액의 2.3~3.0배다. 이 거래로 SK온 지분율은 90.32%까지 높아졌다.
상장 추진 의무는 종료됐다. SK이노베이션은 지난 9월 주주간담회에서 과거 재무적투자자와의 계약이 끝나 해당 의무가 사라졌으며 현재 결정된 상장 계획은 없다고 밝혔다. 반면 PRS 계약은 남아 있다. SK이노베이션은 2027년 10월부터 2028년 8월까지 주식 처분가격이 정산기준가격을 밑돌면 차액을 부담해야 한다.
세 회계법인의 사업 전망과 할인율은 달랐지만 기업가치의 절반 이상을 차입금이 차지한다는 점은 같았다. 발행가와 평가액의 격차는 주가수익스왑(PRS)을 맺은 SK이노베이션의 부담으로 이어질 수 있다. 평가액을 적용해 추산한 보전 부담은 1조6000억원 안팎이다.
◇안진 평가 추가 공개…차입금이 기업가치 절반 넘어
10월 말 SK이노베이션이 정정 제출한 SKIET 합병 증권신고서에 안진의 SK온 가치평가가 처음 공개됐다. 삼일과 삼정의 평가는 8월 최초 신고서부터 실렸다. 안진의 판단이 더해지면서 회계법인 3곳의 평가를 비교할 수 있게 됐다.
안진은 SK이노베이션과 SKIET 감사위원회가 개정 자본시장법 취지를 고려해 9월 말 각각 선정한 외부평가기관이다. SK이노베이션은 9월 28일, SKIET는 9월 30일 안진을 선정했다.
세 회계법인은 SK이노베이션의 가치를 산정하면서 자회사 SK온을 현금흐름할인법(DCF)으로 별도 평가했다. 평가 대상에는 배터리뿐 아니라 석유트레이딩과 탱크터미널, 기유·윤활유 사업이 모두 들어갔다. SK온이 2024년 11월 SK트레이딩인터내셔널, 2025년 2월 SK엔텀, 같은 해 11월 SK엔무브를 차례로 흡수합병하며 더해진 사업이다. 2025년 7월 마지막 유상증자 이후 합류한 윤활유 사업도 포함됐다.
SK온은 지난해 영업손실 2737억원, 순손실 5조3647억원을 기록했지만 올해 상반기에는 영업이익 1조6816억원을 냈다. 흡수합병으로 사업영역이 다각화된 결과로 풀이된다.
이 사업을 모두 더하고도 삼일은 SK온 지분가치를 19조5712억원, 삼정은 18조8260억원으로 산정했다. 모두 안진의 평가 범위 안이다. 주당으로 환산하면 세 곳 모두 발행가의 절반 안팎에 머문다.
지분가치를 끌어내린 건 차입금이다. 세 회계법인이 산정한 SK온 영업가치는 삼일 38조2974억원, 삼정 37조9954억원, 안진 35조6092억~41조152억원이다. 비영업용자산을 더하면 기업가치는 40조~45조원대다. 여기서 차입금을 빼야 주주에게 돌아갈 몫이 나온다.
이자발생부채는 삼일 25조1644억원, 삼정 24조9597억원, 안진 23조4238억원으로 기업가치의 52~59%에 해당한다. 차입금을 제외한 지분가치는 16조~22조원에 그쳤다.
SK온의 가치는 모회사인 SK이노베이션의 가치도 좌우했다. 안진은 SK이노베이션 본사 기능만 분리한 영업가치를 마이너스 7조855억~10조3765억원으로 평가했다. 그러나 SK온 등 자회사 지분을 반영한 주당 가치는 11만6424~13만7880원이다. 세 회계법인 모두 기준시가 합병비율 1 대 0.1174540이 수익가치 기준 범위 안에 있다고 판단했다.
◇실적 전망 달라도 발행가 절반 안팎…PRS 보전 부담 1.6조
지분가치 평가는 비슷했지만 사업 전망은 달랐다. 2027년 SK온 매출은 삼일 60조7073억원, 삼정 61조8673억원, 안진 59조929억원이다. 영업이익은 각각 2조408억원, 2조4875억원, 1조6680억원으로 안진이 상대적으로 보수적이었다.
배터리 사업에 적용한 가중평균자본비용(WACC)은 삼일 10.19%, 삼정 10.20%, 안진 9.60%다. 다른 조건이 같다면 할인율이 낮을수록 미래 현금흐름의 현재가치는 높아진다.
장기 이익 흐름은 유사했다. 세 곳 모두 영업이익이 2030년 정점을 찍은 뒤 감소할 것으로 봤다. 2030년 전망치는 삼일 7조1768억원, 삼정 8조895억원, 안진 6조2088억원이다. 2033년에는 3조7625억~3조9228억원으로 줄어든다. 안진과 삼정은 미국 인플레이션감축법(IRA)에 따른 첨단제조 세액공제(AMPC)가 2032년 종료되는 점을 반영해 추정기간을 2033년까지 설정했다.
최종 주당 가치는 과거 증자 발행가에 크게 못 미쳤다. SK이노베이션이 보유한 SK온 지분 90.3%의 평가액은 삼일 17조6764억원, 삼정 16조9999억원, 안진 14조9984억~19조8810억원이다. 보유 주식 6억3884만1250주로 나누면 삼일 2만7670원, 삼정 2만6611원, 안진 2만3477~3만1120원이다.
2024년 10월과 11월 유상증자 발행가 5만5459원의 42~56%, 2025년 7월 발행가 4만8273원의 49~64% 수준이다. 마지막 증자 이후 윤활유 사업까지 더해졌지만 발행가와의 격차는 좁혀지지 않았다.
발행가와 평가액의 차이가 중요한 이유는 PRS 계약 때문이다. SK온은 2024년 10월과 11월 각각 약 1조원과 5000억원, 2025년 7월 약 2조원을 제3자배정 유상증자로 조달했다. SK이노베이션은 투자자에게 고정수익을 지급하고 주식 처분가격이 정산기준가격을 밑돌면 차액을 보전하기로 했다. 만기는 2027년 10월과 11월, 2028년 8월이다.
정산기준가격이 증자 발행가와 같고 투자자가 평가액에 주식을 전량 처분한다고 가정하면 SK이노베이션의 차액 부담은 삼일 기준 1조6052억원, 삼정 기준 1조6778억원이다. 안진 평가액을 적용하면 1조3689억~1조8923억원이다. 정산기준가격은 공시되지 않아 실제 지급액과는 차이가 있을 수 있다.
SK이노베이션은 올해 6월 말 기준 SK온 PRS 관련 파생상품부채 1조6153억원을 계상했다. 안진도 SK온과 SKIET의 PRS 관련 파생상품부채 1조8774억원을 SK이노베이션 가치에서 차감했다.
SK이노베이션은 과거 투자자들의 지분을 정리하는 데도 상당한 자금을 투입했다. 지난해 9~10월 재무적투자자가 보유한 SK온 전환우선주 5107만9105주를 약 3조5881억원에 사들였다. 주당 약 7만원으로 이번 평가액의 2.3~3.0배다. 이 거래로 SK온 지분율은 90.32%까지 높아졌다.
상장 추진 의무는 종료됐다. SK이노베이션은 지난 9월 주주간담회에서 과거 재무적투자자와의 계약이 끝나 해당 의무가 사라졌으며 현재 결정된 상장 계획은 없다고 밝혔다. 반면 PRS 계약은 남아 있다. SK이노베이션은 2027년 10월부터 2028년 8월까지 주식 처분가격이 정산기준가격을 밑돌면 차액을 부담해야 한다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >