SK온, 해외자회사 채무 인수…현지 조달 부담 의식
2026, 2029년 만기 총 2조 규모, 리밸런싱 막바지·시장 평가 개선 영향도

SK온은 최근 미국 조지아에 위치한 산하 해외법인인 SK배터리 아메리카(이하 SKBA)의 재무구조 개선 작업에 착수했다. 현재 SKBA가 해외 채권자에게 부담하고 있는 총 2조원 규모 해외사채에 대한 원리금 지급채무를 SK온에서 전량 인수하는 형태다.
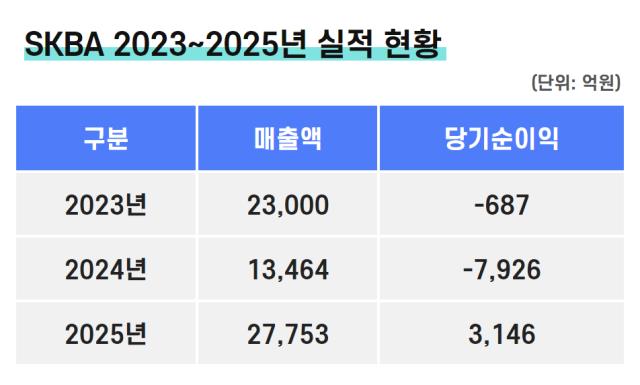
채무를 부담하고 있는 SKBA가 최근 당기순이익 흑자 전환으로 현금 창출력을 회복한 상태다. 아울러 SK온은 채무 인수 이후 연결 기준 부채, 차입 규모 변화도 없다. 그럼에도 채무 인수를 결정한 건 고금리 기조 지속으로 인한 현지 재무 대응의 어려움, SK온의 재무구조 및 시장 신용도 개선 등을 고려한 것으로 해석된다.
인수할 채무는 내년 1월 23일 만기를 앞둔 5억 달러, 2029년 1월 만기인 10억 달러 규모의 해외사채 2건이다. 5억 달러 채무의 경우 4.875%의 이자율이 책정돼 있다. 10억 달러 채무의 이자율은 4.250%다.
SK온은 발행인 변경에 필요한 동의 절차를 진행한 이후 채무 인수 거래를 확정할 예정이다. 이를 위해 오는 10월 말 인수 대상 채무를 보유한 사채권자를 대상으로 사채권자집회를 개최한다. 해당 자리에서 필요한 동의 요건이 충족돼야 SK온과 SKBA 간 채무 인수 거래가 종결된다.
관련 사채권자의 동의 요건이 충족돼 채무 인수가 진행될 경우 SK온의 연결 기준 부채, 차입금 규모 변화는 전무하다. 자회사인 SKBA에서 발행한 해외사채에 대한 원리금 지급 의무를 모기업인 SK온이 인수하는 것이기 때문이다. 이 과정에서 SK온은 SKBA에 사채 원금 상당액을 대여한 것으로 인식하고 SKBA의 외부 사채 채무는 SK온에 대한 내부 차입으로 전환된다.
연결 기준상 부채와 차입금 규모 변화가 없음에도 SK온이 SKBA 채무 인수를 결정한 이유는 차환·상환 대응의 용이성과 고금리 장기화에 따른 현지 조달 부담 때문으로 해석된다. 미국 현지에서 조달 부담을 지는 것보다 SK온이 이를 넘겨받고 SKBA 측은 사업에 집중할 수 있도록 지원하는 게 사업·재무 전략 관점에서 더 낫다는 판단을 내린 셈이다.
금융권 관계자는 "고금리 상태가 일시적인 수준을 넘어서 뉴노멀 상태에 접어들면서 미국 현지 시장에서의 회사채 발행 등 자본 조달 난이도 역시 높아진 상황"이라며 "연준이 추가 기준금리 인상 가능성을 열어두고 있는 만큼 기업 입장에선 단기 채권 등으로 전환해 금리 인하기를 기다리는 전략을 꾀하기에도 부담인 상황"이라고 설명했다.
한국 금융·자본시장도 미국의 고금리 기조에 따른 여파를 입고 있다. 하지만 SK온은 SK그룹 계열사라는 배경 등을 기반으로 한국은 물론 해외에서도 일정 수준 이상의 신용도를 확보하고 있다. 상대적으로 신용도와 조달 구조 측면에서 불리한 SKBA보다 차환, 상환 등 유연한 전략을 구사할 수 있다.
SK그룹과 모기업인 SK이노베이션의 리밸런싱 전략이 무르익으면서 SK온이 신용도 하락 위험에 대한 부담을 덜어냈고 시장의 평가도 개선된 점 역시 크다. SK온의 신용등급은 A+지만 지난해 11월 SK엔무브 합병으로 자본과 현금흐름 기반을 확충해 재무구조를 개선했다. SK엔무브의 경우 합병 전 SK온보다 높은 AA 신용등급을 보유하기도 했다.
채무를 넘기는 SKBA는 자체적인 상환 능력은 여전히 떨어지지만 SK온에 대한 이자 지급 능력은 충분하다. 그간 부진한 실적을 거뒀지만 지난해에는 당기순이익 3000억원대를 기록하며 흑자 전환에 성공했다.
현금 창출력이 회복된 셈인 만큼 이자 대응 여력은 충분하다. SK온에 인수되는 채무 중 2029년 만기인 10억 달러 사채에 대한 연 지급 이자 규모는 현재 환율 기준 약 570억원 수준이다.
채무를 부담하고 있는 SKBA가 최근 당기순이익 흑자 전환으로 현금 창출력을 회복한 상태다. 아울러 SK온은 채무 인수 이후 연결 기준 부채, 차입 규모 변화도 없다. 그럼에도 채무 인수를 결정한 건 고금리 기조 지속으로 인한 현지 재무 대응의 어려움, SK온의 재무구조 및 시장 신용도 개선 등을 고려한 것으로 해석된다.
인수할 채무는 내년 1월 23일 만기를 앞둔 5억 달러, 2029년 1월 만기인 10억 달러 규모의 해외사채 2건이다. 5억 달러 채무의 경우 4.875%의 이자율이 책정돼 있다. 10억 달러 채무의 이자율은 4.250%다.
SK온은 발행인 변경에 필요한 동의 절차를 진행한 이후 채무 인수 거래를 확정할 예정이다. 이를 위해 오는 10월 말 인수 대상 채무를 보유한 사채권자를 대상으로 사채권자집회를 개최한다. 해당 자리에서 필요한 동의 요건이 충족돼야 SK온과 SKBA 간 채무 인수 거래가 종결된다.
관련 사채권자의 동의 요건이 충족돼 채무 인수가 진행될 경우 SK온의 연결 기준 부채, 차입금 규모 변화는 전무하다. 자회사인 SKBA에서 발행한 해외사채에 대한 원리금 지급 의무를 모기업인 SK온이 인수하는 것이기 때문이다. 이 과정에서 SK온은 SKBA에 사채 원금 상당액을 대여한 것으로 인식하고 SKBA의 외부 사채 채무는 SK온에 대한 내부 차입으로 전환된다.
연결 기준상 부채와 차입금 규모 변화가 없음에도 SK온이 SKBA 채무 인수를 결정한 이유는 차환·상환 대응의 용이성과 고금리 장기화에 따른 현지 조달 부담 때문으로 해석된다. 미국 현지에서 조달 부담을 지는 것보다 SK온이 이를 넘겨받고 SKBA 측은 사업에 집중할 수 있도록 지원하는 게 사업·재무 전략 관점에서 더 낫다는 판단을 내린 셈이다.
금융권 관계자는 "고금리 상태가 일시적인 수준을 넘어서 뉴노멀 상태에 접어들면서 미국 현지 시장에서의 회사채 발행 등 자본 조달 난이도 역시 높아진 상황"이라며 "연준이 추가 기준금리 인상 가능성을 열어두고 있는 만큼 기업 입장에선 단기 채권 등으로 전환해 금리 인하기를 기다리는 전략을 꾀하기에도 부담인 상황"이라고 설명했다.
한국 금융·자본시장도 미국의 고금리 기조에 따른 여파를 입고 있다. 하지만 SK온은 SK그룹 계열사라는 배경 등을 기반으로 한국은 물론 해외에서도 일정 수준 이상의 신용도를 확보하고 있다. 상대적으로 신용도와 조달 구조 측면에서 불리한 SKBA보다 차환, 상환 등 유연한 전략을 구사할 수 있다.
SK그룹과 모기업인 SK이노베이션의 리밸런싱 전략이 무르익으면서 SK온이 신용도 하락 위험에 대한 부담을 덜어냈고 시장의 평가도 개선된 점 역시 크다. SK온의 신용등급은 A+지만 지난해 11월 SK엔무브 합병으로 자본과 현금흐름 기반을 확충해 재무구조를 개선했다. SK엔무브의 경우 합병 전 SK온보다 높은 AA 신용등급을 보유하기도 했다.
채무를 넘기는 SKBA는 자체적인 상환 능력은 여전히 떨어지지만 SK온에 대한 이자 지급 능력은 충분하다. 그간 부진한 실적을 거뒀지만 지난해에는 당기순이익 3000억원대를 기록하며 흑자 전환에 성공했다.
현금 창출력이 회복된 셈인 만큼 이자 대응 여력은 충분하다. SK온에 인수되는 채무 중 2029년 만기인 10억 달러 사채에 대한 연 지급 이자 규모는 현재 환율 기준 약 570억원 수준이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >