LG화학, 엔솔 지분 유동화 반복…EB·PRS 부담 커진다
내년 2차 EB 풋옵션 도래…순차입금 부담에 4차 EB 발행 가능성도

LG화학이 LG에너지솔루션 지분을 활용해 자금을 조달하면서 향후 2년간 상환·정산 부담이 집중되는 구조가 형성됐다. 지난해와 올해 두 차례 주가수익스왑 거래의 정산기준금액만 약 4조5000억원이다. 여기에 기존 교환사채의 상환 부담도 남아 있다. 당장 내년 7월에는 2차 EB의 조기상환청구권 행사 가능 시점이 돌아온다. 지난해 1차 EB의 조기상환에 대응하기 위해 3차 EB를 발행한 만큼 추가 차환 가능성도 제기된다.
문제는 LG화학의 재무 여력이 넉넉하지 않다는 점이다. 올해 상반기 말 연결 순차입금은 27조5932억원으로 2022년 말보다 20조원 이상 늘었다. 이번 PRS 거래를 통해 2조5000억원을 추가 조달하더라도 순차입금 감소 효과는 1조6000억원에 그칠 전망이다.
◇PRS 정산금 4.5조 육박…내년 2차 EB 조기상환 '변수'
LG화학이 지난해와 올해 두 차례에 걸쳐 추진한 LG에너지솔루션 지분 주가수익스왑(PRS) 거래의 정산기준금액은 총 4조4981억원이다. 지난해 11월 LG에너지솔루션 주식 575만주를 활용해 약 1조9981억원을 확보한 데 이어 지난달 28일에는 653만5939주를 기초자산으로 약 2조5000억원을 추가 조달하기로 결정했다. 두 계약의 기준가는 각각 주당 34만7500원과 38만2500원이다.
PRS는 보유 주식을 증권사 등에 처분해 현금을 확보하면서 주가 변동에 따른 손익을 사후 정산하는 거래다. 주식의 최종 처분가격이 계약가격보다 낮으면 LG화학이 차액을 지급해야 한다. 반대로 주가가 상승하면 차액을 받을 수 있다.
PRS에 앞서 발행한 교환사채(EB)도 부담이다. LG화학은 지난 2023년 LG에너지솔루션 주식을 교환 대상으로 하는 EB 2종을 각각 10억달러 규모로 발행했다. 이후 지난해 6월에는 10억달러 규모의 3차 EB를 추가 발행했다.
3차 EB는 신규 투자재원 확보보다 기존 사채 차환 성격이 강했다. 앞서 발행한 1차 EB의 일부 투자자가 조기상환을 요구하면서 상환자금 마련이 필요해졌기 때문이다. LG화학은 LG에너지솔루션 주식을 다시 교환대상으로 내걸어 기존 채무의 상환 부담에 대응했다.
이 때문에 시장에서는 LG화학의 4차 EB 발행 가능성도 거론된다. 2차 EB의 법정 만기는 2030년 7월 18일이지만 투자자들은 내년 7월부터 조기상환청구권을 행사할 수 있다. 현재 LG화학의 차입금 부담이 여전히 큰 만큼 기존 사채를 자체 현금으로 상환하기보다 LG에너지솔루션 지분을 재활용해 차환자금을 마련할 수 있다는 관측이다.
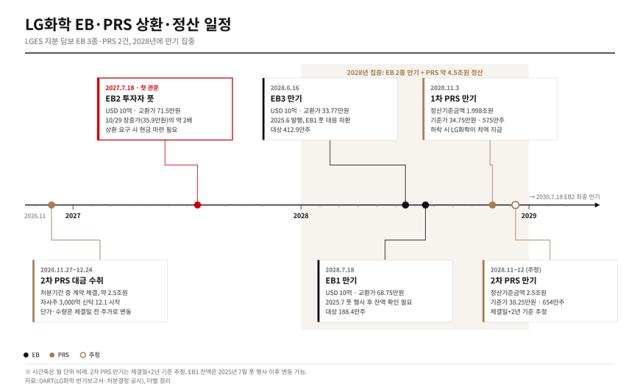
특히 2028년에는 법정 만기가 집중돼 리스크가 커진다. 3차 EB의 만기가 6월, 1차 EB의 만기가 7월에 돌아온다. 투자자들이 만기 이전 주식 교환을 선택하지 않으면 잔여 사채에 대한 현금 상환 부담이 발생할 수도 있다. 지난해 체결한 PRS의 만기도 2028년 11월인 데다가 올해 체결할 것으로 추정되는 2차 PRS의 만기 역시 이와 비슷한 2028년 말로 확정될 수 있다.
◇순차입금 3년 반 새 20조 증가…재무 효과는 제한적
LG화학이 LG에너지솔루션 지분을 반복적으로 활용하는 배경에는 늘어난 차입금 부담이 있다. 올해 6월 말 연결 기준 총차입금은 40조2892억원이다. 지난해 말 33조8120억원보다 약 6조5000억원 증가한 수치다. 2022년 말 7조4522억원이었던 순차입금은 올해 상반기 말 27조5932억원으로 약 20조1400억원 늘었다.
순차입금이 지속적으로 쌓인 배경에는 국내 석유화학 시장과 글로벌 배터리 시장 업황 악화가 있다. 지난해 LG화학의 잉여현금흐름(FCF)은 마이너스(-) 5조4268억원을 기록했다. 연결 영업활동현금흐름이 8조2339억원을 기록한 데 비해 유형자산 취득에 13조6607억원을 투입했기 때문이다.
현재로서 LG에너지솔루션 지분 유동화는 LG화학이 활용할 수 있는 최선책이다. 가용 현금은 적고자회사 지분은 여전히 많기 때문이다. 올해 2분기 말 연결 기준 현금성자산은 약 11조원에 불과하지만 1년 내 만기가 돌아오는 차입금 규모는 약 11조6000억원이다.
다만 지분 유동화로 인한 재무구조 개선 효과는 크지 않다. 업계에서는 최근 LG화학이 발표한 2차 PRS 계약(2.5조원 규모)을 통해 순차입금 감소는 약 1조6000억원 수준일 것으로 추산하고 있다. 이 경우 부채비율은 올해 2분기 말 129.6%에서 125.5%로 4.1%포인트(p) 하락하는 데 그친다.
PRS와 EB를 통해 자회사 지분을 활용해 자금을 조달하는 만큼 LG화학에 리스크가 상존한다는 점도 문제다. PRS는 계약기간 동안 주가 변동에 따른 정산 위험이 남고 EB는 교환 여부에 따라 현금 상환 부담이 달라진다. 신규 자금을 조달하는 과정에서 과거 거래의 상환·정산 일정도 함께 관리해야 하는 셈이다.
문제는 LG화학의 재무 여력이 넉넉하지 않다는 점이다. 올해 상반기 말 연결 순차입금은 27조5932억원으로 2022년 말보다 20조원 이상 늘었다. 이번 PRS 거래를 통해 2조5000억원을 추가 조달하더라도 순차입금 감소 효과는 1조6000억원에 그칠 전망이다.
◇PRS 정산금 4.5조 육박…내년 2차 EB 조기상환 '변수'
LG화학이 지난해와 올해 두 차례에 걸쳐 추진한 LG에너지솔루션 지분 주가수익스왑(PRS) 거래의 정산기준금액은 총 4조4981억원이다. 지난해 11월 LG에너지솔루션 주식 575만주를 활용해 약 1조9981억원을 확보한 데 이어 지난달 28일에는 653만5939주를 기초자산으로 약 2조5000억원을 추가 조달하기로 결정했다. 두 계약의 기준가는 각각 주당 34만7500원과 38만2500원이다.
PRS는 보유 주식을 증권사 등에 처분해 현금을 확보하면서 주가 변동에 따른 손익을 사후 정산하는 거래다. 주식의 최종 처분가격이 계약가격보다 낮으면 LG화학이 차액을 지급해야 한다. 반대로 주가가 상승하면 차액을 받을 수 있다.
PRS에 앞서 발행한 교환사채(EB)도 부담이다. LG화학은 지난 2023년 LG에너지솔루션 주식을 교환 대상으로 하는 EB 2종을 각각 10억달러 규모로 발행했다. 이후 지난해 6월에는 10억달러 규모의 3차 EB를 추가 발행했다.
3차 EB는 신규 투자재원 확보보다 기존 사채 차환 성격이 강했다. 앞서 발행한 1차 EB의 일부 투자자가 조기상환을 요구하면서 상환자금 마련이 필요해졌기 때문이다. LG화학은 LG에너지솔루션 주식을 다시 교환대상으로 내걸어 기존 채무의 상환 부담에 대응했다.
이 때문에 시장에서는 LG화학의 4차 EB 발행 가능성도 거론된다. 2차 EB의 법정 만기는 2030년 7월 18일이지만 투자자들은 내년 7월부터 조기상환청구권을 행사할 수 있다. 현재 LG화학의 차입금 부담이 여전히 큰 만큼 기존 사채를 자체 현금으로 상환하기보다 LG에너지솔루션 지분을 재활용해 차환자금을 마련할 수 있다는 관측이다.
특히 2028년에는 법정 만기가 집중돼 리스크가 커진다. 3차 EB의 만기가 6월, 1차 EB의 만기가 7월에 돌아온다. 투자자들이 만기 이전 주식 교환을 선택하지 않으면 잔여 사채에 대한 현금 상환 부담이 발생할 수도 있다. 지난해 체결한 PRS의 만기도 2028년 11월인 데다가 올해 체결할 것으로 추정되는 2차 PRS의 만기 역시 이와 비슷한 2028년 말로 확정될 수 있다.
◇순차입금 3년 반 새 20조 증가…재무 효과는 제한적
LG화학이 LG에너지솔루션 지분을 반복적으로 활용하는 배경에는 늘어난 차입금 부담이 있다. 올해 6월 말 연결 기준 총차입금은 40조2892억원이다. 지난해 말 33조8120억원보다 약 6조5000억원 증가한 수치다. 2022년 말 7조4522억원이었던 순차입금은 올해 상반기 말 27조5932억원으로 약 20조1400억원 늘었다.
순차입금이 지속적으로 쌓인 배경에는 국내 석유화학 시장과 글로벌 배터리 시장 업황 악화가 있다. 지난해 LG화학의 잉여현금흐름(FCF)은 마이너스(-) 5조4268억원을 기록했다. 연결 영업활동현금흐름이 8조2339억원을 기록한 데 비해 유형자산 취득에 13조6607억원을 투입했기 때문이다.
현재로서 LG에너지솔루션 지분 유동화는 LG화학이 활용할 수 있는 최선책이다. 가용 현금은 적고자회사 지분은 여전히 많기 때문이다. 올해 2분기 말 연결 기준 현금성자산은 약 11조원에 불과하지만 1년 내 만기가 돌아오는 차입금 규모는 약 11조6000억원이다.
다만 지분 유동화로 인한 재무구조 개선 효과는 크지 않다. 업계에서는 최근 LG화학이 발표한 2차 PRS 계약(2.5조원 규모)을 통해 순차입금 감소는 약 1조6000억원 수준일 것으로 추산하고 있다. 이 경우 부채비율은 올해 2분기 말 129.6%에서 125.5%로 4.1%포인트(p) 하락하는 데 그친다.
PRS와 EB를 통해 자회사 지분을 활용해 자금을 조달하는 만큼 LG화학에 리스크가 상존한다는 점도 문제다. PRS는 계약기간 동안 주가 변동에 따른 정산 위험이 남고 EB는 교환 여부에 따라 현금 상환 부담이 달라진다. 신규 자금을 조달하는 과정에서 과거 거래의 상환·정산 일정도 함께 관리해야 하는 셈이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >