카디프생명 동시 인수 선택지, 영업·운용 빈틈 메운다
③보험 포트폴리오·판매채널 뚜렷한 차이, 동시 인수시 합산 자산 19조원대

편집자주
한국금융지주가 보험업 진출에 한발 다가섰다. 지난해부터 전담 태스크포스(TF)를 꾸리고 KDB생명과 BNP파리바카디프생명을 비롯한 생명·손해보험사 매물을 폭넓게 검토해온 가운데 KDB생명 인수 우선협상대상자로 선정됐다. 증권과 자산운용을 중심으로 성장해온 한국금융지주는 보험사를 편입해 사업 포트폴리오를 다변화한다는 계획이다. 한국금융지주의 인수 전략과 향후 그려나갈 보험 청사진 등을 짚어본다.
한국투자금융지주가 KDB생명 인수에 한발 다가선 가운데 BNP파리바카디프생명까지 품는 방안을 선택지로 열어뒀다. 두 생명보험사를 모두 인수할 경우 보험업 진출과 동시에 19조원대 자산을 확보하며 단기간에 사업 기반을 넓힐 수 있다. 두 보험사의 영업과 상품·자산운용 포트폴리오가 서로 다른 만큼 상호보완 효과도 기대된다.
KDB생명은 16조원대 자산과 기존 보험계약을 비롯해 전속설계사·GA 등 영업 기반을 갖추고 있다. 반면 카디프생명은 전속설계사 없이 금융기관 등 제휴채널을 활용하고 변액보험·신용보험 등 특화상품에 강점을 두고 있다. 운용 부문에서도 KDB생명은 일반계정, 카디프생명은 변액보험 특별계정의 비중이 두드러졌다.
◇KDB는 보장성·대면, 카디프는 저축성·제휴채널
한국금융지주는 KDB생명 인수 우선협상대상자로 선정된 것과 별개로 카디프생명 인수도 추진하고 있다. 카디프생명 인수를 위한 주식매매계약(SPA) 체결을 앞두고 있으며 거래가격은 800억원대로 조율된 것으로 알려졌다. KDB생명과 카디프생명 가운데 한 곳을 선택하는 데 그치지 않고 두 보험사를 모두 인수하는 방안까지 선택지로 열어둔 상태다.
생명보험협회에 따르면 올 5월 말 KDB생명의 총자산은 16조4351억원으로 카디프생명 3조1602억원의 5배를 웃돈다. 보유계약 규모에서도 KDB생명은 42조2824억원으로 카디프생명 5조1361억원을 크게 앞선다. 기존 보험계약과 영업 기반을 감안하면 두 보험사의 외형 차이는 뚜렷했다.
보험 포트폴리오에서는 서로 다른 색깔을 보였다. KDB생명의 개인보험 보유계약 42조1836억원 가운데 보장성보험은 31조8301억원으로 약 75%를 차지했다. 저축성보험은 10조3535억원으로 나머지 25% 수준이다. 기존 계약 기반이 보장성보험을 중심으로 형성돼 있는 셈이다.
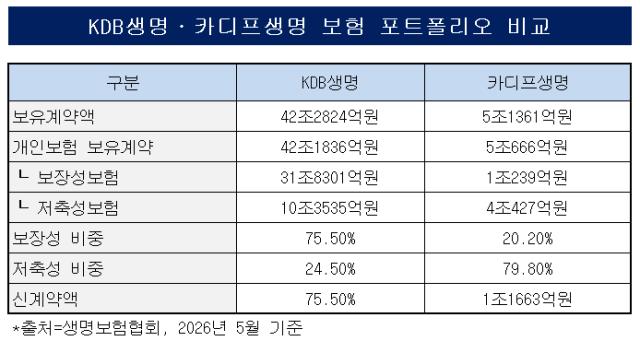
카디프생명은 반대다. 개인보험 보유계약 5조666억원 가운데 저축성보험이 4조427억원으로 약 80%를 차지했다. 보장성보험은 1조239억원으로 약 20%다. 변액보험을 비롯한 자산관리형 상품을 주력으로 판매해온 사업전략이 보유계약 구성에도 반영돼 있는 모습이다.
최근 영업에서는 카디프생명의 성장세가 눈에 띈다. 올 들어 5월까지 신계약액은 카디프생명이 1조1663억원으로 KDB생명 7937억원을 웃돌았다. 총자산이 KDB생명의 5분의 1 수준이지만 신규 계약 규모는 오히려 47%가량 많았다. 같은 기간 신계약률도 카디프생명이 26.1%로 KDB생명 1.8%보다 높았다.
신계약의 성격도 기존 보험 포트폴리오와 맞닿아 있다. 카디프생명의 개인보험 신계약 1조1238억원 가운데 저축성보험은 1조800억원으로 96%를 차지했다. 보장성보험은 438억원에 그쳤다. KDB생명은 개인보험 신계약 7878억원 가운데 저축성보험 5236억원, 보장성보험 2642억원으로 상대적으로 상품 구성이 분산돼 있다.
판매채널에서도 차이가 나타난다. KDB생명은 전속설계사와 GA, 금융기관보험대리점 등을 두루 활용하는 반면 카디프생명은 자체 설계사 조직 없이 금융기관 등 외부 제휴채널을 중심으로 영업하고 있다. 특히 올 5월까지 카디프생명의 금융기관보험대리점 초회보험료는 3157억원으로 대면 모집 초회보험료의 대부분을 차지했다.
한국금융지주가 두 보험사를 모두 선택지로 열어둔 건 영업 기반이 그대로 겹치지는 않기 때문으로 풀이된다. KDB생명을 통해 기존 보험계약과 대면 영업망을 확보하면서 카디프생명이 보유한 제휴채널과 저축성·투자형 상품 역량을 더하는 구도가 가능하다.
◇14조 운용자산 KDB, 특별계정은 카디프가 앞서
자산운용에서도 두 보험사의 포트폴리오는 차이를 보였다. KDB생명은 대규모 일반계정 운용자산을 보유하고 있는 반면 카디프생명은 회사 규모에 비해 변액보험 특별계정의 비중이 컸다.
올 5월 말 KDB생명의 운용자산은 14조4414억원으로 카디프생명 1조6194억원의 9배에 육박한다. KDB생명의 운용자산 가운데 유가증권은 13조908억원이다. 국공채 5조7319억원을 비롯해 수익증권 2조9189억원, 외화표시유가증권 2조5648억원, 회사채 1조7831억원 등을 보유하고 있다. 대출채권도 1조1786억원에 달한다.
카디프생명은 일반계정 운용자산 규모는 작지만 채권을 중심으로 포트폴리오를 구성하고 있다. 유가증권 1조5654억원 가운데 회사채가 1조809억원, 국공채가 4637억원을 차지한다. 대출채권은 미미한 수준으로 KDB생명과 운용 방식에서 차이가 난다.
특별계정에서는 규모가 역전된다. KDB생명의 특별계정자산은 1조4012억원인 반면 카디프생명은 1조4997억원이다. 총자산은 KDB생명이 5배 이상 크지만 변액보험 등을 운용하는 특별계정은 카디프생명이 오히려 약 1000억원 많다.
카디프생명의 자산구조에서 특별계정이 차지하는 비중도 크다. 앞선 1분기 경영공시 기준 특별계정자산은 1조2371억원으로 전체 자산의 45.18%를 차지했다. 같은 기간 KDB생명의 특별계정자산은 1조1598억원으로 전체 자산의 7.0%였다. 카디프생명의 특별계정은 사실상 변액보험을 중심으로 구성돼 있다.
운용 성과에서도 차이가 나타났다. 올 5월 말 기준 운용자산이익률은 카디프생명이 3.6%로 KDB생명 2.5%를 웃돌았다. 자산운용률은 각각 97.5%, 96.1%로 두 회사 모두 높은 수준을 유지했다. 한국금융지주 입장에서는 두 회사의 서로 다른 운용 기반을 활용할 여지가 있다.
두 보험사의 단순 합산 자산은 올 5월 말 기준 19조5953억원이다. 동시 인수가 현실화하면 한국금융지주는 보험업에 처음 진출하면서 20조원에 가까운 자산 기반을 확보하게 된다. 두 보험사 각각의 강점을 살리는 사업구조를 구축할 수 있는지가 실질적인 시너지의 관건이 될 것으로 보인다.
KDB생명은 16조원대 자산과 기존 보험계약을 비롯해 전속설계사·GA 등 영업 기반을 갖추고 있다. 반면 카디프생명은 전속설계사 없이 금융기관 등 제휴채널을 활용하고 변액보험·신용보험 등 특화상품에 강점을 두고 있다. 운용 부문에서도 KDB생명은 일반계정, 카디프생명은 변액보험 특별계정의 비중이 두드러졌다.
◇KDB는 보장성·대면, 카디프는 저축성·제휴채널
한국금융지주는 KDB생명 인수 우선협상대상자로 선정된 것과 별개로 카디프생명 인수도 추진하고 있다. 카디프생명 인수를 위한 주식매매계약(SPA) 체결을 앞두고 있으며 거래가격은 800억원대로 조율된 것으로 알려졌다. KDB생명과 카디프생명 가운데 한 곳을 선택하는 데 그치지 않고 두 보험사를 모두 인수하는 방안까지 선택지로 열어둔 상태다.
생명보험협회에 따르면 올 5월 말 KDB생명의 총자산은 16조4351억원으로 카디프생명 3조1602억원의 5배를 웃돈다. 보유계약 규모에서도 KDB생명은 42조2824억원으로 카디프생명 5조1361억원을 크게 앞선다. 기존 보험계약과 영업 기반을 감안하면 두 보험사의 외형 차이는 뚜렷했다.
보험 포트폴리오에서는 서로 다른 색깔을 보였다. KDB생명의 개인보험 보유계약 42조1836억원 가운데 보장성보험은 31조8301억원으로 약 75%를 차지했다. 저축성보험은 10조3535억원으로 나머지 25% 수준이다. 기존 계약 기반이 보장성보험을 중심으로 형성돼 있는 셈이다.
카디프생명은 반대다. 개인보험 보유계약 5조666억원 가운데 저축성보험이 4조427억원으로 약 80%를 차지했다. 보장성보험은 1조239억원으로 약 20%다. 변액보험을 비롯한 자산관리형 상품을 주력으로 판매해온 사업전략이 보유계약 구성에도 반영돼 있는 모습이다.
최근 영업에서는 카디프생명의 성장세가 눈에 띈다. 올 들어 5월까지 신계약액은 카디프생명이 1조1663억원으로 KDB생명 7937억원을 웃돌았다. 총자산이 KDB생명의 5분의 1 수준이지만 신규 계약 규모는 오히려 47%가량 많았다. 같은 기간 신계약률도 카디프생명이 26.1%로 KDB생명 1.8%보다 높았다.
신계약의 성격도 기존 보험 포트폴리오와 맞닿아 있다. 카디프생명의 개인보험 신계약 1조1238억원 가운데 저축성보험은 1조800억원으로 96%를 차지했다. 보장성보험은 438억원에 그쳤다. KDB생명은 개인보험 신계약 7878억원 가운데 저축성보험 5236억원, 보장성보험 2642억원으로 상대적으로 상품 구성이 분산돼 있다.
판매채널에서도 차이가 나타난다. KDB생명은 전속설계사와 GA, 금융기관보험대리점 등을 두루 활용하는 반면 카디프생명은 자체 설계사 조직 없이 금융기관 등 외부 제휴채널을 중심으로 영업하고 있다. 특히 올 5월까지 카디프생명의 금융기관보험대리점 초회보험료는 3157억원으로 대면 모집 초회보험료의 대부분을 차지했다.
한국금융지주가 두 보험사를 모두 선택지로 열어둔 건 영업 기반이 그대로 겹치지는 않기 때문으로 풀이된다. KDB생명을 통해 기존 보험계약과 대면 영업망을 확보하면서 카디프생명이 보유한 제휴채널과 저축성·투자형 상품 역량을 더하는 구도가 가능하다.
◇14조 운용자산 KDB, 특별계정은 카디프가 앞서
자산운용에서도 두 보험사의 포트폴리오는 차이를 보였다. KDB생명은 대규모 일반계정 운용자산을 보유하고 있는 반면 카디프생명은 회사 규모에 비해 변액보험 특별계정의 비중이 컸다.
올 5월 말 KDB생명의 운용자산은 14조4414억원으로 카디프생명 1조6194억원의 9배에 육박한다. KDB생명의 운용자산 가운데 유가증권은 13조908억원이다. 국공채 5조7319억원을 비롯해 수익증권 2조9189억원, 외화표시유가증권 2조5648억원, 회사채 1조7831억원 등을 보유하고 있다. 대출채권도 1조1786억원에 달한다.
카디프생명은 일반계정 운용자산 규모는 작지만 채권을 중심으로 포트폴리오를 구성하고 있다. 유가증권 1조5654억원 가운데 회사채가 1조809억원, 국공채가 4637억원을 차지한다. 대출채권은 미미한 수준으로 KDB생명과 운용 방식에서 차이가 난다.
특별계정에서는 규모가 역전된다. KDB생명의 특별계정자산은 1조4012억원인 반면 카디프생명은 1조4997억원이다. 총자산은 KDB생명이 5배 이상 크지만 변액보험 등을 운용하는 특별계정은 카디프생명이 오히려 약 1000억원 많다.
카디프생명의 자산구조에서 특별계정이 차지하는 비중도 크다. 앞선 1분기 경영공시 기준 특별계정자산은 1조2371억원으로 전체 자산의 45.18%를 차지했다. 같은 기간 KDB생명의 특별계정자산은 1조1598억원으로 전체 자산의 7.0%였다. 카디프생명의 특별계정은 사실상 변액보험을 중심으로 구성돼 있다.
운용 성과에서도 차이가 나타났다. 올 5월 말 기준 운용자산이익률은 카디프생명이 3.6%로 KDB생명 2.5%를 웃돌았다. 자산운용률은 각각 97.5%, 96.1%로 두 회사 모두 높은 수준을 유지했다. 한국금융지주 입장에서는 두 회사의 서로 다른 운용 기반을 활용할 여지가 있다.
두 보험사의 단순 합산 자산은 올 5월 말 기준 19조5953억원이다. 동시 인수가 현실화하면 한국금융지주는 보험업에 처음 진출하면서 20조원에 가까운 자산 기반을 확보하게 된다. 두 보험사 각각의 강점을 살리는 사업구조를 구축할 수 있는지가 실질적인 시너지의 관건이 될 것으로 보인다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사