17조 보험자산 품고 증권·운용 시너지 키운다
②그룹 수익서 증권사 90% 차지, 포트폴리오 다변화…장기자산에 운용 역량 접목 전망

편집자주
한국금융지주가 보험업 진출에 한발 다가섰다. 지난해부터 전담 태스크포스(TF)를 꾸리고 KDB생명과 BNP파리바카디프생명을 비롯한 생명·손해보험사 매물을 폭넓게 검토해온 가운데 KDB생명 인수 우선협상대상자로 선정됐다. 증권과 자산운용을 중심으로 성장해온 한국금융지주는 보험사를 편입해 사업 포트폴리오를 다변화한다는 계획이다. 한국금융지주의 인수 전략과 향후 그려나갈 보험 청사진 등을 짚어본다.
한국금융지주가 KDB생명을 품게 되면 그룹의 사업 포트폴리오에 보험이라는 새로운 축이 더해진다. 증권과 자산운용을 중심으로 성장해온 만큼 보험사를 편입하면 수익원을 다변화하고 금융시장 변화에 따른 실적 변동성을 낮추는 효과를 기대할 수 있다. 보험을 활용해 자산관리(WM) 영역을 넓힐 수 있다는 점도 성장동력으로 꼽힌다.
특히 주목되는 부분은 KDB생명이 보유한 17조원대 자산이다. 생명보험은 장기 계약을 기반으로 자금을 운용하는 만큼 한국투자증권의 투자은행(IB) 역량과 한국투자신탁운용의 자산운용 노하우를 접목할 여지가 크다. 기존 금융 계열사와의 연계를 통해 그룹의 투자·운용 역량을 확장하는 것이 시너지 전략의 핵심이 될 전망이다.
◇증권 중심 수익구조, 보험 더해 안정성 높인다
한국금융지주는 증권을 중심으로 성장해온 비은행 금융그룹이다. 한국투자증권을 필두로 한국투자신탁운용과 한국투자저축은행, 한국투자캐피탈, 한국투자부동산신탁, 한국투자파트너스 등을 거느리고 있지만 보험 계열사는 두고 있지 않다.
실적에서도 증권의 비중이 절대적이다. 한국금융지주는 올 상반기 연결 기준 1조9150억원의 순이익을 거뒀다. 같은 기간 한국투자증권의 순이익은 1조7311억원에 달했다. 단순 비교하면 지주 순이익의 90%에 해당하는 규모다. 한국투자증권은 증시 호조와 함께 위탁매매뿐 아니라 WM과 IB, 운용 부문에서 고른 실적을 거두며 그룹 성장을 이끌고 있다.
증권 중심의 사업구조는 성장성이 높은 반면 금융시장 변화에 실적이 민감하게 움직일 수 있다는 특징이 있다. 브로커리지와 IB, 트레이딩 등 주요 사업의 수익성이 주식시장과 금리, 자금시장 상황 등에 영향을 받기 때문이다.
생명보험은 다른 수익구조를 갖는다. 장기 보험계약에서 보험료가 지속적으로 유입되고 IFRS17에서는 보험계약에서 예상되는 미래 이익을 계약서비스마진(CSM)으로 인식한 뒤 보험서비스 제공 기간에 걸쳐 이익으로 반영한다. 시장에서도 이번 거래를 단기 이익 확대보다는 장기적인 사업구조 다변화 측면에서 바라보는 시각이 나온다.
자산관리 부문에서도 활용도가 있다. 한국투자증권은 고액자산가와 퇴직연금 등을 중심으로 WM 사업을 확대하고 있다. 여기에 보험사가 더해지면 연금과 변액보험 등 장기 금융상품을 직접 제조할 수 있는 기반을 확보하게 된다. 상속·증여 등 자산승계 수요까지 연결하면 증권 상품 중심이었던 고객 자산관리의 범위를 보험까지 넓힐 수 있다.
◇17조 보험자산 확보, IB·운용 역량 접목
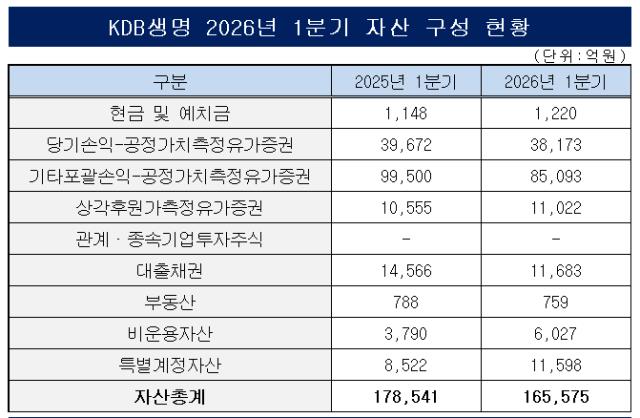
보다 직접적인 시너지 대상으로 꼽히는 것은 KDB생명의 운용자산이다. KDB생명은 자산 규모 기준 생보업계 중위권에 자리한 보험사로 올 1분기 총자산은 16조5575억원에 달한다. 현금·예치금과 유가증권, 대출채권, 부동산 등 상당 부분이 운용자산으로 구성돼 있다. 특히 유가증권만 13조4288억원 수준이다.
생명보험은 장기 보험계약이 많은 만큼 자산과 부채의 만기를 관리하면서 장기간 자산을 운용하는 사업이다. KDB생명을 편입하면 한국금융지주 입장에서는 기존에 없었던 대규모 장기 투자 수요를 그룹 안에 확보하는 효과가 있다. 증권사가 시장에서 조달한 자금을 운용하는 것과는 다른 성격의 투자 기반이 생기는 셈이다.
한국금융지주가 이미 갖춘 투자 역량과의 결합 가능성도 있다. 한국투자증권은 기업금융과 인수금융, 대체투자 등 IB 부문에서 투자처를 발굴하고 구조화하는 역량을 갖추고 있다. 한국투자신탁운용도 국내외 주식과 채권, 대체자산 등을 아우르는 운용 기반을 보유하고 있다.
KDB생명의 장기 투자 수요가 더해지면 그룹이 발굴할 수 있는 투자 영역과 운용 방식도 넓어질 수 있다는 평가다. 최근 금융투자업계에서도 보험사의 장기자금과 증권·운용 계열사의 투자 역량을 연계할 수 있다는 점을 주요 시너지로 꼽고 있다.
다만 KDB생명의 자산을 그룹의 투자재원으로 자유롭게 활용할 수 있는 것은 아니다. 보험사는 보험부채의 구조와 자산부채관리(ALM), 지급여력(K-ICS) 등을 고려해 자산을 운용해야 한다. 계열사 간 거래에도 이해상충 방지와 관련 규제가 적용되는 만큼 한국투자증권이 발굴한 투자자산을 KDB생명이 받아주는 형태의 시너지는 한계가 있다.
한국금융지주는 기존 계열사가 보유한 투자 발굴과 자산운용 역량을 KDB생명의 운용 부문과 연계할 수 있을 것으로 보인다. 보험부채의 특성에 맞춰 자산을 운용하면서 수익성과 자본효율성을 함께 높이는 것이 시너지 창출의 핵심으로 꼽힌다.
특히 주목되는 부분은 KDB생명이 보유한 17조원대 자산이다. 생명보험은 장기 계약을 기반으로 자금을 운용하는 만큼 한국투자증권의 투자은행(IB) 역량과 한국투자신탁운용의 자산운용 노하우를 접목할 여지가 크다. 기존 금융 계열사와의 연계를 통해 그룹의 투자·운용 역량을 확장하는 것이 시너지 전략의 핵심이 될 전망이다.
◇증권 중심 수익구조, 보험 더해 안정성 높인다
한국금융지주는 증권을 중심으로 성장해온 비은행 금융그룹이다. 한국투자증권을 필두로 한국투자신탁운용과 한국투자저축은행, 한국투자캐피탈, 한국투자부동산신탁, 한국투자파트너스 등을 거느리고 있지만 보험 계열사는 두고 있지 않다.
실적에서도 증권의 비중이 절대적이다. 한국금융지주는 올 상반기 연결 기준 1조9150억원의 순이익을 거뒀다. 같은 기간 한국투자증권의 순이익은 1조7311억원에 달했다. 단순 비교하면 지주 순이익의 90%에 해당하는 규모다. 한국투자증권은 증시 호조와 함께 위탁매매뿐 아니라 WM과 IB, 운용 부문에서 고른 실적을 거두며 그룹 성장을 이끌고 있다.
증권 중심의 사업구조는 성장성이 높은 반면 금융시장 변화에 실적이 민감하게 움직일 수 있다는 특징이 있다. 브로커리지와 IB, 트레이딩 등 주요 사업의 수익성이 주식시장과 금리, 자금시장 상황 등에 영향을 받기 때문이다.
생명보험은 다른 수익구조를 갖는다. 장기 보험계약에서 보험료가 지속적으로 유입되고 IFRS17에서는 보험계약에서 예상되는 미래 이익을 계약서비스마진(CSM)으로 인식한 뒤 보험서비스 제공 기간에 걸쳐 이익으로 반영한다. 시장에서도 이번 거래를 단기 이익 확대보다는 장기적인 사업구조 다변화 측면에서 바라보는 시각이 나온다.
자산관리 부문에서도 활용도가 있다. 한국투자증권은 고액자산가와 퇴직연금 등을 중심으로 WM 사업을 확대하고 있다. 여기에 보험사가 더해지면 연금과 변액보험 등 장기 금융상품을 직접 제조할 수 있는 기반을 확보하게 된다. 상속·증여 등 자산승계 수요까지 연결하면 증권 상품 중심이었던 고객 자산관리의 범위를 보험까지 넓힐 수 있다.
◇17조 보험자산 확보, IB·운용 역량 접목
보다 직접적인 시너지 대상으로 꼽히는 것은 KDB생명의 운용자산이다. KDB생명은 자산 규모 기준 생보업계 중위권에 자리한 보험사로 올 1분기 총자산은 16조5575억원에 달한다. 현금·예치금과 유가증권, 대출채권, 부동산 등 상당 부분이 운용자산으로 구성돼 있다. 특히 유가증권만 13조4288억원 수준이다.
생명보험은 장기 보험계약이 많은 만큼 자산과 부채의 만기를 관리하면서 장기간 자산을 운용하는 사업이다. KDB생명을 편입하면 한국금융지주 입장에서는 기존에 없었던 대규모 장기 투자 수요를 그룹 안에 확보하는 효과가 있다. 증권사가 시장에서 조달한 자금을 운용하는 것과는 다른 성격의 투자 기반이 생기는 셈이다.
한국금융지주가 이미 갖춘 투자 역량과의 결합 가능성도 있다. 한국투자증권은 기업금융과 인수금융, 대체투자 등 IB 부문에서 투자처를 발굴하고 구조화하는 역량을 갖추고 있다. 한국투자신탁운용도 국내외 주식과 채권, 대체자산 등을 아우르는 운용 기반을 보유하고 있다.
KDB생명의 장기 투자 수요가 더해지면 그룹이 발굴할 수 있는 투자 영역과 운용 방식도 넓어질 수 있다는 평가다. 최근 금융투자업계에서도 보험사의 장기자금과 증권·운용 계열사의 투자 역량을 연계할 수 있다는 점을 주요 시너지로 꼽고 있다.
다만 KDB생명의 자산을 그룹의 투자재원으로 자유롭게 활용할 수 있는 것은 아니다. 보험사는 보험부채의 구조와 자산부채관리(ALM), 지급여력(K-ICS) 등을 고려해 자산을 운용해야 한다. 계열사 간 거래에도 이해상충 방지와 관련 규제가 적용되는 만큼 한국투자증권이 발굴한 투자자산을 KDB생명이 받아주는 형태의 시너지는 한계가 있다.
한국금융지주는 기존 계열사가 보유한 투자 발굴과 자산운용 역량을 KDB생명의 운용 부문과 연계할 수 있을 것으로 보인다. 보험부채의 특성에 맞춰 자산을 운용하면서 수익성과 자본효율성을 함께 높이는 것이 시너지 창출의 핵심으로 꼽힌다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사