다올저축, 기업여신 선별 기조…중금리대출도 반등
⑦우량 차주 대기업 대출 확대…리테일 중심 영업 구조 유지

편집자주
저축은행의 본업인 여신 영업이 대외 환경 변화와 규제 여파로 위축되고 있다. 가계대출 규제와 보수적인 여신 운용이 맞물리면서 대출 규모가 줄고 신규 영업을 확대할 여지도 좁아지고 있다. 일부 저축은행은 기업금융 등으로 여신 구성을 조정하고 있지만 업권 전반의 대출 기반은 좀처럼 회복되지 않고 있다. 이 과정에서 각 사의 여신 취급 전략과 영업 기반에 따른 차이도 나타나고 있다. 주요 저축은행의 여신 규모와 구성, 영업 전략을 살펴보고 향후 과제를 짚어본다.
다올저축은행이 기업금융과 리테일 영업을 함께 재정비하고 있다. 기업여신은 우량 차주를 중심으로 선별 확대하며 자산 안정성에 무게를 뒀다. 리테일에서는 중금리대출 공급을 늘려 개인금융 영업을 보강하고 있다. 여신 외형이 반등하면서 포트폴리오에도 변화가 나타났다.
다만 여신 외형 반등이 본업의 수익성 회복으로 이어진 것은 아니다. 대출자산 축소로 대출 영업에서 벌어들이는 수익은 줄었지만 조달비용 절감이 이자 부문의 실적을 보완했다. 이는 대출 운용 성과 개선보다 비용 부담을 낮춰 이익을 방어한 결과에 가깝다. 신규 취급 확대를 실제 운용 잔액과 수익으로 연결해 여신 본업의 수익 창출력을 높이는 것이 과제로 남았다.
◇중금리대출 공급 확대, 여신 영업 회복 흐름
다올저축은행의 총여신 잔액은 최근 3년여간 조정을 거친 뒤 올해 들어 소폭 반등하는 모습이다. 2022년 말 4조원에 육박했던 총여신은 이후 대출 영업 축소가 이어지면서 지난해 3조2576억원까지 줄었다. 올해 6월 말 잔액은 3조3456억원으로 전년 동기(3조1867억원) 대비 5% 증가하며 감소세에서 벗어났다. 다만 이번 반등을 대출 영업이 본격적인 성장 국면에 진입했다고 보기는 어렵다. 외형 반등이 실질적인 영업 기반 회복으로 이어지려면 자산 구성의 변화도 뒷받침돼야 한다.
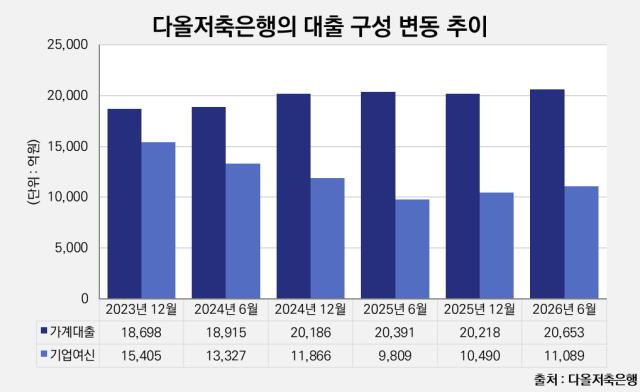
여신 포트폴리오에서는 기업여신이 가계대출보다 빠른 증가세를 보였다. 기업여신 잔액은 1조1089억원으로 전년 동기 대비 13.1% 늘어난 반면 가계대출은 2조653억원으로 1.3% 증가하는 데 그쳤다. 이에 따라 전체 여신에서 기업여신이 차지하는 비중은 33.1%로 2.4%포인트 상승했다. 기업여신의 성장세가 상대적으로 두드러지면서 여신 구성에도 점진적인 변화가 나타나고 있다. 그럼에도 가계대출이 전체 여신의 60% 이상을 차지하고 있어 영업 구조의 중심은 여전히 리테일에 머물러 있다.
기업여신을 세부적으로 보면 대기업과 중소기업의 대출 흐름이 뚜렷하게 엇갈렸다. 대기업 여신은 올해 상반기에만 52% 급증하며 2105억원을 기록했다. 전체 여신에서 차지하는 비중도 6.3%까지 확대했다. 반면 중소기업대출은 8984억원으로 줄어 비중은 27%로 낮아졌다. 대기업 여신 확대는 우량 영업자산을 늘려 안정적인 수익 기반을 확보하겠다는 올해 경영 전략과 맞닿아 있다. 기업여신의 외형을 일률적으로 키우기보다 수익성과 안정성을 고려해 운용 자산의 구성을 조정하는 데 무게를 둔 모습이다.
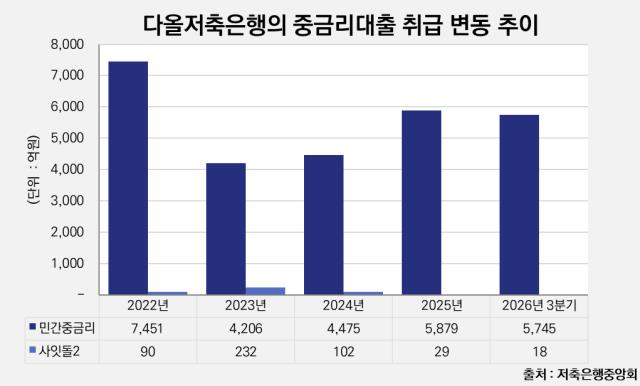
리테일 부문은 중금리대출 취급액이 반등세를 보였다. 민간중금리대출과 사잇돌2를 합산한 올해 3분기 누적 취급액은 5763억원으로 전년 동기 대비 34.5% 증가했다. 3분기 누적 실적만으로 지난해 연간 취급액(5908억원)의 97.5%에 도달했으며 2024년 전체 실적마저 넘어섰다. 기업금융의 선별적 확장과 맞물려 리테일 부문에서도 핵심 중금리 상품 공급을 늘리며 여신 영업의 회복 흐름에 속도를 내는 양상이다.
◇여신 본업의 수익 창출력 회복 과제
다올저축은행의 올해 상반기 대출 영업은 운용 규모와 수익률이 엇갈린 흐름을 나타냈다. 대출금 평균잔액은 3조3294억원으로 1.5% 감소했다. 평균 대출이자율은 10.15%로 0.02%포인트 상승해 사실상 전년 수준에 머물렀다. 대출 수익률 방어에도 불구하고 운용 규모 축소의 영향으로 대출금 이자수익은 1690억원으로 1.3% 줄었다. 하반기 들어 대출잔액이 확대 추세에 있는 만큼 신규 취급 확대를 평균잔액 증가로 연결해야 이자수익 회복도 본격화할 수 있다.
이자 부문의 실적을 방어한 요인은 조달비용 절감 노력이다. 예수금 규모가 확대됐음에도 금리 하락 효과가 크게 작용하면서 이자비용은 573억원으로 13.8% 줄었다. 이에 따라 순이자이익은 1208억원으로 4.7% 증가하며 대출 수익 감소를 보완했다. 유가증권 관련 이익이 확대되면서 전체 순이익은 109억원으로 2.6배 늘었다. 본업의 성장 정체에도 불구하고 수신 비용 절감과 비이자 부문 호조가 이익 체력을 지탱했다.
다올저축은행의 과제는 기업금융과 리테일에서 확보한 영업 기회를 안정적인 수익 기반으로 연결하는 데 있다. 대기업 여신은 우량 차주 중심의 선별 기조를 유지하면서도 수익을 낼 수 있는 영업처를 넓혀야 한다. 중금리대출은 공급 확대가 실제 여신 잔액 증가로 이어지도록 취급 이후의 자산 관리까지 정교화할 필요가 있다. 두 부문 모두 외형 확대에 그치지 않고 차주와 상품별 수익성을 따져 운용 효율을 높여야 한다. 대출 영업 자체에서 안정적인 이자수익을 확보하는 것이 여신 경쟁력 회복의 관건이다.
다만 여신 외형 반등이 본업의 수익성 회복으로 이어진 것은 아니다. 대출자산 축소로 대출 영업에서 벌어들이는 수익은 줄었지만 조달비용 절감이 이자 부문의 실적을 보완했다. 이는 대출 운용 성과 개선보다 비용 부담을 낮춰 이익을 방어한 결과에 가깝다. 신규 취급 확대를 실제 운용 잔액과 수익으로 연결해 여신 본업의 수익 창출력을 높이는 것이 과제로 남았다.
◇중금리대출 공급 확대, 여신 영업 회복 흐름
다올저축은행의 총여신 잔액은 최근 3년여간 조정을 거친 뒤 올해 들어 소폭 반등하는 모습이다. 2022년 말 4조원에 육박했던 총여신은 이후 대출 영업 축소가 이어지면서 지난해 3조2576억원까지 줄었다. 올해 6월 말 잔액은 3조3456억원으로 전년 동기(3조1867억원) 대비 5% 증가하며 감소세에서 벗어났다. 다만 이번 반등을 대출 영업이 본격적인 성장 국면에 진입했다고 보기는 어렵다. 외형 반등이 실질적인 영업 기반 회복으로 이어지려면 자산 구성의 변화도 뒷받침돼야 한다.
여신 포트폴리오에서는 기업여신이 가계대출보다 빠른 증가세를 보였다. 기업여신 잔액은 1조1089억원으로 전년 동기 대비 13.1% 늘어난 반면 가계대출은 2조653억원으로 1.3% 증가하는 데 그쳤다. 이에 따라 전체 여신에서 기업여신이 차지하는 비중은 33.1%로 2.4%포인트 상승했다. 기업여신의 성장세가 상대적으로 두드러지면서 여신 구성에도 점진적인 변화가 나타나고 있다. 그럼에도 가계대출이 전체 여신의 60% 이상을 차지하고 있어 영업 구조의 중심은 여전히 리테일에 머물러 있다.
기업여신을 세부적으로 보면 대기업과 중소기업의 대출 흐름이 뚜렷하게 엇갈렸다. 대기업 여신은 올해 상반기에만 52% 급증하며 2105억원을 기록했다. 전체 여신에서 차지하는 비중도 6.3%까지 확대했다. 반면 중소기업대출은 8984억원으로 줄어 비중은 27%로 낮아졌다. 대기업 여신 확대는 우량 영업자산을 늘려 안정적인 수익 기반을 확보하겠다는 올해 경영 전략과 맞닿아 있다. 기업여신의 외형을 일률적으로 키우기보다 수익성과 안정성을 고려해 운용 자산의 구성을 조정하는 데 무게를 둔 모습이다.
리테일 부문은 중금리대출 취급액이 반등세를 보였다. 민간중금리대출과 사잇돌2를 합산한 올해 3분기 누적 취급액은 5763억원으로 전년 동기 대비 34.5% 증가했다. 3분기 누적 실적만으로 지난해 연간 취급액(5908억원)의 97.5%에 도달했으며 2024년 전체 실적마저 넘어섰다. 기업금융의 선별적 확장과 맞물려 리테일 부문에서도 핵심 중금리 상품 공급을 늘리며 여신 영업의 회복 흐름에 속도를 내는 양상이다.
◇여신 본업의 수익 창출력 회복 과제
다올저축은행의 올해 상반기 대출 영업은 운용 규모와 수익률이 엇갈린 흐름을 나타냈다. 대출금 평균잔액은 3조3294억원으로 1.5% 감소했다. 평균 대출이자율은 10.15%로 0.02%포인트 상승해 사실상 전년 수준에 머물렀다. 대출 수익률 방어에도 불구하고 운용 규모 축소의 영향으로 대출금 이자수익은 1690억원으로 1.3% 줄었다. 하반기 들어 대출잔액이 확대 추세에 있는 만큼 신규 취급 확대를 평균잔액 증가로 연결해야 이자수익 회복도 본격화할 수 있다.
이자 부문의 실적을 방어한 요인은 조달비용 절감 노력이다. 예수금 규모가 확대됐음에도 금리 하락 효과가 크게 작용하면서 이자비용은 573억원으로 13.8% 줄었다. 이에 따라 순이자이익은 1208억원으로 4.7% 증가하며 대출 수익 감소를 보완했다. 유가증권 관련 이익이 확대되면서 전체 순이익은 109억원으로 2.6배 늘었다. 본업의 성장 정체에도 불구하고 수신 비용 절감과 비이자 부문 호조가 이익 체력을 지탱했다.
다올저축은행의 과제는 기업금융과 리테일에서 확보한 영업 기회를 안정적인 수익 기반으로 연결하는 데 있다. 대기업 여신은 우량 차주 중심의 선별 기조를 유지하면서도 수익을 낼 수 있는 영업처를 넓혀야 한다. 중금리대출은 공급 확대가 실제 여신 잔액 증가로 이어지도록 취급 이후의 자산 관리까지 정교화할 필요가 있다. 두 부문 모두 외형 확대에 그치지 않고 차주와 상품별 수익성을 따져 운용 효율을 높여야 한다. 대출 영업 자체에서 안정적인 이자수익을 확보하는 것이 여신 경쟁력 회복의 관건이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사