다올저축, 자산 재편 속 정상여신 확대 국면 진입
⑦우량 차주 중심 선별 취급 중점…잔존 부실 관리 중요해져

편집자주
저축은행 업권이 지난 수년간 부동산 PF 부실에 대응해 부실채권 정리를 이어왔다. 대규모 매각과 상각이 진행되면서 건전성 지표도 점차 개선됐다. 다만 최근 신규 연체 부담이 나타나면서 회복세가 완전히 굳어졌다고 보기는 어렵다. 업권 내에서는 부실 관리 성과에 따라 실적 판도가 달라지는 모습이다. 주요 저축은행의 부실채권 규모와 정리 성과, 이후 건전성 변화를 살펴보고 향후 관리 과제를 짚어본다.
다올저축은행이 정상여신을 중심으로 자산을 다시 확대하고 있다. 지난해까지 부실자산을 정리하며 여신 외형을 조정했다면 올해 상반기에는 영업 기반을 다시 넓혔다. 여신 규모를 줄이는 데서 벗어나 자산 구성을 다시 채우는 흐름이다. 부실 정리 이후 자산을 재확대하면서 여신의 질을 함께 관리하는 단계로 넘어갔다.
다만 자산 확대만으로 건전성 부담이 사라진 것은 아니다. NPL이 다시 늘어난 데다 회수의문 여신의 비중도 높아 기존 부실에 대한 관리 필요성은 여전하다. 부실채권 정리와 사업장 재구조화 과정에서는 대손상각비 부담도 이어졌다. 자산을 늘리는 동시에 남은 부실의 회수와 신규 여신 관리까지 병행해야 하는 상황이다.
◇NPL 줄였지만 회수의문 확대
다올저축은행은 2023년 이후 여신 외형을 조정하는 과정에서 부실 부담이 누적됐다. 당시 NPL은 2222억원으로 집계됐고 이 가운데 고정으로 분류된 여신이 가장 큰 비중을 차지했다. 당시 회수의문과 추정손실은 상대적으로 규모가 크지 않아 부실이 손실 가능성이 높은 자산으로 빠르게 전이된 모습은 아니었다. 부실 규모 자체보다 기존 여신을 얼마나 정상화하느냐가 건전성 관리의 주요 변수였다.
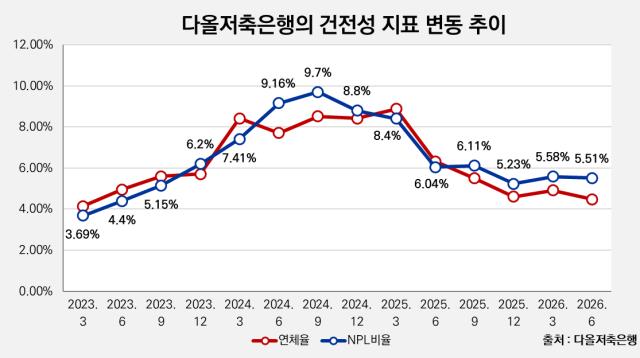
건전성 지표의 변화는 2024년부터 뚜렷해졌다. 총여신은 감소했지만 NPL은 2976억원까지 늘면서 NPL비율도 8.8%로 높아졌다. 특히 고정으로 분류된 여신이 크게 늘면서 기존 여신에서 부실이 현실화하는 흐름이 나타났다. 여신 외형을 조정하는 것과 함께 이미 발생한 부실을 정리할 필요성도 커진 것이다. 이후 건전성 관리는 신규 여신 조절과 기존 부실 정리를 함께 추진하는 방향으로 이어졌다.
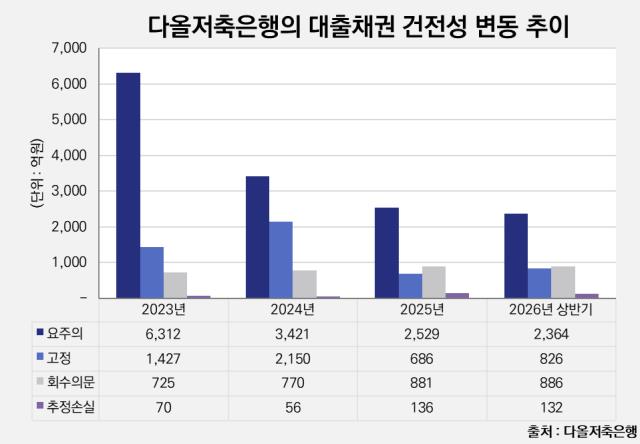
부실채권 내부의 구성도 건전성 부담을 판단하는 중요한 변수로 떠올랐다. 지난해에는 NPL이 1703억원까지 줄었지만 회수의문은 881억원, 추정손실은 136억원으로 늘었다. 전체 부실채권 규모는 축소됐지만 남아 있는 부실에서는 상대적으로 회수 가능성이 낮은 여신의 비중이 커졌다. NPL이 줄어드는 과정에서도 잔존 부실의 질적 부담은 높아진 셈이다. 이에 따라 감축 규모뿐 아니라 남은 부실의 회수 가능성과 처리 과정이 건전성 관리의 주요 변수로 부상했다.
부실채권 정리에서는 매각 규모가 확대되는 가운데 처분손실은 줄어든 점이 눈에 띄었다. 지난해 대출채권 매각금액은 4757억원으로 전년보다 늘었지만 처분손실은 971억원으로 감소했다. 정리 물량을 확대하면서도 손실 부담은 함께 커지지 않았다. 매각 규모와 처분손실이 같은 방향으로 움직이지 않았다는 점에서 부실채권 정리 방식에도 변화가 나타났다. 부실채권을 줄이는 동시에 처분 과정에서 발생하는 손익 부담도 관리하는 흐름이 이어졌다.
충당금 부담도 NPL 규모 변화에 따라 달라졌다. 2024년에는 NPL이 급증하면서 NPL커버리지비율이 51%까지 낮아졌다. 이듬해에는 NPL이 크게 감소하면서 커버리지비율이 78.8%로 회복됐고 충당금 잔액은 오히려 줄었다. 커버리지비율 상승은 충당금 적립을 늘린 결과라기보다 NPL 감소 폭이 충당금 잔액 감소 폭을 웃돈 영향이 컸다. 부실채권이 줄면서 보유 충당금이 감당해야 할 부담도 상대적으로 낮아졌다.
◇여신 구성 바꾸며 영업 기반 재구축
올해 상반기에는 여신 외형을 줄이는 흐름에서 정상여신을 중심으로 자산을 다시 확대하는 국면으로 넘어갔다. 대출 규모가 3조3456억원으로 늘어난 가운데 정상여신도 2조9244억원까지 증가했다. 외형 축소를 통해 건전성 지표를 관리하기보다 정상자산을 중심으로 영업 기반을 유지하는 방식으로 변화한 셈이다. 연체율도 5.51%로 자산 규모 상위 10개 저축은행 가운데 상위권 수준을 유지했다.
다만 NPL이 1844억원으로 늘어나면서 자산 확대와 부실 관리가 동시에 요구되는 상황이 됐다. 부실채권의 성격을 보면 잔존 위험도 여전히 남아 있다. NPL 가운데 고정과 회수의문으로 분류된 여신이 대부분을 차지했다. 특히 회수의문은 886억원으로 NPL의 약 절반에 가까워 실제 회수 성과에 따라 부실 부담의 크기가 달라질 수 있다. 과거처럼 부실채권 총량을 줄이는 데 집중하기보다 남아 있는 자산의 회수 가능성을 높이고 정상화 속도를 끌어올리는 관리가 중요해졌다.
대손비용 부담도 함께 커졌다. 올해 상반기 대손상각비는 618억원으로 늘면서 부실채권 정리와 사업장 재구조화 과정에서 손실흡수를 위한 비용이 발생했다. 이에 따라 건전성을 개선하는 과정에서 대손비용까지 함께 관리해야 하는 부담이 남았다. 다올저축은행은 우량 차주를 중심으로 취급 대상을 선별하고 연체 사전관리와 채권 모니터링을 강화할 계획이다.
다만 자산 확대만으로 건전성 부담이 사라진 것은 아니다. NPL이 다시 늘어난 데다 회수의문 여신의 비중도 높아 기존 부실에 대한 관리 필요성은 여전하다. 부실채권 정리와 사업장 재구조화 과정에서는 대손상각비 부담도 이어졌다. 자산을 늘리는 동시에 남은 부실의 회수와 신규 여신 관리까지 병행해야 하는 상황이다.
◇NPL 줄였지만 회수의문 확대
다올저축은행은 2023년 이후 여신 외형을 조정하는 과정에서 부실 부담이 누적됐다. 당시 NPL은 2222억원으로 집계됐고 이 가운데 고정으로 분류된 여신이 가장 큰 비중을 차지했다. 당시 회수의문과 추정손실은 상대적으로 규모가 크지 않아 부실이 손실 가능성이 높은 자산으로 빠르게 전이된 모습은 아니었다. 부실 규모 자체보다 기존 여신을 얼마나 정상화하느냐가 건전성 관리의 주요 변수였다.
건전성 지표의 변화는 2024년부터 뚜렷해졌다. 총여신은 감소했지만 NPL은 2976억원까지 늘면서 NPL비율도 8.8%로 높아졌다. 특히 고정으로 분류된 여신이 크게 늘면서 기존 여신에서 부실이 현실화하는 흐름이 나타났다. 여신 외형을 조정하는 것과 함께 이미 발생한 부실을 정리할 필요성도 커진 것이다. 이후 건전성 관리는 신규 여신 조절과 기존 부실 정리를 함께 추진하는 방향으로 이어졌다.
부실채권 내부의 구성도 건전성 부담을 판단하는 중요한 변수로 떠올랐다. 지난해에는 NPL이 1703억원까지 줄었지만 회수의문은 881억원, 추정손실은 136억원으로 늘었다. 전체 부실채권 규모는 축소됐지만 남아 있는 부실에서는 상대적으로 회수 가능성이 낮은 여신의 비중이 커졌다. NPL이 줄어드는 과정에서도 잔존 부실의 질적 부담은 높아진 셈이다. 이에 따라 감축 규모뿐 아니라 남은 부실의 회수 가능성과 처리 과정이 건전성 관리의 주요 변수로 부상했다.
부실채권 정리에서는 매각 규모가 확대되는 가운데 처분손실은 줄어든 점이 눈에 띄었다. 지난해 대출채권 매각금액은 4757억원으로 전년보다 늘었지만 처분손실은 971억원으로 감소했다. 정리 물량을 확대하면서도 손실 부담은 함께 커지지 않았다. 매각 규모와 처분손실이 같은 방향으로 움직이지 않았다는 점에서 부실채권 정리 방식에도 변화가 나타났다. 부실채권을 줄이는 동시에 처분 과정에서 발생하는 손익 부담도 관리하는 흐름이 이어졌다.
충당금 부담도 NPL 규모 변화에 따라 달라졌다. 2024년에는 NPL이 급증하면서 NPL커버리지비율이 51%까지 낮아졌다. 이듬해에는 NPL이 크게 감소하면서 커버리지비율이 78.8%로 회복됐고 충당금 잔액은 오히려 줄었다. 커버리지비율 상승은 충당금 적립을 늘린 결과라기보다 NPL 감소 폭이 충당금 잔액 감소 폭을 웃돈 영향이 컸다. 부실채권이 줄면서 보유 충당금이 감당해야 할 부담도 상대적으로 낮아졌다.
◇여신 구성 바꾸며 영업 기반 재구축
올해 상반기에는 여신 외형을 줄이는 흐름에서 정상여신을 중심으로 자산을 다시 확대하는 국면으로 넘어갔다. 대출 규모가 3조3456억원으로 늘어난 가운데 정상여신도 2조9244억원까지 증가했다. 외형 축소를 통해 건전성 지표를 관리하기보다 정상자산을 중심으로 영업 기반을 유지하는 방식으로 변화한 셈이다. 연체율도 5.51%로 자산 규모 상위 10개 저축은행 가운데 상위권 수준을 유지했다.
다만 NPL이 1844억원으로 늘어나면서 자산 확대와 부실 관리가 동시에 요구되는 상황이 됐다. 부실채권의 성격을 보면 잔존 위험도 여전히 남아 있다. NPL 가운데 고정과 회수의문으로 분류된 여신이 대부분을 차지했다. 특히 회수의문은 886억원으로 NPL의 약 절반에 가까워 실제 회수 성과에 따라 부실 부담의 크기가 달라질 수 있다. 과거처럼 부실채권 총량을 줄이는 데 집중하기보다 남아 있는 자산의 회수 가능성을 높이고 정상화 속도를 끌어올리는 관리가 중요해졌다.
대손비용 부담도 함께 커졌다. 올해 상반기 대손상각비는 618억원으로 늘면서 부실채권 정리와 사업장 재구조화 과정에서 손실흡수를 위한 비용이 발생했다. 이에 따라 건전성을 개선하는 과정에서 대손비용까지 함께 관리해야 하는 부담이 남았다. 다올저축은행은 우량 차주를 중심으로 취급 대상을 선별하고 연체 사전관리와 채권 모니터링을 강화할 계획이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사