기업의 안정성을 보는 잣대 중 가장 중요한 것 하나는 '현금'이다. 현금창출능력이 뛰어나고 현금흐름이 양호한 기업은 우량기업의 보증수표다. 더벨은 현금이란 키워드로 기업의 재무상황을 되짚어보는 코너를 마련했다.
HMM이 올해 3분기에만 1조4000억원에 가까운 영업이익을 거뒀다. 중동 전쟁으로 해상운임이 치솟은 덕분이다. 하지만 이익이 불어난 만큼 현금이 쌓이지는 않았다. 선박투자가 크게 늘면서 잉여현금흐름(FCF)이 절반으로 줄었다.
현금성자산도 연초의 절반 수준으로 줄었다. 단기금융상품을 포함한 유동성은 여전히 12조원을 웃돌지만, 29조원 규모의 중장기 선대 투자가 본격화된 만큼 현금 소진 속도는 빨라질 것으로 보인다.
◇3분기 영업익 4.7배…상반기 부진 한 분기 만에 만회
HMM의 분기보고서에 따르면 올해 3분기 연결 기준 매출은 4조1271억원으로 전년 동기(2조7064억원) 대비 52.5% 늘었다. 같은 기간 영업이익은 2968억원에서 1조3946억원으로 4.7배가 됐다. 영업이익률은 33.8%에 달했다.
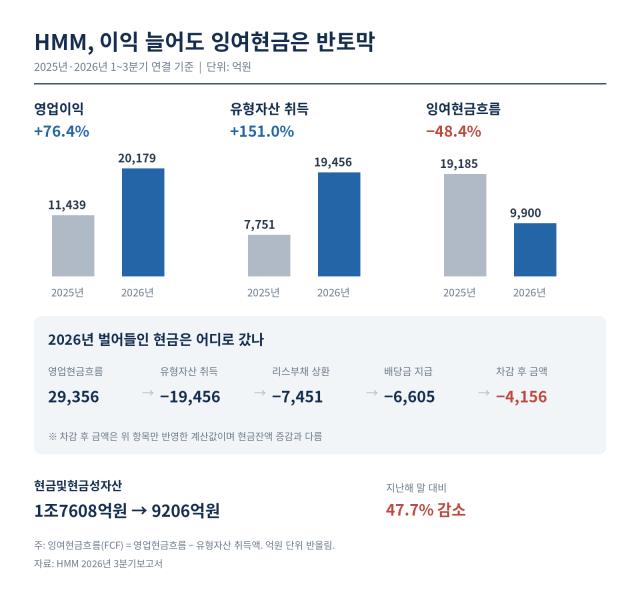
상반기만 해도 흐름은 좋지 않았다. 상반기 영업이익은 6232억원으로 전년 동기(8471억원)보다 26.4% 줄었다. 반면 3분기 실적이 이를 단숨에 뒤집었다. 3분기 누적 영업이익은 2조179억원으로 전년 동기(1조1439억원) 대비 76.4% 늘었다. 누적 영업이익의 약 70%가 3분기 한 분기에서 나왔다.
운임 급등이 실적을 끌어올렸다. 3월 미국-이란 전쟁 발발 이후 호르무즈 해협 통항 제한이 이어졌고, 미주항로에서는 2분기에 시작된 조기 성수기가 3분기까지 연장됐다. 3분기 평균 상하이컨테이너운임지수(SCFI)는 3388포인트로 전년 동기(1481포인트) 대비 129% 올랐다. 3분기 컨테이너 부문 영업이익은 1조2515억원으로 전년 동기(2875억원)의 4배를 웃돌았다.
그러나 현금창출력은 이익만큼 늘지 않았다. 3분기 누적 영업활동현금흐름은 2조9356억원으로 전년 동기(2조6936억원)보다 9% 증가하는 데 그쳤다. EBITDA 대비 영업현금흐름 비율은 지난해 138%에서 올해 97%로 떨어졌다.
◇CAPEX 2.5배 증가…배당·리스 상환 더하면 '마이너스'
원인을 살펴보면 우선 운전자본이 현금을 묶었다. 매출이 급증하면서 매출채권이 5650억원 늘었다. 유가 상승으로 연료유 재고도 1329억원 증가했다. 매입채무와 계약부채가 늘며 일부를 상쇄했지만 운전자본 변동으로 4124억원이 빠져나갔다. 지난해 같은 기간에는 운전자본에서 2803억원이 들어왔다.
이러한 상황에서 투자 지출은 크게 늘었다. 3분기 누적 유형자산 취득액은 1조9456억원으로 전년 동기(7751억원)의 2.5배다. 영업현금흐름에서 설비투자를 뺀 FCF는 약 9900억원으로 전년 동기(1조9185억원) 대비 48.4% 감소했다. 여기서 리스부채 상환(7451억원)과 배당금 지급(6605억원)까지 빼면 약 4156억원이 부족하다.
현금성자산은 지난해 말 1조7608억원에서 9월 말 9206억원으로 47.7% 줄었다. 현금성자산과 단기금융상품, 당기손익인식금융자산을 합친 유동성은 13조3457억원에서 12조4807억원으로 8650억원 감소했다.
앞으로 투자 부담은 커질 예정이다. 올해 9월 말 현재 건조 중인 선박은 55척, 총선가는 54억6000만달러(약 7조4100억원)다. 올해 9월까지 집행한 금액만 약 3조원으로 추산된다. HMM은 2026~2030년 약 29조원을 투자해 컨테이너선대를 147만TEU(166척), 벌크선대를 1352만DWT(110척)로 늘리겠다는 중장기 계획을 내놓은 바 있다. 지난달 15일에는 1만3000TEU급 컨테이너선 8척 신조 발주와 리세일 신조선 4척 매입도 결정했다.
*챗GPT를 활용한 이미지
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >