SBI저축, 매각 성과에도 완전히 걷히지 않은 부실 부담
②대규모 채권 정리 지속…다시 늘어난 부실 여신

편집자주
저축은행 업권이 지난 수년간 부동산 PF 부실에 대응해 부실채권 정리를 이어왔다. 대규모 매각과 상각이 진행되면서 건전성 지표도 점차 개선됐다. 다만 최근 신규 연체 부담이 나타나면서 회복세가 완전히 굳어졌다고 보기는 어렵다. 업권 내에서는 부실 관리 성과에 따라 실적 판도가 달라지는 모습이다. 주요 저축은행의 부실채권 규모와 정리 성과, 이후 건전성 변화를 살펴보고 향후 관리 과제를 짚어본다.
SBI저축은행이 수년간 대출채권 매각을 지속하며 자산 포트폴리오를 재편해 왔다. 대규모 채권 처분이 이어지면서 전체 여신 규모와 외형은 축소됐다. 하지만 대출채권 매각만으로 건전성이 개선되거나 부실 부담이 모두 해소되는 것은 아니다. 채권 처분 이후에도 부실 여신이 다시 늘면서 매각 성과와 건전성 흐름 사이에 간극이 나타났다.
올해 들어서도 채권 처분 기조는 이어졌으나 정리 강도는 다소 낮아졌다. 이 과정에서 고위험 자산과 잠재 부실 여신은 오히려 확대됐다. 전체 대출 모수가 줄어든 상황에서 부실 여신까지 늘면서 부실 비율도 다시 상승세로 돌아섰다. 채권 매각 성과만으로는 부담을 완전히 걷어내기 어려운 만큼 이후 관리가 중요해졌다.
◇대출채권 정리에도 NPL 개선 폭은 제한적
SBI저축은행은 대출채권 매각을 꾸준히 이어오며 보유 자산을 정비해 왔다. 대출채권 매각 원금은 2024년 1조252억원으로 처음 1조원을 넘어섰다. 이후에도 9000억원대의 매각을 이어가며 정리 기조를 유지했다. 여기에 대출채권 제각까지 더하면 지난 3년간 매각과 제각을 통해 정리한 채권 규모는 2조9000억원에 달한다. 일회성 처분에 그치지 않고 여러 해에 걸쳐 상당한 규모의 부실채권을 정리해 왔다는 점이 특징이다.
대출채권 매각 과정에서는 처분에 앞서 대손충당금이 상당 부분 반영됐다. 지난해 매각한 대출원금 9272억원 가운데 대손충당금을 제하면 장부금액은 2236억원까지 낮아졌다. 실제 매각금액은 4615억원으로 장부금액을 웃돌았고 이에 따라 매각이익은 2379억원을 기록했다. 매각금액은 원금의 절반 수준이었지만 장부금액과 비교하면 2배를 소폭 웃돌았다. 매각 대상 채권에 충당금이 상당 부분 반영돼 있었던 만큼 실제 처분 과정에서는 매각금 차이가 크게 나타났다.
자산 규모를 줄이는 과정에서 부실 부담도 함께 낮아졌다. 대출채권은 2023년 12조2307억원에서 지난해 10조7929억원으로 11.8% 줄었고 NPL은 7240억원에서 6620억원으로 감소했다. 대출자산 축소와 함께 NPL도 줄어들면서 기존 부실 정리가 일정 부분 성과를 거둔 것으로 볼 수 있다. 다만 NPL 비율은 6%대로 여전히 높은 수준에 머물러 자산 축소만으로 건전성이 충분히 개선됐다고 보기는 어려웠다.
◇PF 익스포저 낮아도 취약차주 상환여력 변수
SBI저축은행은 올해도 대출채권 매각을 통한 정리는 꾸준히 이어졌다. 상반기 매각 원금은 3993억원으로 지난해 연간 43% 수준이었다. 다만 대출금 대비 매각금액 비율이 1% 중반대로 떨어져 예년보다 정리 강도가 낮아졌다. 매각 비중이 낮아지면서 채권 처분을 통한 대출자산 조정 효과도 이전보다 제한적이었다. 부실 우려가 커져 기존 여신과 신규 취급 여신에 대한 보다 강도 높은 여신 관리가 필요해졌다.
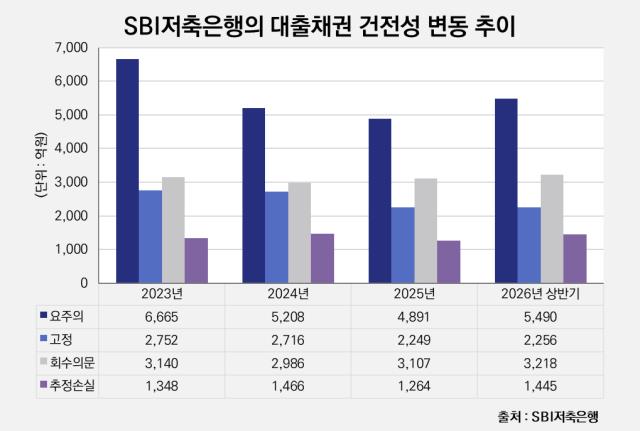
부실 여신 가운데 상대적으로 위험도가 높은 자산의 확대세가 두드러졌다. NPL은 6919억원으로 지난해 말보다 4.5% 늘었고 이 가운데 회수의문 여신이 3.6% 증가했다. 추정손실 여신은 14.2% 커져 손실 가능성이 큰 자산에서 더 큰 변동이 나타났다. 요주의 여신도 불어나 부실 전 단계의 여신 규모가 커졌다. 부실 여신의 외형뿐 아니라 고위험·잠재 부실 여신의 비중까지 높아지면서 자산의 질적 부담이 더욱 확대됐다.
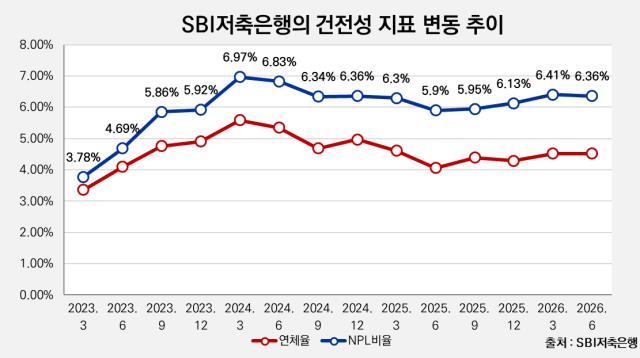
여신 모수가 낮아진 만큼 부실 여신의 변동성이 더욱 두드러졌다. NPL 비율은 6.36%로 0.23%포인트 상승했다. 전체 대출 가운데 부실 여신이 차지하는 비중이 다시 높아지면서 부실 정리 효과가 일부 희석됐다. SBI저축은행은 PF 익스포저가 업권 내에서도 현저히 떨어지지만 취약차주의 상환 여력이 약화돼 부실 관리 부담이 커졌다. 그럼에도 전분기와 비교하면 부실률이 다소 낮아지면서 단기적으로는 개선된 모습도 나타났다.
SBI저축은행은 부실채권 정리 이후 축소된 여신 기반을 안정적으로 관리하는 것이 과제로 남았다. 상환능력을 고려한 선별적인 여신 운용을 통해 추가 부실 발생을 억제할 필요가 있다. 특히 취약차주의 상환능력 변화를 면밀히 살피는 것이 중요하다. 부실이 다시 누적되면 그동안의 채권 정리 성과가 약화될 수 있기 때문이다. 앞으로는 정리된 자산을 바탕으로 영업 기반을 얼마나 회복할 수 있을지도 관건이 될 전망이다.
올해 들어서도 채권 처분 기조는 이어졌으나 정리 강도는 다소 낮아졌다. 이 과정에서 고위험 자산과 잠재 부실 여신은 오히려 확대됐다. 전체 대출 모수가 줄어든 상황에서 부실 여신까지 늘면서 부실 비율도 다시 상승세로 돌아섰다. 채권 매각 성과만으로는 부담을 완전히 걷어내기 어려운 만큼 이후 관리가 중요해졌다.
◇대출채권 정리에도 NPL 개선 폭은 제한적
SBI저축은행은 대출채권 매각을 꾸준히 이어오며 보유 자산을 정비해 왔다. 대출채권 매각 원금은 2024년 1조252억원으로 처음 1조원을 넘어섰다. 이후에도 9000억원대의 매각을 이어가며 정리 기조를 유지했다. 여기에 대출채권 제각까지 더하면 지난 3년간 매각과 제각을 통해 정리한 채권 규모는 2조9000억원에 달한다. 일회성 처분에 그치지 않고 여러 해에 걸쳐 상당한 규모의 부실채권을 정리해 왔다는 점이 특징이다.
대출채권 매각 과정에서는 처분에 앞서 대손충당금이 상당 부분 반영됐다. 지난해 매각한 대출원금 9272억원 가운데 대손충당금을 제하면 장부금액은 2236억원까지 낮아졌다. 실제 매각금액은 4615억원으로 장부금액을 웃돌았고 이에 따라 매각이익은 2379억원을 기록했다. 매각금액은 원금의 절반 수준이었지만 장부금액과 비교하면 2배를 소폭 웃돌았다. 매각 대상 채권에 충당금이 상당 부분 반영돼 있었던 만큼 실제 처분 과정에서는 매각금 차이가 크게 나타났다.
자산 규모를 줄이는 과정에서 부실 부담도 함께 낮아졌다. 대출채권은 2023년 12조2307억원에서 지난해 10조7929억원으로 11.8% 줄었고 NPL은 7240억원에서 6620억원으로 감소했다. 대출자산 축소와 함께 NPL도 줄어들면서 기존 부실 정리가 일정 부분 성과를 거둔 것으로 볼 수 있다. 다만 NPL 비율은 6%대로 여전히 높은 수준에 머물러 자산 축소만으로 건전성이 충분히 개선됐다고 보기는 어려웠다.
◇PF 익스포저 낮아도 취약차주 상환여력 변수
SBI저축은행은 올해도 대출채권 매각을 통한 정리는 꾸준히 이어졌다. 상반기 매각 원금은 3993억원으로 지난해 연간 43% 수준이었다. 다만 대출금 대비 매각금액 비율이 1% 중반대로 떨어져 예년보다 정리 강도가 낮아졌다. 매각 비중이 낮아지면서 채권 처분을 통한 대출자산 조정 효과도 이전보다 제한적이었다. 부실 우려가 커져 기존 여신과 신규 취급 여신에 대한 보다 강도 높은 여신 관리가 필요해졌다.
부실 여신 가운데 상대적으로 위험도가 높은 자산의 확대세가 두드러졌다. NPL은 6919억원으로 지난해 말보다 4.5% 늘었고 이 가운데 회수의문 여신이 3.6% 증가했다. 추정손실 여신은 14.2% 커져 손실 가능성이 큰 자산에서 더 큰 변동이 나타났다. 요주의 여신도 불어나 부실 전 단계의 여신 규모가 커졌다. 부실 여신의 외형뿐 아니라 고위험·잠재 부실 여신의 비중까지 높아지면서 자산의 질적 부담이 더욱 확대됐다.
여신 모수가 낮아진 만큼 부실 여신의 변동성이 더욱 두드러졌다. NPL 비율은 6.36%로 0.23%포인트 상승했다. 전체 대출 가운데 부실 여신이 차지하는 비중이 다시 높아지면서 부실 정리 효과가 일부 희석됐다. SBI저축은행은 PF 익스포저가 업권 내에서도 현저히 떨어지지만 취약차주의 상환 여력이 약화돼 부실 관리 부담이 커졌다. 그럼에도 전분기와 비교하면 부실률이 다소 낮아지면서 단기적으로는 개선된 모습도 나타났다.
SBI저축은행은 부실채권 정리 이후 축소된 여신 기반을 안정적으로 관리하는 것이 과제로 남았다. 상환능력을 고려한 선별적인 여신 운용을 통해 추가 부실 발생을 억제할 필요가 있다. 특히 취약차주의 상환능력 변화를 면밀히 살피는 것이 중요하다. 부실이 다시 누적되면 그동안의 채권 정리 성과가 약화될 수 있기 때문이다. 앞으로는 정리된 자산을 바탕으로 영업 기반을 얼마나 회복할 수 있을지도 관건이 될 전망이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사