
제주항공, 자산 팔고 영구채 추가로 자본 방어
올해 항공기·호텔·자회사 매각에 신종자본차입 더해 3400억 확보, 2027년 스텝업 대응해야

제주항공이 자산 매각과 자본성 조달을 병행하며 재무구조 방어에 나섰다. 올해 들어 확정한 항공기·호텔·자회사 매각과 신종자본차입으로 제주항공에 들어오는 현금은 약 3400억원이다. 이 가운데 1000억원은 이달 23일 한국투자증권에서 빌리는 신종자본차입이다. 적자로 줄어든 자본을 매각 대금과 외부 자본성 자금으로 메우고 있다.
반면 자본의 질은 낮아졌다. 이번 조달로 제주항공의 영구채 잔액은 2000억원으로 늘어난다. 6월말 자본총계에 신규 조달분을 단순 합산하면 자본의 59%가 영구채다. 문제는 앞으로다. 2027년 7월 기존 영구채 금리가 8.5%로, 2028년 3월 신종자본차입 금리가 10%로 오르는 만큼 제주항공은 금리 상향 시점에 맞춰 차환을 준비해야 한다.
◇적자에 줄어든 자본…부채비율 1009%
제주항공의 연결 자본총계는 2025년말 2752억원에서 올해 6월말 2394억원으로 줄었다. 지난해 연결 순손실 1164억원에 이어 올해 상반기에도 순손실 325억원을 냈고 영구채 배당(이자)도 32억원이 빠져나갔다. 같은 기간 결손금은 228억원에서 585억원으로 불었다. 2024년말 3241억원이던 자본총계가 1년 반 만에 800억원 넘게 줄었다.
부채는 늘었다. 연결 부채총계는 같은 기간 2조758억원에서 2조4156억원으로 증가했다. 부채비율은 754%에서 1009%로 높아졌다. 증가분의 상당 부분은 리스부채다. 리스부채는 7266억원에서 8857억원으로 21.9% 늘었다. 항공기 도입에 따라 사용권자산이 함께 늘어난 결과로 풀이된다.
차입 구조도 짧다. 6월말 차입금 4548억원은 전액 1년 안에 만기가 돌아오는 단기차입금이다. 같은 시점 현금및현금성자산은 1911억원이다. 상반기 연결 영업이익은 240억원으로 흑자였지만 2분기만 떼어 보면 450억원의 영업손실을 냈다. 상반기 이자지급액은 268억원으로 전년동기 151억원보다 77.1% 늘었다. 영업으로 차입을 줄이기 어려운 구조가 이어지고 있다.
현금흐름도 빠듯하다. 상반기 연결 영업활동현금흐름은 1489억원 유입으로 전년동기 1256억원 유출에서 돌아섰다. 그러나 같은 기간 유형자산 취득에 2481억원, 리스부채 상환에 803억원을 썼다. 차입금은 1900억원을 새로 빌리고 1047억원을 갚았다. 영업현금만으로는 기재 투자와 리스료를 감당하지 못한 셈이다.
◇항공기·호텔 매각에 1000억 추가 조달…계열사로도 785억 지출
제주항공은 유동성 압박에 대응해 먼저 자산을 매각했다. 보잉 B737-800NG 3대를 나이지리아 항공사 에어피스(Air Peace)에 약 1447억원에 팔았다. 처분금액은 이사회 결의일 환율로 환산한 금액이다. 거래는 이달 11일 종결됐다.
비항공 자산도 정리했다. 종속회사 퍼시픽제3호일반사모부동산투자는 호텔사업을 계열사 애경타운에 540억원에 넘겼고 거래는 8월 20일 종결됐다. 이 펀드는 오는 18일 유상감자를 실시하고 제주항공은 출자금 528억원을 회수한다. 감자비율은 99.81%다. 사실상 호텔 운영 펀드를 청산 수순에 올린 것이다. 앞서 6월에는 IT 자회사 AKIS 지분을 AK홀딩스에 433억원에 넘겼다.
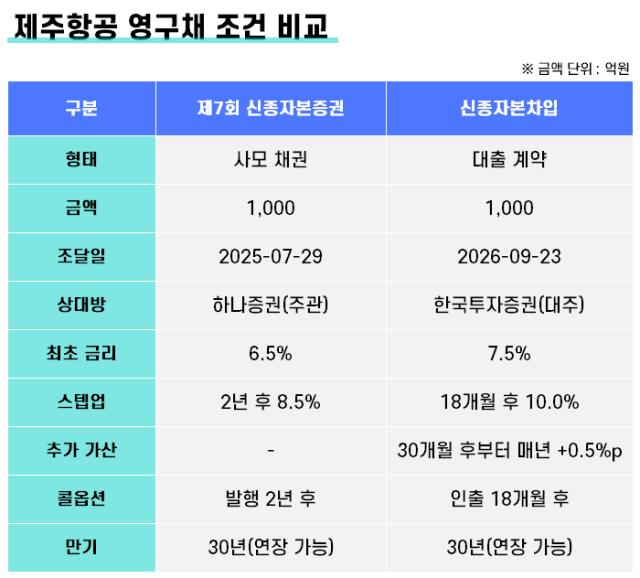
재무건전성 방어를 위해 신종자본차입도 일으켰다. 제주항공 이사회는 이달 23일 한국투자증권으로부터 1000억원 규모의 신종자본차입을 인출하기로 15일 의결했다. 금리는 7.5%로 시작해 18개월 뒤 2.5%p 오르고, 최초 조기상환 가능일도 금리가 오르는 날과 같다.
신종자본차입은 증권을 발행하지 않고 대출 계약으로 돈을 빌리는 방식이다. 만기는 30년으로 구조가 신종자본증권과 같으며 자본으로 인정된다.
계열사로 나가는 현금도 있다. 제주항공은 8월 애경자산관리가 보유한 대여금 채권 270억원을 사들였다. 회사는 양수 목적을 "안정적인 이자수익 확보 및 자금 운용 수익성 제고"로 공시했다. 이달 15일에는 AK홀딩스 소유 예정 건물을 본사 사옥으로 40년 6개월간 빌리기로 하고 임차료 총액 515억5000만원을 다음달 6일 일시 선납하기로 했다. 두 거래를 합한 785억원은 호텔 매각으로 회수하는 528억원을 웃돈다.
임차 대상은 서울 강서구 공항대로59다길95 소재 건물로 임차 개시 후 첫 6개월은 임차료가 면제되고 보증금은 없다. 계약은 AK홀딩스의 이사회 승인과 건물 소유권 취득을 조건으로 한다. 제주항공은 공시에서 투자 목적을 "장기 사옥 임차(리스)를 통한 경영안정성 확보"라고 밝혔다. 선납액은 2025년말 연결 자기자본 2752억원의 18.74%에 해당한다. 유동성 확보와 계열 거래가 같은 시기에 맞물렸다.
◇영구채 잔액 2000억…2027년부터 금리 상향
제주항공은 2020년부터 사모 영구채로 자본을 보강해 왔다. 2020~2022년 다섯 차례에 걸쳐 영구전환사채와 신종자본증권 1554억원어치를 발행했고 2023년 1190억원, 지난해 364억원을 상환했다. 현재 남아있는 영구채는 2025년 7월 하나증권을 통해 사모로 발행한 제7회 신종자본증권 1000억원이다. 금리는 6.5%이고 발행 2년 뒤인 2027년 7월 29일 8.5%로 오른다.
이번 신종자본차입이 납입되면 영구채잔액은 2000억원 수준으로 늘어나게 된다. 영구채들을 비교해보면 이달 발행되는 물량의 금리 부담이 더 크다. 첫 18개월은 7.5% 고정금리이고 2028년 3월부터 10%로 오른다. 인출 후 30개월이 되는 2029년 3월에는 10.5%가 되고 이후 12개월마다 0.5%p씩 더 붙는다. 두 건의 연간 이자는 현재 140억원에서 금리 조정 후 185억원으로 늘어난다. 보유 기간이 길어질수록 부담이 커지는 구조다.
지난해 발행한 신종자본증권과 이달 발행할 신종자본증권을 비교보면 금리와 상환 조건에 차이가 있다. 기존 신종자본증권은 발행 2년 뒤 금리가 한 차례 2%p 오른다. 신종자본차입은 18개월 뒤 2.5%p가 오르고 이후 매년 0.5%p씩 더 붙는다. 조기상환 가능 시점도 18개월로 짧다. 제주항공의 기존 영구채를 부채로 분류하면 6월말 부채비율은 1009%에서 1805%로 오른다.
반면 자본의 질은 낮아졌다. 이번 조달로 제주항공의 영구채 잔액은 2000억원으로 늘어난다. 6월말 자본총계에 신규 조달분을 단순 합산하면 자본의 59%가 영구채다. 문제는 앞으로다. 2027년 7월 기존 영구채 금리가 8.5%로, 2028년 3월 신종자본차입 금리가 10%로 오르는 만큼 제주항공은 금리 상향 시점에 맞춰 차환을 준비해야 한다.
◇적자에 줄어든 자본…부채비율 1009%
제주항공의 연결 자본총계는 2025년말 2752억원에서 올해 6월말 2394억원으로 줄었다. 지난해 연결 순손실 1164억원에 이어 올해 상반기에도 순손실 325억원을 냈고 영구채 배당(이자)도 32억원이 빠져나갔다. 같은 기간 결손금은 228억원에서 585억원으로 불었다. 2024년말 3241억원이던 자본총계가 1년 반 만에 800억원 넘게 줄었다.
부채는 늘었다. 연결 부채총계는 같은 기간 2조758억원에서 2조4156억원으로 증가했다. 부채비율은 754%에서 1009%로 높아졌다. 증가분의 상당 부분은 리스부채다. 리스부채는 7266억원에서 8857억원으로 21.9% 늘었다. 항공기 도입에 따라 사용권자산이 함께 늘어난 결과로 풀이된다.
차입 구조도 짧다. 6월말 차입금 4548억원은 전액 1년 안에 만기가 돌아오는 단기차입금이다. 같은 시점 현금및현금성자산은 1911억원이다. 상반기 연결 영업이익은 240억원으로 흑자였지만 2분기만 떼어 보면 450억원의 영업손실을 냈다. 상반기 이자지급액은 268억원으로 전년동기 151억원보다 77.1% 늘었다. 영업으로 차입을 줄이기 어려운 구조가 이어지고 있다.
현금흐름도 빠듯하다. 상반기 연결 영업활동현금흐름은 1489억원 유입으로 전년동기 1256억원 유출에서 돌아섰다. 그러나 같은 기간 유형자산 취득에 2481억원, 리스부채 상환에 803억원을 썼다. 차입금은 1900억원을 새로 빌리고 1047억원을 갚았다. 영업현금만으로는 기재 투자와 리스료를 감당하지 못한 셈이다.
◇항공기·호텔 매각에 1000억 추가 조달…계열사로도 785억 지출
제주항공은 유동성 압박에 대응해 먼저 자산을 매각했다. 보잉 B737-800NG 3대를 나이지리아 항공사 에어피스(Air Peace)에 약 1447억원에 팔았다. 처분금액은 이사회 결의일 환율로 환산한 금액이다. 거래는 이달 11일 종결됐다.
비항공 자산도 정리했다. 종속회사 퍼시픽제3호일반사모부동산투자는 호텔사업을 계열사 애경타운에 540억원에 넘겼고 거래는 8월 20일 종결됐다. 이 펀드는 오는 18일 유상감자를 실시하고 제주항공은 출자금 528억원을 회수한다. 감자비율은 99.81%다. 사실상 호텔 운영 펀드를 청산 수순에 올린 것이다. 앞서 6월에는 IT 자회사 AKIS 지분을 AK홀딩스에 433억원에 넘겼다.
재무건전성 방어를 위해 신종자본차입도 일으켰다. 제주항공 이사회는 이달 23일 한국투자증권으로부터 1000억원 규모의 신종자본차입을 인출하기로 15일 의결했다. 금리는 7.5%로 시작해 18개월 뒤 2.5%p 오르고, 최초 조기상환 가능일도 금리가 오르는 날과 같다.
신종자본차입은 증권을 발행하지 않고 대출 계약으로 돈을 빌리는 방식이다. 만기는 30년으로 구조가 신종자본증권과 같으며 자본으로 인정된다.
계열사로 나가는 현금도 있다. 제주항공은 8월 애경자산관리가 보유한 대여금 채권 270억원을 사들였다. 회사는 양수 목적을 "안정적인 이자수익 확보 및 자금 운용 수익성 제고"로 공시했다. 이달 15일에는 AK홀딩스 소유 예정 건물을 본사 사옥으로 40년 6개월간 빌리기로 하고 임차료 총액 515억5000만원을 다음달 6일 일시 선납하기로 했다. 두 거래를 합한 785억원은 호텔 매각으로 회수하는 528억원을 웃돈다.
임차 대상은 서울 강서구 공항대로59다길95 소재 건물로 임차 개시 후 첫 6개월은 임차료가 면제되고 보증금은 없다. 계약은 AK홀딩스의 이사회 승인과 건물 소유권 취득을 조건으로 한다. 제주항공은 공시에서 투자 목적을 "장기 사옥 임차(리스)를 통한 경영안정성 확보"라고 밝혔다. 선납액은 2025년말 연결 자기자본 2752억원의 18.74%에 해당한다. 유동성 확보와 계열 거래가 같은 시기에 맞물렸다.
◇영구채 잔액 2000억…2027년부터 금리 상향
제주항공은 2020년부터 사모 영구채로 자본을 보강해 왔다. 2020~2022년 다섯 차례에 걸쳐 영구전환사채와 신종자본증권 1554억원어치를 발행했고 2023년 1190억원, 지난해 364억원을 상환했다. 현재 남아있는 영구채는 2025년 7월 하나증권을 통해 사모로 발행한 제7회 신종자본증권 1000억원이다. 금리는 6.5%이고 발행 2년 뒤인 2027년 7월 29일 8.5%로 오른다.
이번 신종자본차입이 납입되면 영구채잔액은 2000억원 수준으로 늘어나게 된다. 영구채들을 비교해보면 이달 발행되는 물량의 금리 부담이 더 크다. 첫 18개월은 7.5% 고정금리이고 2028년 3월부터 10%로 오른다. 인출 후 30개월이 되는 2029년 3월에는 10.5%가 되고 이후 12개월마다 0.5%p씩 더 붙는다. 두 건의 연간 이자는 현재 140억원에서 금리 조정 후 185억원으로 늘어난다. 보유 기간이 길어질수록 부담이 커지는 구조다.
지난해 발행한 신종자본증권과 이달 발행할 신종자본증권을 비교보면 금리와 상환 조건에 차이가 있다. 기존 신종자본증권은 발행 2년 뒤 금리가 한 차례 2%p 오른다. 신종자본차입은 18개월 뒤 2.5%p가 오르고 이후 매년 0.5%p씩 더 붙는다. 조기상환 가능 시점도 18개월로 짧다. 제주항공의 기존 영구채를 부채로 분류하면 6월말 부채비율은 1009%에서 1805%로 오른다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
