웰컴저축, 리스크 통제 강화 속 다져진 자산 안정성
⑥높아진 회수의문 채권 비중…손실흡수 여력 보강 과제

편집자주
저축은행 업권이 지난 수년간 부동산 PF 부실에 대응해 부실채권 정리를 이어왔다. 대규모 매각과 상각이 진행되면서 건전성 지표도 점차 개선됐다. 다만 최근 신규 연체 부담이 나타나면서 회복세가 완전히 굳어졌다고 보기는 어렵다. 업권 내에서는 부실 관리 성과에 따라 실적 판도가 달라지는 모습이다. 주요 저축은행의 부실채권 규모와 정리 성과, 이후 건전성 변화를 살펴보고 향후 관리 과제를 짚어본다.
웰컴저축은행이 여신 포트폴리오를 조정하며 건전성 관리에 힘을 싣고 있다. 영업 기반을 재정비하고 부실자산 정리에도 지속적으로 나섰다. 여신 외형을 무리하게 키우기보다 기존 자산의 위험도를 낮추는 데 무게를 두는 모습이다. 올해 상반기에는 정상여신이 늘어나며 자산 구성에서도 변화가 나타났다.
부실채권을 정리하는 과정에서 매각 손실을 줄이는 등 관리 방식도 달라졌다. 다만 회수 가능성이 낮은 자산이 남아 있어 건전성 관리 부담이 완전히 사라진 것은 아니다. 충당금 수준 역시 자산 안정성을 판단하는 변수로 남아 있다. 외형 조정보다 부실 관리와 자산 구성 개선을 함께 추진하는 리스크 통제가 이어지고 있다.
◇여신 외형 조정에도 누적된 부실채권
웰컴저축은행은 2022년 이후 기업금융 비중을 높이며 자산 포트폴리오를 재편했다. 기업금융 비중을 50%까지 확대해 가계여신과 균형을 이루는 구조를 구축했다. 특정 자산에 대한 의존도를 낮추면서 시장 환경 변화에 대응할 수 있는 영업 기반도 넓혔다. 당시 연체율은 2~3%대에서 관리되며 자산 재편에 따른 건전성 부담도 크게 나타나지 않았다. 다만 금리 인상과 시장 환경 변화가 본격화하면서 포트폴리오 전반의 관리 필요성이 한층 커졌다.
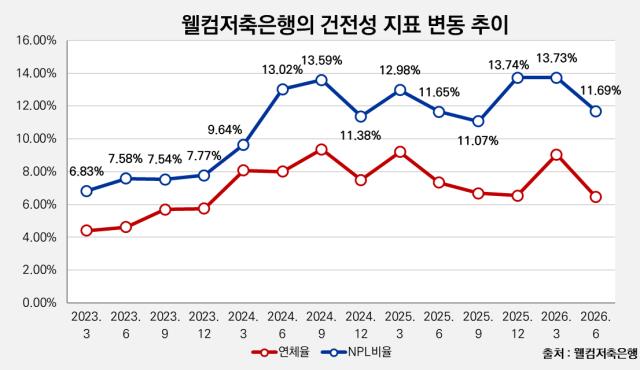
건전성 지표에서 변화가 뚜렷하게 나타났다. NPL비율은 2년 만에 4%대에서 7.77%로 오른 데 이어 지난해 13.74%까지 급등했다. 총여신 규모를 줄이는 과정에서도 NPL은 6200억원까지 불어나 기존 부실이 누적됐다. 자산을 줄이는 속도보다 기존 여신에서 발생한 부실이 더 빠르게 늘어난 셈이다. 대출 총량을 조절하는 것만으로는 내재된 위험을 통제하기 어려운 국면에 들어섰다.
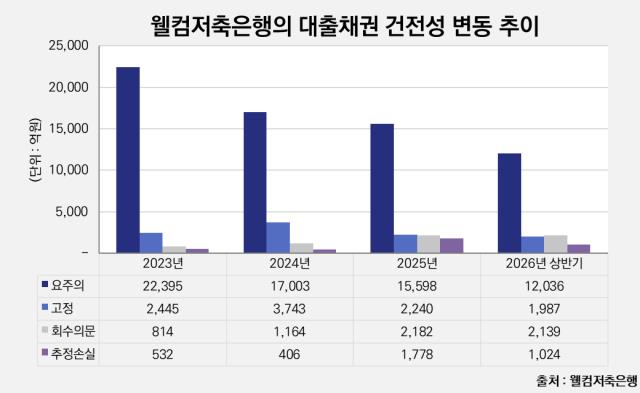
부실채권 내부의 질적 저하는 건전성에 실질적인 압박으로 작용했다. 2024년 요주의여신은 1조7003억원으로 줄었지만 NPL은 5313억원으로 늘며 이미 부실화된 여신의 비중이 커졌다. 지난해에는 고정여신이 감소한 가운데 회수의문은 2182억원, 추정손실은 1778억원으로 확대됐다. 특히 추정손실이 큰 폭으로 늘면서 부실채권 내 손실 가능성이 높은 자산의 무게가 커졌다. 위험여신 내 NPL 비중도 2023년 14.5%에서 2025년 28.4%로 높아져 자산 회수의 불확실성이 한층 가중됐다.
부실채권 정리에서는 매각 손익의 변화가 눈에 띄었다. 2024년에는 대출원금 3584억원을 매각하면서 356억원의 처분 손실이 발생했다. 지난해에는 3400억원을 매각하고 21억원의 처분 이익을 거뒀다. 매각 규모는 큰 차이가 없었지만 처분 손익은 적자에서 흑자로 돌아섰다. 비슷한 규모의 채권을 매각하면서도 정리 과정에서 발생하는 손실 부담은 크게 낮아졌다.
충당금 적립도 부실채권 변화에 맞춰 조정됐다. 대손충당금은 2024년 4315억원에서 지난해 5484억원으로 늘었다. NPL 대비 커버리지도 81.2%에서 88.4%로 회복됐다. 부실채권 증가 국면에서 적립 규모를 확대하며 손실흡수 여력을 보강한 모습이다. 다만 2023년 117.4%였던 커버리지에는 아직 미치지 못했다.
◇정상여신 확대 속 잔존 부실 변화
올해 상반기에는 그동안 누적되던 부실 부담이 꺾이며 유의미한 국면 전환이 나타났다. NPL은 5150억원으로 줄었고 NPL비율도 11.69%로 낮아졌다. 총대출채권은 4조180억원으로 늘어나 외형 축소 없이 건전성 지표가 개선됐다. 정상여신도 2조6881억원으로 증가해 여신 포트폴리오에서의 비중이 확대됐다. 대출 총량을 줄여 지표를 관리하던 방식과 달리 여신을 유지하면서 부실 부담이 낮아졌다는 점에서 변화의 성격이 달랐다.
부실채권 정리도 양적 확대보다 처분 성과에 초점이 맞춰졌다. 상반기 대출원금 786억원을 매각해 68억원의 처분 이익을 거뒀다. 전년 동기보다 매각 규모는 줄었지만 처분 이익은 소폭 늘었다. 매각 물량을 크게 늘리지 않고도 손실 없이 정리하면서 처분 과정의 부담을 낮췄다. 대손상각비도 328억원으로 60.3% 감소해 부실 정리에 따른 비용 부담 역시 완화됐다.
다만 잔존 부실의 성격은 별도로 살펴볼 필요가 있다. 고정여신과 추정손실은 각각 1987억원과 1024억원으로 줄었지만 회수의문은 2139억원으로 감소폭이 제한적이었다. 회수의문이 전체 NPL의 41.5%를 차지하면서 회수 여부에 따라 잔존 부실의 규모가 달라질 여지가 남아 있다. 대손충당금은 4237억원으로 줄었다. NPL커버리지비율도 82.3%로 낮아져 부실채권 감소에 비해 손실흡수 여력은 다소 약해졌다.
부실채권을 정리하는 과정에서 매각 손실을 줄이는 등 관리 방식도 달라졌다. 다만 회수 가능성이 낮은 자산이 남아 있어 건전성 관리 부담이 완전히 사라진 것은 아니다. 충당금 수준 역시 자산 안정성을 판단하는 변수로 남아 있다. 외형 조정보다 부실 관리와 자산 구성 개선을 함께 추진하는 리스크 통제가 이어지고 있다.
◇여신 외형 조정에도 누적된 부실채권
웰컴저축은행은 2022년 이후 기업금융 비중을 높이며 자산 포트폴리오를 재편했다. 기업금융 비중을 50%까지 확대해 가계여신과 균형을 이루는 구조를 구축했다. 특정 자산에 대한 의존도를 낮추면서 시장 환경 변화에 대응할 수 있는 영업 기반도 넓혔다. 당시 연체율은 2~3%대에서 관리되며 자산 재편에 따른 건전성 부담도 크게 나타나지 않았다. 다만 금리 인상과 시장 환경 변화가 본격화하면서 포트폴리오 전반의 관리 필요성이 한층 커졌다.
건전성 지표에서 변화가 뚜렷하게 나타났다. NPL비율은 2년 만에 4%대에서 7.77%로 오른 데 이어 지난해 13.74%까지 급등했다. 총여신 규모를 줄이는 과정에서도 NPL은 6200억원까지 불어나 기존 부실이 누적됐다. 자산을 줄이는 속도보다 기존 여신에서 발생한 부실이 더 빠르게 늘어난 셈이다. 대출 총량을 조절하는 것만으로는 내재된 위험을 통제하기 어려운 국면에 들어섰다.
부실채권 내부의 질적 저하는 건전성에 실질적인 압박으로 작용했다. 2024년 요주의여신은 1조7003억원으로 줄었지만 NPL은 5313억원으로 늘며 이미 부실화된 여신의 비중이 커졌다. 지난해에는 고정여신이 감소한 가운데 회수의문은 2182억원, 추정손실은 1778억원으로 확대됐다. 특히 추정손실이 큰 폭으로 늘면서 부실채권 내 손실 가능성이 높은 자산의 무게가 커졌다. 위험여신 내 NPL 비중도 2023년 14.5%에서 2025년 28.4%로 높아져 자산 회수의 불확실성이 한층 가중됐다.
부실채권 정리에서는 매각 손익의 변화가 눈에 띄었다. 2024년에는 대출원금 3584억원을 매각하면서 356억원의 처분 손실이 발생했다. 지난해에는 3400억원을 매각하고 21억원의 처분 이익을 거뒀다. 매각 규모는 큰 차이가 없었지만 처분 손익은 적자에서 흑자로 돌아섰다. 비슷한 규모의 채권을 매각하면서도 정리 과정에서 발생하는 손실 부담은 크게 낮아졌다.
충당금 적립도 부실채권 변화에 맞춰 조정됐다. 대손충당금은 2024년 4315억원에서 지난해 5484억원으로 늘었다. NPL 대비 커버리지도 81.2%에서 88.4%로 회복됐다. 부실채권 증가 국면에서 적립 규모를 확대하며 손실흡수 여력을 보강한 모습이다. 다만 2023년 117.4%였던 커버리지에는 아직 미치지 못했다.
◇정상여신 확대 속 잔존 부실 변화
올해 상반기에는 그동안 누적되던 부실 부담이 꺾이며 유의미한 국면 전환이 나타났다. NPL은 5150억원으로 줄었고 NPL비율도 11.69%로 낮아졌다. 총대출채권은 4조180억원으로 늘어나 외형 축소 없이 건전성 지표가 개선됐다. 정상여신도 2조6881억원으로 증가해 여신 포트폴리오에서의 비중이 확대됐다. 대출 총량을 줄여 지표를 관리하던 방식과 달리 여신을 유지하면서 부실 부담이 낮아졌다는 점에서 변화의 성격이 달랐다.
부실채권 정리도 양적 확대보다 처분 성과에 초점이 맞춰졌다. 상반기 대출원금 786억원을 매각해 68억원의 처분 이익을 거뒀다. 전년 동기보다 매각 규모는 줄었지만 처분 이익은 소폭 늘었다. 매각 물량을 크게 늘리지 않고도 손실 없이 정리하면서 처분 과정의 부담을 낮췄다. 대손상각비도 328억원으로 60.3% 감소해 부실 정리에 따른 비용 부담 역시 완화됐다.
다만 잔존 부실의 성격은 별도로 살펴볼 필요가 있다. 고정여신과 추정손실은 각각 1987억원과 1024억원으로 줄었지만 회수의문은 2139억원으로 감소폭이 제한적이었다. 회수의문이 전체 NPL의 41.5%를 차지하면서 회수 여부에 따라 잔존 부실의 규모가 달라질 여지가 남아 있다. 대손충당금은 4237억원으로 줄었다. NPL커버리지비율도 82.3%로 낮아져 부실채권 감소에 비해 손실흡수 여력은 다소 약해졌다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사