
토스플레이스, 자본잠식 메우려 영구채 발행
2024년부터 출자 775억 받았지만 결손 1338억 불어, 은행 약정에 계열차입 상환·배당 묶여

편집자주
기업의 재무전략은 사업과 기업가치를 뒷받침하는데 그 목적이 있다. 사업자금이 필요하면 적기에 조달을 해야 한다. 증자나 채권 발행, 자산 매각 등 방법도 다양하다. 현금이 넘쳐나면 운용이나 투자, 배당을 택할 수 있다. 그리고 모든 선택엔 결과물이 있다. 더벨이 천차만별인 기업들의 재무전략과 성과를 살펴본다.
토스플레이스의 재무 선택지가 좁아지고 있다. 감사보고서를 집계한 결과 최대주주 비바리퍼블리카가 2024년과 2025년 2년간 넣은 현금출자는 775억원이다. 같은 기간 미처리결손금은 1338억원 늘었다. 출자액의 1.7배를 손실이 잠식하면서 완전자본잠식이 2년째 이어지고 있다.
문제는 자본잠식이 재무 운신의 폭을 직접 묶어 놓았다는 점이다. 하나은행과 맺은 차입약정에는 해당 차입금을 갚기 전까지 특수관계자 차입금을 상환할 수 없고 주주 배당도 할 수 없다는 조건이 붙어 있다. 지난해 말 결산 기준 완전자본잠식이 발생하면 만기도래 전 증자나 출자전환 등으로 이를 해소해야 한다는 조항도 달렸다. 올해 조달한 2200억원의 성격은 이 제약 조건과 맞물려 있다.
◇첫 영구채 1200억…출자보다 빨리 불어난 결손
토스플레이스는 15일 표면이율 6%가 적용된 1200억원 규모의 신종자본증권을 발행했다. 이는 토스플레이스의 첫 신종자본증권이다. 지난 4월 2년물 사모채 1000억원을 찍은 데 이어 올해 두 번째 시장성 조달이다.
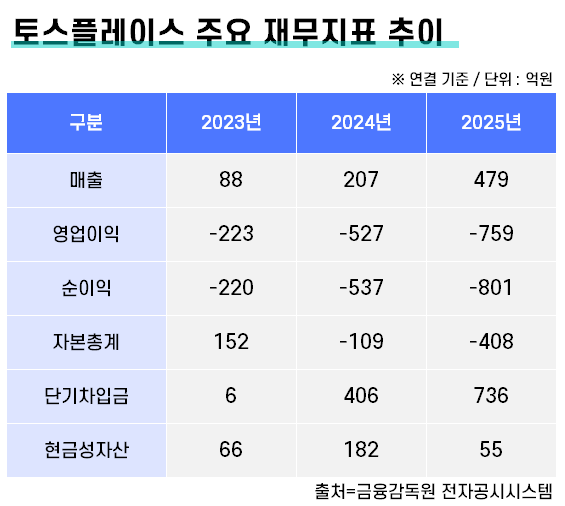
자본확충 수단으로 영구채를 택한 배경에는 2년째 이어지는 완전자본잠식이 있다. 연결 자본총계는 2023년 말 152억원에서 2024년 말 마이너스 109억원, 2025년 말 마이너스 408억원으로 밀렸다. 별도 기준으로도 마이너스 288억원이다. 자본총계가 음수여서 감사보고서는 부채비율을 아예 산정하지 않았다.
외형 증가폭 자체는 가파르다. 연결기준 매출은 2023년 88억원, 2024년 207억원, 2025년 479억원을 기록했다. 2년 연속 130%대 증가율이다. 오프라인 가맹점에 결제 단말기 보급을 늘리며 매출 기반을 넓힌 결과로 풀이된다.
그러나 손실이 더 빨리 늘었다. 같은 기간 영업손실은 223억원에서 527억원을 거쳐 759억원으로 확대됐다. 지난해 영업비용은 1237억원으로 영업수익의 2.58배였다. 당기순손실도 801억원에 달했다. 지난해 영업수익 479억원 가운데 특수관계자 용역수익이 61억원으로 12.8%를 차지했다는 점도 눈에 띈다. 2024년 5.4%에서 두 배 이상 높아졌다.
출자는 결손을 따라잡지 못했다. 자본금과 자본잉여금을 합친 누적 납입자본은 2023년 말 439억원에서 2025년 말 1215억원으로 775억원 늘었다. 같은 기간 미처리결손금은 304억원에서 1642억원으로 불어났다.
조달 규모는 영업 적자를 메우는 수준으로 결정돼 왔다. 2024년과 2025년 2년간 재무활동으로 들어온 현금은 1476억원이다. 같은 기간 영업활동에서 빠져나간 현금은 1230억원이다. 조달액의 8할이 영업 적자를 메우는 데 투입된 셈이다.
현금이 묶이는 속도도 빠르다. 재고자산은 2023년 말 13억원에서 2024년 말 99억원, 2025년 말 216억원으로 늘었다. 매출채권도 1년 새 8억원에서 37억원으로 증가했다. 같은 기간 유형자산은 71억원에서 179억원이 됐다.
단말기를 공급하며 가맹점을 늘리는 사업 구조여서 외형이 커질수록 재고와 채권, 설비에 현금이 잠기는 것으로 풀이된다. 그 결과 현금성자산은 2024년 말 182억원에서 지난해 말 55억원으로 줄었다. 지난해 영업활동현금흐름은 -767억원, 유무형자산 취득은 154억원이었다.
◇약정이 정한 상환 순서
차입 구조를 보면 상환 순서가 사실상 정해져 있다. 하나은행 차입약정에는 2025년 말 결산 기준 완전자본잠식이 발생하면 유상증자나 출자전환 등의 방법으로 만기도래 전 이를 해소해야 하고 해소하지 못하면 차입금을 전액 상환해야 한다는 조건이 달려 있다. 해당 차입금을 갚기 전까지 특수관계자 차입금 상환과 주주 배당도 막혀 있다.
연결기준 단기차입금은 2023년 말 6억원에서 2025년 말 736억원으로 늘었다. 이 가운데 비바리퍼블리카 운영자금 차입이 600억원(금리 5.31~6.92%), 하나은행 100억원, 신한은행 36억원이다. 하나은행 약정이 계열 차입금 상환을 막고 있는 셈이다.
상반기에는 계열 차입금의 만기가 연장되기도 했다. 토스플레이스는 5월 비바리퍼블리카로부터 빌린 200억원의 만기를 2027년 7월로 미뤘다. 상환이 아니라 연장을 택한 배경에는 약정 제약과 현금 사정이 함께 자리한 것으로 풀이된다. 지난해 말 현금성자산은 55억원으로 계열 차입금 잔액 600억원의 9% 수준이다. 상환 여력과 약정 요건이 동시에 걸린 셈이다.
15일 발행한 영구채 1200억원은 이 매듭을 푸는 수단으로 읽힌다. 영구채가 회계상 자본으로 분류되면 별도 자본총계는 -288억원에서 900억원대로 돌아선다. 차입약정상 완전자본잠식 해소 요건을 충족하는 동시에 계열 차입금 상환 제약도 풀 수 있는 구조다. 다만 신용평가사는 신종자본증권을 부분적으로만 자본으로 인정하는 만큼 재무제표상 효과와 신용평가상 효과는 갈릴 수 있다.
조달 비용은 이미 손익에 반영되고 있다. 연결 금융비용은 2024년 5억원에서 지난해 38억원으로 7.6배가 됐다. 여기에 올해 찍은 사모채 1000억원과 영구채 1200억원에서 연 125억원 안팎의 이자가 더해진다.
문제는 자본잠식이 재무 운신의 폭을 직접 묶어 놓았다는 점이다. 하나은행과 맺은 차입약정에는 해당 차입금을 갚기 전까지 특수관계자 차입금을 상환할 수 없고 주주 배당도 할 수 없다는 조건이 붙어 있다. 지난해 말 결산 기준 완전자본잠식이 발생하면 만기도래 전 증자나 출자전환 등으로 이를 해소해야 한다는 조항도 달렸다. 올해 조달한 2200억원의 성격은 이 제약 조건과 맞물려 있다.
◇첫 영구채 1200억…출자보다 빨리 불어난 결손
토스플레이스는 15일 표면이율 6%가 적용된 1200억원 규모의 신종자본증권을 발행했다. 이는 토스플레이스의 첫 신종자본증권이다. 지난 4월 2년물 사모채 1000억원을 찍은 데 이어 올해 두 번째 시장성 조달이다.
자본확충 수단으로 영구채를 택한 배경에는 2년째 이어지는 완전자본잠식이 있다. 연결 자본총계는 2023년 말 152억원에서 2024년 말 마이너스 109억원, 2025년 말 마이너스 408억원으로 밀렸다. 별도 기준으로도 마이너스 288억원이다. 자본총계가 음수여서 감사보고서는 부채비율을 아예 산정하지 않았다.
외형 증가폭 자체는 가파르다. 연결기준 매출은 2023년 88억원, 2024년 207억원, 2025년 479억원을 기록했다. 2년 연속 130%대 증가율이다. 오프라인 가맹점에 결제 단말기 보급을 늘리며 매출 기반을 넓힌 결과로 풀이된다.
그러나 손실이 더 빨리 늘었다. 같은 기간 영업손실은 223억원에서 527억원을 거쳐 759억원으로 확대됐다. 지난해 영업비용은 1237억원으로 영업수익의 2.58배였다. 당기순손실도 801억원에 달했다. 지난해 영업수익 479억원 가운데 특수관계자 용역수익이 61억원으로 12.8%를 차지했다는 점도 눈에 띈다. 2024년 5.4%에서 두 배 이상 높아졌다.
출자는 결손을 따라잡지 못했다. 자본금과 자본잉여금을 합친 누적 납입자본은 2023년 말 439억원에서 2025년 말 1215억원으로 775억원 늘었다. 같은 기간 미처리결손금은 304억원에서 1642억원으로 불어났다.
조달 규모는 영업 적자를 메우는 수준으로 결정돼 왔다. 2024년과 2025년 2년간 재무활동으로 들어온 현금은 1476억원이다. 같은 기간 영업활동에서 빠져나간 현금은 1230억원이다. 조달액의 8할이 영업 적자를 메우는 데 투입된 셈이다.
현금이 묶이는 속도도 빠르다. 재고자산은 2023년 말 13억원에서 2024년 말 99억원, 2025년 말 216억원으로 늘었다. 매출채권도 1년 새 8억원에서 37억원으로 증가했다. 같은 기간 유형자산은 71억원에서 179억원이 됐다.
단말기를 공급하며 가맹점을 늘리는 사업 구조여서 외형이 커질수록 재고와 채권, 설비에 현금이 잠기는 것으로 풀이된다. 그 결과 현금성자산은 2024년 말 182억원에서 지난해 말 55억원으로 줄었다. 지난해 영업활동현금흐름은 -767억원, 유무형자산 취득은 154억원이었다.
◇약정이 정한 상환 순서
차입 구조를 보면 상환 순서가 사실상 정해져 있다. 하나은행 차입약정에는 2025년 말 결산 기준 완전자본잠식이 발생하면 유상증자나 출자전환 등의 방법으로 만기도래 전 이를 해소해야 하고 해소하지 못하면 차입금을 전액 상환해야 한다는 조건이 달려 있다. 해당 차입금을 갚기 전까지 특수관계자 차입금 상환과 주주 배당도 막혀 있다.
연결기준 단기차입금은 2023년 말 6억원에서 2025년 말 736억원으로 늘었다. 이 가운데 비바리퍼블리카 운영자금 차입이 600억원(금리 5.31~6.92%), 하나은행 100억원, 신한은행 36억원이다. 하나은행 약정이 계열 차입금 상환을 막고 있는 셈이다.
상반기에는 계열 차입금의 만기가 연장되기도 했다. 토스플레이스는 5월 비바리퍼블리카로부터 빌린 200억원의 만기를 2027년 7월로 미뤘다. 상환이 아니라 연장을 택한 배경에는 약정 제약과 현금 사정이 함께 자리한 것으로 풀이된다. 지난해 말 현금성자산은 55억원으로 계열 차입금 잔액 600억원의 9% 수준이다. 상환 여력과 약정 요건이 동시에 걸린 셈이다.
15일 발행한 영구채 1200억원은 이 매듭을 푸는 수단으로 읽힌다. 영구채가 회계상 자본으로 분류되면 별도 자본총계는 -288억원에서 900억원대로 돌아선다. 차입약정상 완전자본잠식 해소 요건을 충족하는 동시에 계열 차입금 상환 제약도 풀 수 있는 구조다. 다만 신용평가사는 신종자본증권을 부분적으로만 자본으로 인정하는 만큼 재무제표상 효과와 신용평가상 효과는 갈릴 수 있다.
조달 비용은 이미 손익에 반영되고 있다. 연결 금융비용은 2024년 5억원에서 지난해 38억원으로 7.6배가 됐다. 여기에 올해 찍은 사모채 1000억원과 영구채 1200억원에서 연 125억원 안팎의 이자가 더해진다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
