OK저축, 영업 확대 국면 속 회수의문 여신 관리 부각
③채권 매각 축소 속 다시 커지는 잠재부실, 신규 취급·손실흡수 여력 관건

편집자주
저축은행 업권이 지난 수년간 부동산 PF 부실에 대응해 부실채권 정리를 이어왔다. 대규모 매각과 상각이 진행되면서 건전성 지표도 점차 개선됐다. 다만 최근 신규 연체 부담이 나타나면서 회복세가 완전히 굳어졌다고 보기는 어렵다. 업권 내에서는 부실 관리 성과에 따라 실적 판도가 달라지는 모습이다. 주요 저축은행의 부실채권 규모와 정리 성과, 이후 건전성 변화를 살펴보고 향후 관리 과제를 짚어본다.
OK저축은행이 대출채권을 대거 처분하며 자산 정리를 이어왔다. 부동산 PF 리스크가 커지면서 신규 부실이 유입됐고 건전성도 악화됐다. 이에 손실을 감수한 매각을 단행했으며 계열사를 활용한 정리 방식도 나타났다. 이후 고정 여신을 줄이면서 건전성은 점차 안정되는 흐름을 보였다.
최근에는 자산 운용이 확장세로 돌아서면서 건전성 부담이 다시 커지는 형국이다. 대출 자산은 다시 늘었고 채권 매각 규모는 예년보다 줄었다. 요주의 여신과 NPL이 함께 증가하면서 부실 전이 가능성도 커졌다. 회수의문과 추정손실 여신 위주로 늘어남에 따라 충당금 부담도 추가로 살펴봐야 하는 상황이다.
◇손실 감수 단행, 공격적 대출채권 처분
OK저축은행은 2023년 이후 대출채권을 상·매각하며 자산 정리에 속도를 냈다. 최근 2년간 대출채권 매각원금은 연간 1조원대로 처분 규모가 상당했다. 상각을 포함한 전체 정리 규모도 1조3000억원을 웃돌며 대규모 자산 정리가 지속됐다. 대출채권을 시장에 처분하거나 회수 가능성이 낮은 채권을 상각하면서 보유자산의 부담을 덜어왔다.
대출채권을 처분하는 과정에서 손실 부담도 감수해야 했다. 지난해 매각된 대출채권은 장부금액이 8078억원이었으나, 실제 처분금액은 5837억원에 그쳐 2240억원의 손실이 발생했다. 2024년에도 2833억원의 손실을 기록했다. 금융당국의 건전성 관리 기조에 발맞춰 회수 가능성을 기다리기보다 보유채권을 신속하게 처분하는 방식을 택한 결과다.
매각 손실을 감수한 만큼 단기적인 회수액보다 장기 보유에 따른 추가 부실 위험과 회수 불확실성을 낮추는 데 초점이 맞춰졌다. 특히 손실 규모가 컸던 대출채권의 주요 매각처가 계열사인 OK에프앤아이대부에 집중됐다는 점이 눈에 띈다. 계열사를 통한 채권 처분이 상당 부분 이뤄졌다는 점에서 일반적인 시장 매각과는 다른 정리 방식이 활용됐다.
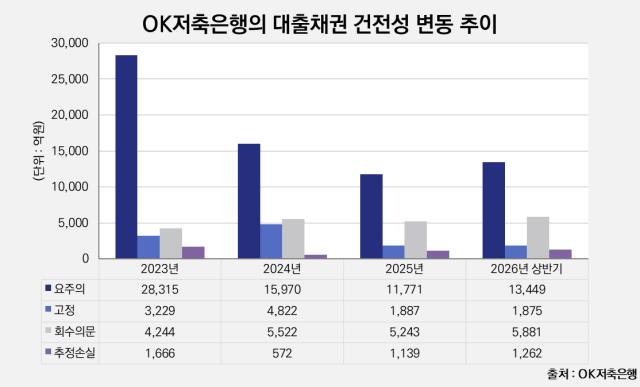
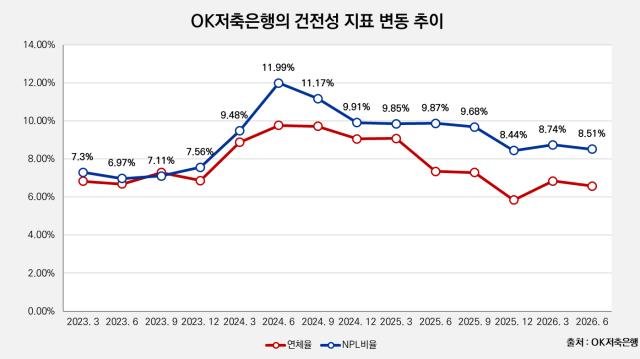
이러한 자산 정리는 부동산 PF 리스크가 확대되는 시기와 맞물려 진행됐다. 2024년에는 PF 관련 부실로 인해 NPL이 1조917억원으로 전년 대비 약 20% 증가했다. 부실채권을 대규모로 줄이는 작업이 이어졌으나 신규 부실이 늘어나면서 정리 효과가 상쇄됐다. 이로 인해 NPL 비율은 12%까지 상승하며 인수 이후 가장 부진한 건전성 지표를 나타냈다.
지난해에는 커졌던 부실 부담이 한풀 꺾였다. 고정 여신이 1887억원으로 60% 급감했고 NPL도 8269억원으로 줄었다. NPL 비율 역시 8.44%로 낮아지며 자산 정리에 따른 건전성 개선이 가시화됐다. PF 부실로 악화됐던 건전성이 부실채권 정리를 통해 차츰 하향 안정세를 보이기 시작했다.
◇정리 성과 이후 맞은 새로운 건전성 국면
올해 들어서는 위축됐던 자산 운용이 다시 확대 국면으로 돌아선 모습이다. 상반기 총자산은 12조5760억원으로 늘었고 대출채권도 10조5942억원까지 확대됐다. 반면 대출채권 매각원금은 2780억원에 그치며 처분 규모는 이전보다 줄었다. 부실자산을 줄이는 데 집중했던 이전과 달리 자산을 다시 늘리는 방향으로 운용 기조가 바뀌었다.
자산 확대 과정에서는 건전성 부담도 다시 커졌다. 요주의 여신은 1조3449억원으로 늘었고 NPL도 9019억원으로 전년 말 대비 9% 증가했다. 요주의에서 NPL로 이어지는 부실 전이 가능성이 커지면서 신규 여신의 위험 관리 부담이 높아졌다. 대출 확대에 따른 수익 기반보다 부실 관리 비용이 다시 커질 가능성을 고려해야 하는 상황이다.
부실채권 가운데서도 회수 가능성이 낮은 여신의 증가세가 두드러졌다. 회수의문 여신이 5881억원으로 NPL 내 가장 큰 비중을 차지했으며 추정손실 여신도 1262억원에 달했다. 회수의문 이후 단계의 여신에 부담이 쏠리면서 자산 회수 성과가 중요해졌다. 단순히 부실률이 높아졌을 뿐 아니라 손실 가능성이 큰 자산까지 늘어난 점에서 부담이 커졌다.
손실흡수 여력은 충당금 적립을 통해 일정 수준 유지됐다. 대손충당금은 7606억원으로 늘었고 충당금 설정비율도 7.18%로 높아졌다. NPL 대비 충당금 커버리지는 약 85% 수준으로 부실 확대에 대응할 여력은 일정 수준 유지됐다. 다만 회수의문 여신이 확대됨에 따라 향후 충당금 부담이 커질 가능성은 남아 있다.
그간 OK저축은행은 대규모 채권 정리로 누적된 부실 부담을 낮춰왔다. 하지만 자산 확대가 재개되면서 건전성 지표에도 다시 변화가 나타났다. 정리와 성장 사이에서 자산의 질을 어떻게 유지하느냐가 향후 실적과 시장의 평가를 가를 수밖에 없다. 대규모 정리를 거친 뒤 다시 외형을 키우는 만큼 과거와 다른 방식의 건전성 관리가 요구되는 시점이다.
단기적인 지표 개선만으로 건전성 회복을 판단하기는 어렵다. 대출 확대가 이어지는 만큼 신규 취급 여신의 질과 손실흡수 여력을 함께 살펴야 한다. 정리 과정에서 낮아진 부담이 다시 누적된다면 그동안의 개선 성과도 제한될 수 있다. 결국 자산을 늘리면서도 건전성 저하를 억제할 수 있느냐가 향후 성과를 가를 전망이다.
최근에는 자산 운용이 확장세로 돌아서면서 건전성 부담이 다시 커지는 형국이다. 대출 자산은 다시 늘었고 채권 매각 규모는 예년보다 줄었다. 요주의 여신과 NPL이 함께 증가하면서 부실 전이 가능성도 커졌다. 회수의문과 추정손실 여신 위주로 늘어남에 따라 충당금 부담도 추가로 살펴봐야 하는 상황이다.
◇손실 감수 단행, 공격적 대출채권 처분
OK저축은행은 2023년 이후 대출채권을 상·매각하며 자산 정리에 속도를 냈다. 최근 2년간 대출채권 매각원금은 연간 1조원대로 처분 규모가 상당했다. 상각을 포함한 전체 정리 규모도 1조3000억원을 웃돌며 대규모 자산 정리가 지속됐다. 대출채권을 시장에 처분하거나 회수 가능성이 낮은 채권을 상각하면서 보유자산의 부담을 덜어왔다.
대출채권을 처분하는 과정에서 손실 부담도 감수해야 했다. 지난해 매각된 대출채권은 장부금액이 8078억원이었으나, 실제 처분금액은 5837억원에 그쳐 2240억원의 손실이 발생했다. 2024년에도 2833억원의 손실을 기록했다. 금융당국의 건전성 관리 기조에 발맞춰 회수 가능성을 기다리기보다 보유채권을 신속하게 처분하는 방식을 택한 결과다.
매각 손실을 감수한 만큼 단기적인 회수액보다 장기 보유에 따른 추가 부실 위험과 회수 불확실성을 낮추는 데 초점이 맞춰졌다. 특히 손실 규모가 컸던 대출채권의 주요 매각처가 계열사인 OK에프앤아이대부에 집중됐다는 점이 눈에 띈다. 계열사를 통한 채권 처분이 상당 부분 이뤄졌다는 점에서 일반적인 시장 매각과는 다른 정리 방식이 활용됐다.
이러한 자산 정리는 부동산 PF 리스크가 확대되는 시기와 맞물려 진행됐다. 2024년에는 PF 관련 부실로 인해 NPL이 1조917억원으로 전년 대비 약 20% 증가했다. 부실채권을 대규모로 줄이는 작업이 이어졌으나 신규 부실이 늘어나면서 정리 효과가 상쇄됐다. 이로 인해 NPL 비율은 12%까지 상승하며 인수 이후 가장 부진한 건전성 지표를 나타냈다.
지난해에는 커졌던 부실 부담이 한풀 꺾였다. 고정 여신이 1887억원으로 60% 급감했고 NPL도 8269억원으로 줄었다. NPL 비율 역시 8.44%로 낮아지며 자산 정리에 따른 건전성 개선이 가시화됐다. PF 부실로 악화됐던 건전성이 부실채권 정리를 통해 차츰 하향 안정세를 보이기 시작했다.
◇정리 성과 이후 맞은 새로운 건전성 국면
올해 들어서는 위축됐던 자산 운용이 다시 확대 국면으로 돌아선 모습이다. 상반기 총자산은 12조5760억원으로 늘었고 대출채권도 10조5942억원까지 확대됐다. 반면 대출채권 매각원금은 2780억원에 그치며 처분 규모는 이전보다 줄었다. 부실자산을 줄이는 데 집중했던 이전과 달리 자산을 다시 늘리는 방향으로 운용 기조가 바뀌었다.
자산 확대 과정에서는 건전성 부담도 다시 커졌다. 요주의 여신은 1조3449억원으로 늘었고 NPL도 9019억원으로 전년 말 대비 9% 증가했다. 요주의에서 NPL로 이어지는 부실 전이 가능성이 커지면서 신규 여신의 위험 관리 부담이 높아졌다. 대출 확대에 따른 수익 기반보다 부실 관리 비용이 다시 커질 가능성을 고려해야 하는 상황이다.
부실채권 가운데서도 회수 가능성이 낮은 여신의 증가세가 두드러졌다. 회수의문 여신이 5881억원으로 NPL 내 가장 큰 비중을 차지했으며 추정손실 여신도 1262억원에 달했다. 회수의문 이후 단계의 여신에 부담이 쏠리면서 자산 회수 성과가 중요해졌다. 단순히 부실률이 높아졌을 뿐 아니라 손실 가능성이 큰 자산까지 늘어난 점에서 부담이 커졌다.
손실흡수 여력은 충당금 적립을 통해 일정 수준 유지됐다. 대손충당금은 7606억원으로 늘었고 충당금 설정비율도 7.18%로 높아졌다. NPL 대비 충당금 커버리지는 약 85% 수준으로 부실 확대에 대응할 여력은 일정 수준 유지됐다. 다만 회수의문 여신이 확대됨에 따라 향후 충당금 부담이 커질 가능성은 남아 있다.
그간 OK저축은행은 대규모 채권 정리로 누적된 부실 부담을 낮춰왔다. 하지만 자산 확대가 재개되면서 건전성 지표에도 다시 변화가 나타났다. 정리와 성장 사이에서 자산의 질을 어떻게 유지하느냐가 향후 실적과 시장의 평가를 가를 수밖에 없다. 대규모 정리를 거친 뒤 다시 외형을 키우는 만큼 과거와 다른 방식의 건전성 관리가 요구되는 시점이다.
단기적인 지표 개선만으로 건전성 회복을 판단하기는 어렵다. 대출 확대가 이어지는 만큼 신규 취급 여신의 질과 손실흡수 여력을 함께 살펴야 한다. 정리 과정에서 낮아진 부담이 다시 누적된다면 그동안의 개선 성과도 제한될 수 있다. 결국 자산을 늘리면서도 건전성 저하를 억제할 수 있느냐가 향후 성과를 가를 전망이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사