두산, 로보틱스 매각 대금 SK실트론·CCL에 활용
로보틱스 지분 매각으로 현금 9477억 확보…증설 본사 부담 6034억, 차입 확대 불가피

편집자주
기업의 재무전략은 사업과 기업가치를 뒷받침하는데 그 목적이 있다. 사업자금이 필요하면 적기에 조달을 해야 한다. 증자나 채권 발행, 자산 매각 등 방법도 다양하다. 현금이 넘쳐나면 운용이나 투자, 배당을 택할 수 있다. 그리고 모든 선택엔 결과물이 있다. 더벨이 천차만별인 기업들의 재무전략과 성과를 살펴본다.
㈜두산이 동박적층판(CCL) 증설에 9684억원을 투입한다. 관건은 자금이다. 두산은 지난 7월 31일 SK실트론 지분 70.61%를 2조3000억원에 인수하는 주식매매계약(SPA)을 체결했다. 거래 종결 예정일은 2027년 1월 31일이다. 인수대금과 증설 본사 집행분을 합치면 2년 내 2조9000억원 안팎이 필요하다. 차입 지표에는 여유가 남아 있다. 올 2월 두산로보틱스 지분을 팔아 9477억원을 미리 확보해둔 덕이다.
◇현금성자산 1.67조…로보틱스 매각이 만든 여유
두산 이사회는 17일 전자사업부문(전자BG)의 국내·해외 증설 투자를 승인했다. 국내 4210억원, 중국 창수 현지법인 5474억원으로 나뉜다. 집행 기간은 2028년 12월까지로, 2028년 하반기부터 일부 라인이 양산에 들어간다.
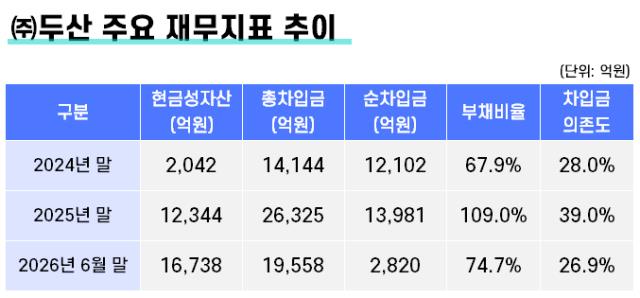
두산 별도기준 현금및현금성자산은 지난해말 1조2151억원에서 올 6월말 1조6566억원으로 4415억원 늘었다. 단기금융상품과 단기투자증권을 더한 현금성자산은 1조6738억원이다.
현금이 불어난 원인은 지분 매각이다. 두산은 지난해 12월 이사회 결의에 따라 올 2월 두산로보틱스 보통주 1170만주를 주당 8만1000원, 총 9477억원에 매각했다. 당시 결의 사유는 M&A 투자 재원 확보 및 재무구조 개선이었다. 별도 반기순이익 9719억원 가운데 상당액이 이 처분이익이다. 다만 영업에서 들어오는 현금은 많지 않다. 별도 영업활동현금흐름은 상반기 437억원, 잉여현금흐름은 -870억원에 그쳤다.
차입 지표는 여유가 있는 편이다. 한국신용평가가 집계한 두산의 별도기준 총차입금은 지난해말 2조6325억원에서 6월말 1조9558억원으로 6767억원 줄었다. 리스부채를 제외한 순수 차입금은 1조6734억원이다. 현금성자산을 차감한 순차입금은 2820억원으로 지난해말 1조3981억원에서 1조1000억원 이상 감소했다.
같은 기간 별도 부채비율은 109.0%에서 74.7%로, 차입금의존도는 39.0%에서 26.9%로 낮아졌다. 총차입금/EBITDA는 2024년 10.0배, 2025년 6.8배에서 올 상반기 3.3배로 내려왔다. 별도 EBITDA가 3007억원으로 늘고 영업이익률이 18.6%에서 23.6%로 오른 영향이다.
연결기준 재무지표 역시 준수하다. 6월말 연결기준 총차입금은 10조8102억원으로 지난해말보다 6838억원 늘었다. 차입금의존도는 30.8%에서 29.7%로, 부채비율은 169.1%에서 161.3%로 낮아졌다. 현금흐름은 연결 역시 유출상태로 상반기 -7323억원을 기록했다. 두산에너빌리티의 운전자본 부담이 반영된 결과로 풀이된다.
투자구조는 본사 현금 소요를 줄이는 방향으로 짜여졌다. 본사가 직접 부담해야 하는 투자분은 6034억원으로 6월말 현금및현금성자산의 36.4% 수준이다. 세부적으로 국내 4210억원은 보유 유휴부지를 활용해 본사가 직접 집행하고 해외 5474억원은 100% 자회사인 창수법인이 맡는다. 본사는 창수법인에 1824억원을 출자하고 나머지는 창수법인이 국내외 금융기관에서 빌린다. 투자안건이 가결된 17일 이사회가 3700억원 한도의 채무보증을 승인하기도 했다.
전자BG 부문 영업수익은 지난해 상반기 8791억원에서 올 상반기 1조2934억원으로 47.1% 늘었다. 영업이익은 2523억원에서 3869억원으로 53.3% 증가했고 영업이익률은 29.9%다. 증평·김천 공장 가동률은 100%를 웃돈다. 이번 투자로 국내외 합산 생산능력이 약 170% 늘어날 것으로 전망된다.
SK실트론에 이어 이번 투자까지 더해지면서 ㈜두산의 차입부담은 늘어날 것으로 보인다. 한국신용평가는 "SK실트론 인수에 이어 대규모 증설 투자 결정으로 차입조달이 예상보다 증가할 전망"이라며 "증설 이후 수요 증가세가 기대에 미치지 못할 경우 가동률 저하로 투자회수 기간이 장기화될 수 있다"고 내다봤다.
◇실트론 투자 때는 5차례 걸쳐 설명회와 간담회 열어
투자를 결정한 두산 이사회는 7명으로 구성됐다. 사내이사는 박정원 회장, 김민철 사장, 유승우 사장 3명으로 모두 대표를 맡고 있다. 의장은 박 회장이 겸한다.
독립이사는 허경욱 법무법인 태평양 고문, 윤웅걸 법무법인 LKB평산 대표변호사, 김혜성 김·장 법률사무소 변호사, 박선현 서울대 경영대학 교수 4명이다. 허 고문은 기획재정부 제1차관, 윤 변호사는 대검찰청 기획조정부장을 지냈다. 관료 1명, 법조 2명, 학계 1명 구성으로 소재·전자 산업 출신은 없다.
17일 이사회에는 독립이사 4명이 전원 참석했다. 이날 이사회는 증설 투자, 창수법인 채무보증 3700억원, 계열사 두산포트폴리오홀딩스 차입을 위한 두산에너빌리티 주식 161만주 근질권 제공, 자기주식 1213억원어치 소각 등 4건을 처리했다.
두산 관계자는 "안건과 관련해 이사회에 당연히 자세한 설명을 드렸다"며 "이사들도 보고한 내용을 바탕으로 충분한 논의를 통해서 이번 결정을 내린 것으로 알고 있다"고 말했다.
직전 대형 투자였던 SK실트론 인수는 심의 기간이 길었다. 이사회는 7개월에 걸쳐 경영진 보고를 받았다. 이사들은 2025년 12월17일 ㈜두산이 우선협상대상자로 지정된 직후부터 2026년 7월31일 승인까지 총 5차례 사전설명회와 간담회를 열었다. 제1차 2025년 12월 18일, 제2차 2026년 3월 17일, 제3차 3월 27일, 제4차 5월 20일과 22일, 제5차 7월 23일이다.
이사회에서는 추진 배경과 목적, 대상회사의 사업·재무현황과 경쟁력, 자금조달 계획이 재무건전성에 미치는 영향, 인수 후 통합(PMI) 계획, 기대 투자수익률(IRR), 주당순이익(EPS)과 총주주수익률(TSR)에 미칠 효과 등이 검토됐다.
이사회에서 자금 계획과 관련된 세부 수치가 다뤄진 흔적도 확인할 수 있다. 7월31일 이사회 의사록에 따르면 SK실트론 인수재원은 자체 자금 1조3000억원과 차입금 1조원이다. 자체 자금의 근거로 "2026년 6월말 기준 2조1000억원의 충분한 가용 유동성 보유"가 제시됐다. 차입부담을 고려한 신용등급 방향성도 언급됐다. 두산은 인수 후 배당을 통한 재무지표 개선으로 신용등급이 현재 BBB+에서 2030년 A+ 수준까지 오를 것으로 내다봤다.
◇현금성자산 1.67조…로보틱스 매각이 만든 여유
두산 이사회는 17일 전자사업부문(전자BG)의 국내·해외 증설 투자를 승인했다. 국내 4210억원, 중국 창수 현지법인 5474억원으로 나뉜다. 집행 기간은 2028년 12월까지로, 2028년 하반기부터 일부 라인이 양산에 들어간다.
두산 별도기준 현금및현금성자산은 지난해말 1조2151억원에서 올 6월말 1조6566억원으로 4415억원 늘었다. 단기금융상품과 단기투자증권을 더한 현금성자산은 1조6738억원이다.
현금이 불어난 원인은 지분 매각이다. 두산은 지난해 12월 이사회 결의에 따라 올 2월 두산로보틱스 보통주 1170만주를 주당 8만1000원, 총 9477억원에 매각했다. 당시 결의 사유는 M&A 투자 재원 확보 및 재무구조 개선이었다. 별도 반기순이익 9719억원 가운데 상당액이 이 처분이익이다. 다만 영업에서 들어오는 현금은 많지 않다. 별도 영업활동현금흐름은 상반기 437억원, 잉여현금흐름은 -870억원에 그쳤다.
차입 지표는 여유가 있는 편이다. 한국신용평가가 집계한 두산의 별도기준 총차입금은 지난해말 2조6325억원에서 6월말 1조9558억원으로 6767억원 줄었다. 리스부채를 제외한 순수 차입금은 1조6734억원이다. 현금성자산을 차감한 순차입금은 2820억원으로 지난해말 1조3981억원에서 1조1000억원 이상 감소했다.
같은 기간 별도 부채비율은 109.0%에서 74.7%로, 차입금의존도는 39.0%에서 26.9%로 낮아졌다. 총차입금/EBITDA는 2024년 10.0배, 2025년 6.8배에서 올 상반기 3.3배로 내려왔다. 별도 EBITDA가 3007억원으로 늘고 영업이익률이 18.6%에서 23.6%로 오른 영향이다.
연결기준 재무지표 역시 준수하다. 6월말 연결기준 총차입금은 10조8102억원으로 지난해말보다 6838억원 늘었다. 차입금의존도는 30.8%에서 29.7%로, 부채비율은 169.1%에서 161.3%로 낮아졌다. 현금흐름은 연결 역시 유출상태로 상반기 -7323억원을 기록했다. 두산에너빌리티의 운전자본 부담이 반영된 결과로 풀이된다.
투자구조는 본사 현금 소요를 줄이는 방향으로 짜여졌다. 본사가 직접 부담해야 하는 투자분은 6034억원으로 6월말 현금및현금성자산의 36.4% 수준이다. 세부적으로 국내 4210억원은 보유 유휴부지를 활용해 본사가 직접 집행하고 해외 5474억원은 100% 자회사인 창수법인이 맡는다. 본사는 창수법인에 1824억원을 출자하고 나머지는 창수법인이 국내외 금융기관에서 빌린다. 투자안건이 가결된 17일 이사회가 3700억원 한도의 채무보증을 승인하기도 했다.
전자BG 부문 영업수익은 지난해 상반기 8791억원에서 올 상반기 1조2934억원으로 47.1% 늘었다. 영업이익은 2523억원에서 3869억원으로 53.3% 증가했고 영업이익률은 29.9%다. 증평·김천 공장 가동률은 100%를 웃돈다. 이번 투자로 국내외 합산 생산능력이 약 170% 늘어날 것으로 전망된다.
SK실트론에 이어 이번 투자까지 더해지면서 ㈜두산의 차입부담은 늘어날 것으로 보인다. 한국신용평가는 "SK실트론 인수에 이어 대규모 증설 투자 결정으로 차입조달이 예상보다 증가할 전망"이라며 "증설 이후 수요 증가세가 기대에 미치지 못할 경우 가동률 저하로 투자회수 기간이 장기화될 수 있다"고 내다봤다.
◇실트론 투자 때는 5차례 걸쳐 설명회와 간담회 열어
투자를 결정한 두산 이사회는 7명으로 구성됐다. 사내이사는 박정원 회장, 김민철 사장, 유승우 사장 3명으로 모두 대표를 맡고 있다. 의장은 박 회장이 겸한다.
독립이사는 허경욱 법무법인 태평양 고문, 윤웅걸 법무법인 LKB평산 대표변호사, 김혜성 김·장 법률사무소 변호사, 박선현 서울대 경영대학 교수 4명이다. 허 고문은 기획재정부 제1차관, 윤 변호사는 대검찰청 기획조정부장을 지냈다. 관료 1명, 법조 2명, 학계 1명 구성으로 소재·전자 산업 출신은 없다.
17일 이사회에는 독립이사 4명이 전원 참석했다. 이날 이사회는 증설 투자, 창수법인 채무보증 3700억원, 계열사 두산포트폴리오홀딩스 차입을 위한 두산에너빌리티 주식 161만주 근질권 제공, 자기주식 1213억원어치 소각 등 4건을 처리했다.
두산 관계자는 "안건과 관련해 이사회에 당연히 자세한 설명을 드렸다"며 "이사들도 보고한 내용을 바탕으로 충분한 논의를 통해서 이번 결정을 내린 것으로 알고 있다"고 말했다.
직전 대형 투자였던 SK실트론 인수는 심의 기간이 길었다. 이사회는 7개월에 걸쳐 경영진 보고를 받았다. 이사들은 2025년 12월17일 ㈜두산이 우선협상대상자로 지정된 직후부터 2026년 7월31일 승인까지 총 5차례 사전설명회와 간담회를 열었다. 제1차 2025년 12월 18일, 제2차 2026년 3월 17일, 제3차 3월 27일, 제4차 5월 20일과 22일, 제5차 7월 23일이다.
이사회에서는 추진 배경과 목적, 대상회사의 사업·재무현황과 경쟁력, 자금조달 계획이 재무건전성에 미치는 영향, 인수 후 통합(PMI) 계획, 기대 투자수익률(IRR), 주당순이익(EPS)과 총주주수익률(TSR)에 미칠 효과 등이 검토됐다.
이사회에서 자금 계획과 관련된 세부 수치가 다뤄진 흔적도 확인할 수 있다. 7월31일 이사회 의사록에 따르면 SK실트론 인수재원은 자체 자금 1조3000억원과 차입금 1조원이다. 자체 자금의 근거로 "2026년 6월말 기준 2조1000억원의 충분한 가용 유동성 보유"가 제시됐다. 차입부담을 고려한 신용등급 방향성도 언급됐다. 두산은 인수 후 배당을 통한 재무지표 개선으로 신용등급이 현재 BBB+에서 2030년 A+ 수준까지 오를 것으로 내다봤다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >