JT친애저축, CSS 재정비 발판 포용금융 상품군 확대
⑪정책 기조 맞춰 운용금리 낮춰…여신 성장에도 수익성 부담

편집자주
저축은행의 본업인 여신 영업이 대외 환경 변화와 규제 여파로 위축되고 있다. 가계대출 규제와 보수적인 여신 운용이 맞물리면서 대출 규모가 줄고 신규 영업을 확대할 여지도 좁아지고 있다. 일부 저축은행은 기업금융 등으로 여신 구성을 조정하고 있지만 업권 전반의 대출 기반은 좀처럼 회복되지 않고 있다. 이 과정에서 각 사의 여신 취급 전략과 영업 기반에 따른 차이도 나타나고 있다. 주요 저축은행의 여신 규모와 구성, 영업 전략을 살펴보고 향후 과제를 짚어본다.
JT친애저축은행이 신용평가모형(CSS) 개편을 완료하고 여신 영업 체계의 재정비에 나섰다. 심사 체계를 고도화한 뒤 대출 공급을 재개하면서 위축됐던 영업 기반도 회복 흐름을 보이고 있다. 성장의 중심에는 가계대출이 자리했다. 반면 기업금융의 외형 성장이 정체되면서 리테일 부문으로의 자산 편중과 포트폴리오 재편 현상이 한층 선명해졌다.
JT친애저축은행은 중금리대출 공급을 확대하고 보증부 상품을 더해 포용금융 수요에 대응하고 있다. 생활안정대출과 온투업 연계대출도 추가해 상품 구성을 넓힌다는 계획이다. 다만 중·저신용자의 이자 부담 완화에 초점을 맞춘 금리 운용은 수익성에 부담으로 작용했다. CSS 개편으로 고도화한 심사 체계를 바탕으로 포용금융 공급을 확대하면서 상품별 수익성과 리스크를 관리하는 것이 과제다.
◇CSS 개편 마무리, 가계대출 중심 여신 공급 확대
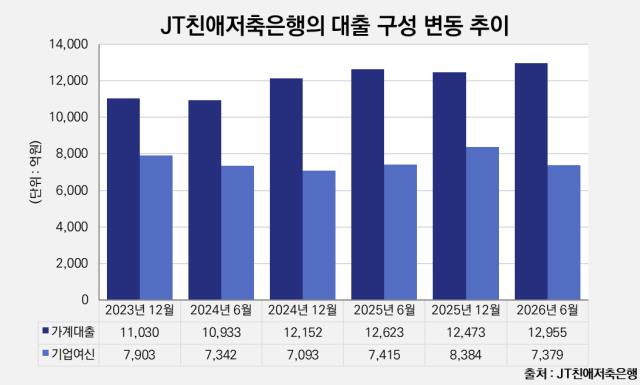
JT친애저축은행이 여신 프로세스를 재정비하고 영업 기반 회복에 나서고 있다. 2023년부터 여신 심사 체계 고도화를 목표로 CSS 재정비 작업에 착수했다. 2024년 중순 시스템 개편을 마친 뒤 지난해부터 고도화된 CSS를 현장에 본격 적용하기 시작했다. 여신 운용 규모를 조절하던 시기를 지나 대출 공급을 재개함에 따라 총여신은 2023년 1조9885억원에서 지난해 2조1694억원 수준으로 반등했다. 올해는 6월 말 기준 2조1129억원으로 소폭 줄었으나 안정적인 여신 규모를 유지하는 모습이다.
여신 회복 과정에서는 가계대출이 성장세를 이끌었다. 올해 6월 말 가계대출 잔액은 1조2955억원으로 전년 동기 대비 2.6% 증가하며 꾸준한 확대 흐름을 보였다. 전체 여신에서 가계대출이 차지하는 비중도 0.9%포인트 높아진 61.3%를 기록해 리테일 부문의 성장 기여도가 커졌다. 반면 기업여신은 7379억원으로 예년과 유사한 수준에 머물렀다. 기업금융의 외형 변화가 제한적인 가운데 리테일 부문이 여신 회복을 주도하는 구조가 뚜렷해졌다.
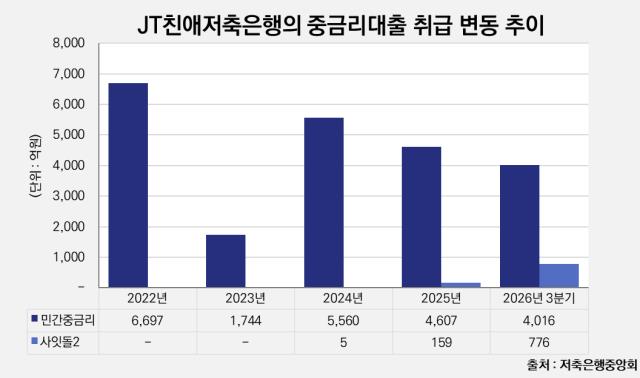
리테일 부문에서는 민간중금리대출을 중심으로 공급을 확대하는 한편 정책성 상품으로 취급 범위를 넓혔다. 가계대출 총량 관리 강화 등 영업 여건의 제약이 이어지면서 지난해 중금리대출 공급 규모는 4766억원으로 전년 대비 14.4% 감소했다. 올해는 3분기 누적 4792억원을 취급하며 공급 흐름이 다시 살아나는 모습이다. 이 가운데 사잇돌2 취급액은 776억원으로 늘어나 전체 공급 확대에 힘을 보탰다. 자체 중금리대출에 정책성 보증상품을 더해 리테일 영업의 상품 구성과 공급 기반을 넓히고 있다.
이러한 영업 기조는 대출자산의 세부 구성 지표에서도 명확하게 드러난다. 올해 6월 말 신용대출은 1조7948억원으로 전체 여신의 85%를 차지했다. 전년보다 비중이 소폭 낮아졌지만 여전히 여신 대부분이 차주의 신용도에 기반한 무담보 대출로 운용되고 있다. 보증부 대출 비중은 상반기에만 2.31%포인트 상승하며 5.24%로 확대됐다. 신용대출 중심의 구조가 유지되는 가운데 정책 상품 공급이 늘면서 대출자산 구성에도 점진적인 변화가 나타나고 있다.
◇중·저신용자 금리 부담 완화, 운용 효율 개선 관건
가계대출 총량 규제와 포용금융 확대라는 정책 환경은 JT친애저축은행의 상품 운용 기조에 직접적인 영향을 미쳤다. 정책 방향에 발맞춰 약 1%포인트 낮은 금리를 적용하며 중·저신용자의 이자 부담 완화에 나섰다. 이에 따라 올해 상반기 평균 대출금리는 8.8%를 기록해 전년 동기보다 0.83%포인트 하락했다. 포용금융 기조에 부응해 여신 공급 기반을 넓혔다는 의미가 있지만 상대적으로 낮은 금리의 상품 운용은 수익성 관리 측면에서 일정 부분 부담으로 작용하고 있다.
낮아진 운용금리는 여신 외형 회복에도 수익성을 끌어올리는 데 제약 요인으로 작용했다. 대출금 평균잔액은 2조1479억원으로 3.5% 증가했지만 대출채권 이자수익은 938억원으로 오히려 5.4% 감소했다. 대출채권 평가·처분손실도 557억원으로 늘어나면서 비용 부담이 가중됐다. 이 가운데 대손상각비가 552억원에 달해 여신 운용 과정에서 발생하는 손실 부담도 커졌다. 대출자산 확대에도 이익 개선으로 이어지지 못하면서 상반기에는 10억원의 순손실을 기록해 적자 전환했다.
JT친애저축은행은 수익성과 건전성의 균형을 고려해 여신 전략을 조정한다는 계획이다. 우선 생활안정대출과 온투업 연계대출 등을 추가해 정부 정책 기조 변화에 대응할 예정이다. 시장 환경과 고객 수요에 맞춰 상품별 공급 규모와 운용 비중도 탄력적으로 조정할 방침이다. 조달비용 관리와 자산 구성 개선을 병행해 낮아진 운용수익률을 보완하는 것도 주요 과제다. CSS 재정비로 마련한 심사 기반을 활용해 상품별 수익성과 리스크를 관리하고 여신 공급 확대를 실질적인 이익 성장으로 연결해야 한다.
JT친애저축은행은 중금리대출 공급을 확대하고 보증부 상품을 더해 포용금융 수요에 대응하고 있다. 생활안정대출과 온투업 연계대출도 추가해 상품 구성을 넓힌다는 계획이다. 다만 중·저신용자의 이자 부담 완화에 초점을 맞춘 금리 운용은 수익성에 부담으로 작용했다. CSS 개편으로 고도화한 심사 체계를 바탕으로 포용금융 공급을 확대하면서 상품별 수익성과 리스크를 관리하는 것이 과제다.
◇CSS 개편 마무리, 가계대출 중심 여신 공급 확대
JT친애저축은행이 여신 프로세스를 재정비하고 영업 기반 회복에 나서고 있다. 2023년부터 여신 심사 체계 고도화를 목표로 CSS 재정비 작업에 착수했다. 2024년 중순 시스템 개편을 마친 뒤 지난해부터 고도화된 CSS를 현장에 본격 적용하기 시작했다. 여신 운용 규모를 조절하던 시기를 지나 대출 공급을 재개함에 따라 총여신은 2023년 1조9885억원에서 지난해 2조1694억원 수준으로 반등했다. 올해는 6월 말 기준 2조1129억원으로 소폭 줄었으나 안정적인 여신 규모를 유지하는 모습이다.
여신 회복 과정에서는 가계대출이 성장세를 이끌었다. 올해 6월 말 가계대출 잔액은 1조2955억원으로 전년 동기 대비 2.6% 증가하며 꾸준한 확대 흐름을 보였다. 전체 여신에서 가계대출이 차지하는 비중도 0.9%포인트 높아진 61.3%를 기록해 리테일 부문의 성장 기여도가 커졌다. 반면 기업여신은 7379억원으로 예년과 유사한 수준에 머물렀다. 기업금융의 외형 변화가 제한적인 가운데 리테일 부문이 여신 회복을 주도하는 구조가 뚜렷해졌다.
리테일 부문에서는 민간중금리대출을 중심으로 공급을 확대하는 한편 정책성 상품으로 취급 범위를 넓혔다. 가계대출 총량 관리 강화 등 영업 여건의 제약이 이어지면서 지난해 중금리대출 공급 규모는 4766억원으로 전년 대비 14.4% 감소했다. 올해는 3분기 누적 4792억원을 취급하며 공급 흐름이 다시 살아나는 모습이다. 이 가운데 사잇돌2 취급액은 776억원으로 늘어나 전체 공급 확대에 힘을 보탰다. 자체 중금리대출에 정책성 보증상품을 더해 리테일 영업의 상품 구성과 공급 기반을 넓히고 있다.
이러한 영업 기조는 대출자산의 세부 구성 지표에서도 명확하게 드러난다. 올해 6월 말 신용대출은 1조7948억원으로 전체 여신의 85%를 차지했다. 전년보다 비중이 소폭 낮아졌지만 여전히 여신 대부분이 차주의 신용도에 기반한 무담보 대출로 운용되고 있다. 보증부 대출 비중은 상반기에만 2.31%포인트 상승하며 5.24%로 확대됐다. 신용대출 중심의 구조가 유지되는 가운데 정책 상품 공급이 늘면서 대출자산 구성에도 점진적인 변화가 나타나고 있다.
◇중·저신용자 금리 부담 완화, 운용 효율 개선 관건
가계대출 총량 규제와 포용금융 확대라는 정책 환경은 JT친애저축은행의 상품 운용 기조에 직접적인 영향을 미쳤다. 정책 방향에 발맞춰 약 1%포인트 낮은 금리를 적용하며 중·저신용자의 이자 부담 완화에 나섰다. 이에 따라 올해 상반기 평균 대출금리는 8.8%를 기록해 전년 동기보다 0.83%포인트 하락했다. 포용금융 기조에 부응해 여신 공급 기반을 넓혔다는 의미가 있지만 상대적으로 낮은 금리의 상품 운용은 수익성 관리 측면에서 일정 부분 부담으로 작용하고 있다.
낮아진 운용금리는 여신 외형 회복에도 수익성을 끌어올리는 데 제약 요인으로 작용했다. 대출금 평균잔액은 2조1479억원으로 3.5% 증가했지만 대출채권 이자수익은 938억원으로 오히려 5.4% 감소했다. 대출채권 평가·처분손실도 557억원으로 늘어나면서 비용 부담이 가중됐다. 이 가운데 대손상각비가 552억원에 달해 여신 운용 과정에서 발생하는 손실 부담도 커졌다. 대출자산 확대에도 이익 개선으로 이어지지 못하면서 상반기에는 10억원의 순손실을 기록해 적자 전환했다.
JT친애저축은행은 수익성과 건전성의 균형을 고려해 여신 전략을 조정한다는 계획이다. 우선 생활안정대출과 온투업 연계대출 등을 추가해 정부 정책 기조 변화에 대응할 예정이다. 시장 환경과 고객 수요에 맞춰 상품별 공급 규모와 운용 비중도 탄력적으로 조정할 방침이다. 조달비용 관리와 자산 구성 개선을 병행해 낮아진 운용수익률을 보완하는 것도 주요 과제다. CSS 재정비로 마련한 심사 기반을 활용해 상품별 수익성과 리스크를 관리하고 여신 공급 확대를 실질적인 이익 성장으로 연결해야 한다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사