예가람저축, 바뀐 여신 성장 공식…흑자 기조 안착 과제
⑫대출 포트폴리오 전환 가속…실적 개선 속 대손 부담 확대

편집자주
저축은행의 본업인 여신 영업이 대외 환경 변화와 규제 여파로 위축되고 있다. 가계대출 규제와 보수적인 여신 운용이 맞물리면서 대출 규모가 줄고 신규 영업을 확대할 여지도 좁아지고 있다. 일부 저축은행은 기업금융 등으로 여신 구성을 조정하고 있지만 업권 전반의 대출 기반은 좀처럼 회복되지 않고 있다. 이 과정에서 각 사의 여신 취급 전략과 영업 기반에 따른 차이도 나타나고 있다. 주요 저축은행의 여신 규모와 구성, 영업 전략을 살펴보고 향후 과제를 짚어본다.
예가람저축은행이 가계여신을 중심으로 영업 구조를 재편하며 외형 회복에 나섰다. 과거 기업금융에 무게를 뒀던 대출 포트폴리오의 성장 축이 리테일 부문으로 이동했다. 리테일에서는 보증부 상품 활용이 확대되면서 자산 구성에도 변화가 나타났다. 다만 대출 운용 규모 확대가 실질적인 수익 창출로 충분히 이어지지 않으면서 외형 성장과 내실 사이에는 간극이 남았다.
흑자 전환 이후 실적 개선 흐름을 이어갔지만 대손비용 부담은 여전히 컸다. 외형 확대에 그치지 않고 재편된 여신 포트폴리오에서 안정적인 수익 기반을 확보하는 일이 중요해졌다. 리테일 부문은 보증부 상품의 수익 기반을 다지고 기업여신은 부동산 쏠림을 완화해야 한다. 달라진 영업 구조를 지속 가능한 이익 창출로 연결해 흑자 기조를 안착시키는 것이 과제다.
◇보증부 대출 활용 확대, 부동산 편중 지속
예가람저축은행의 여신 규모가 조정을 거친 뒤 뚜렷한 성장세로 돌아섰다. 2024년 말 1조3492억원까지 축소됐던 총여신은 올해 6월 말 1조7391억원으로 반등했다. 1년 반 만에 약 3900억원이 순증하며 업권 전반의 보수적 영업 기조와 대비되는 외형 회복 속도를 보였다. 여신 축소 국면을 벗어나 확장 궤도에 진입하면서 대출 운용의 중심축에도 변화가 나타나고 있다. 과거 기업금융에 무게를 뒀던 영업 구조가 가계여신 중심으로 재편되면서 이번 성장 흐름을 뒷받침하는 동력도 달라졌다.
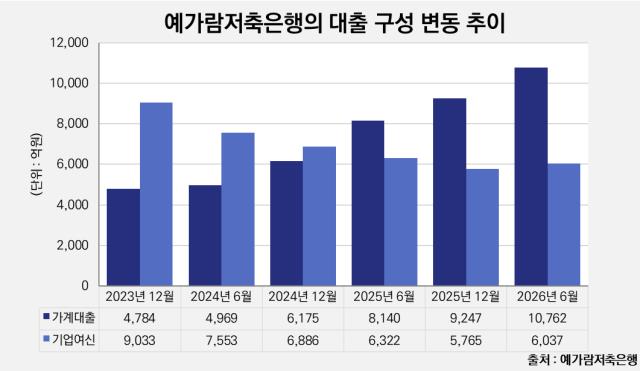
예가람저축은행의 리테일 중심 포트폴리오 재편이 본격화되면서 영업 기반의 변화가 뚜렷해졌다. 2023년 말 4784억원이던 가계대출 잔액은 올해 6월 말 1조762억원까지 불어나며 2년 반 만에 두 배 이상 몸집을 키웠다. 같은 기간 기업여신은 3000억원 가까이 빠져나가 6037억원으로 쪼그라들었다. 그 결과 전체 여신 내 가계 비중은 62%까지 치솟은 반면 기업 비중은 35%에 그치며 주력 영업 축이 완전히 역전됐다. 업권 전반의 보수적인 여신 운용 기조 속에서도 가계 부문을 중심으로 성장 활로를 모색한 모습이다.
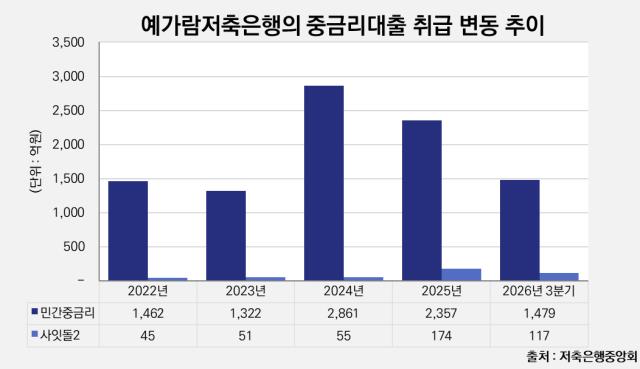
리테일 부문에서는 중금리대출 공급이 줄고 보증부 대출 활용이 늘었다. 중금리대출 취급액은 올해 3분기 누적 1596억원으로 전년 동기(2391억원)보다 33% 줄었다. 이 가운데 민간중금리대출이 1479억원으로 축소됐지만 사잇돌2는 117억원으로 확대되는 양상을 보였다. 이와 맞물려 보증부 대출 잔액도 1년간 3300억원 넘게 순증하며 4305억원을 기록했다. 일반 중금리 공급이 줄어든 빈자리를 정책·보증부 상품이 빠르게 파고들며 리테일 여신의 변화를 이끌었다.
기업여신 내에서도 세부 부문별로 엇갈린 흐름이 나타났다. 올해 6월 말 중소기업대출은 4891억원으로 지난해 말보다 4.1% 늘었으나 전체 여신 내 비중은 28%로 약 2%포인트 낮아졌다. 대기업대출도 1146억원으로 7.4% 증가해 기업여신 확대에 힘을 보탰다. 체질 개선 과정에서 4000억원 중반대였던 부동산 관련 익스포저를 3548억원으로 줄였으나 여전히 기업여신의 절반을 웃돌았다. 기업여신의 외형 확대가 특정 업종에 대한 의존도를 낮추는 방향으로 이어질 수 있을지가 향후 포트폴리오 재편의 관건이다.
◇흑자 전환 이후 재편된 포트폴리오 시험대
예가람저축은행은 대출 운용 규모를 확대했지만 자산 수익성은 오히려 낮아졌다. 올해 상반기 대출금 평균잔액은 1조6803억원으로 전년 동기 대비 22% 증가하며 외형 성장을 이어갔다. 반면 같은 기간 평균 대출금리는 8.59%로 전년 동기 대비 1.55%포인트 하락했다. 고금리 신용대출 대신 보증부 대출 등 상대적으로 안전한 자산 비중을 늘린 영향으로 풀이된다. 대출 운용 규모가 크게 늘었음에도 대출채권 이자수익은 3.2% 증가한 722억원에 그쳐 외형 성장이 수익 확대로 충분히 이어지지 못했다.
그럼에도 전반적인 실적 개선 흐름은 이어졌다. 예가람저축은행은 지난해 66억원의 순이익을 기록하며 2년 만에 흑자 전환에 성공했다. 올해 상반기에도 67억원의 순이익을 거두며 전년 동기보다 10.4% 증가한 실적을 냈다. 다만 건전성 관리 차원의 부실채권 정리가 이어지면서 대출채권 평가·처분손실은 285억원으로 41.6% 늘었다. 이 가운데 대손상각비가 153억원으로 두 배 이상 확대되면서 실질적인 이익 성장 폭을 제약하는 요인으로 작용했다.
가계여신 중심으로 영업 구조가 바뀐 만큼 리테일 부문의 수익 기반을 다지는 작업이 중요해졌다. 보증부 상품 확대가 외형 성장에 그치지 않도록 상품별 수익성을 확보해야 한다. 기업여신에서는 부동산 관련 업종에 집중된 여신을 분산할 수 있도록 비부동산 분야의 거래 기반을 넓힐 필요가 있다. 기존 여신의 회수와 사후관리 역량을 높여 대출채권 정리 과정에서 발생하는 비용 부담도 줄여야 한다. 달라진 포트폴리오가 안정적인 이익 창출로 이어질 수 있도록 여신 운용 전략을 정교화할 필요가 있다.
흑자 전환 이후 실적 개선 흐름을 이어갔지만 대손비용 부담은 여전히 컸다. 외형 확대에 그치지 않고 재편된 여신 포트폴리오에서 안정적인 수익 기반을 확보하는 일이 중요해졌다. 리테일 부문은 보증부 상품의 수익 기반을 다지고 기업여신은 부동산 쏠림을 완화해야 한다. 달라진 영업 구조를 지속 가능한 이익 창출로 연결해 흑자 기조를 안착시키는 것이 과제다.
◇보증부 대출 활용 확대, 부동산 편중 지속
예가람저축은행의 여신 규모가 조정을 거친 뒤 뚜렷한 성장세로 돌아섰다. 2024년 말 1조3492억원까지 축소됐던 총여신은 올해 6월 말 1조7391억원으로 반등했다. 1년 반 만에 약 3900억원이 순증하며 업권 전반의 보수적 영업 기조와 대비되는 외형 회복 속도를 보였다. 여신 축소 국면을 벗어나 확장 궤도에 진입하면서 대출 운용의 중심축에도 변화가 나타나고 있다. 과거 기업금융에 무게를 뒀던 영업 구조가 가계여신 중심으로 재편되면서 이번 성장 흐름을 뒷받침하는 동력도 달라졌다.
예가람저축은행의 리테일 중심 포트폴리오 재편이 본격화되면서 영업 기반의 변화가 뚜렷해졌다. 2023년 말 4784억원이던 가계대출 잔액은 올해 6월 말 1조762억원까지 불어나며 2년 반 만에 두 배 이상 몸집을 키웠다. 같은 기간 기업여신은 3000억원 가까이 빠져나가 6037억원으로 쪼그라들었다. 그 결과 전체 여신 내 가계 비중은 62%까지 치솟은 반면 기업 비중은 35%에 그치며 주력 영업 축이 완전히 역전됐다. 업권 전반의 보수적인 여신 운용 기조 속에서도 가계 부문을 중심으로 성장 활로를 모색한 모습이다.
리테일 부문에서는 중금리대출 공급이 줄고 보증부 대출 활용이 늘었다. 중금리대출 취급액은 올해 3분기 누적 1596억원으로 전년 동기(2391억원)보다 33% 줄었다. 이 가운데 민간중금리대출이 1479억원으로 축소됐지만 사잇돌2는 117억원으로 확대되는 양상을 보였다. 이와 맞물려 보증부 대출 잔액도 1년간 3300억원 넘게 순증하며 4305억원을 기록했다. 일반 중금리 공급이 줄어든 빈자리를 정책·보증부 상품이 빠르게 파고들며 리테일 여신의 변화를 이끌었다.
기업여신 내에서도 세부 부문별로 엇갈린 흐름이 나타났다. 올해 6월 말 중소기업대출은 4891억원으로 지난해 말보다 4.1% 늘었으나 전체 여신 내 비중은 28%로 약 2%포인트 낮아졌다. 대기업대출도 1146억원으로 7.4% 증가해 기업여신 확대에 힘을 보탰다. 체질 개선 과정에서 4000억원 중반대였던 부동산 관련 익스포저를 3548억원으로 줄였으나 여전히 기업여신의 절반을 웃돌았다. 기업여신의 외형 확대가 특정 업종에 대한 의존도를 낮추는 방향으로 이어질 수 있을지가 향후 포트폴리오 재편의 관건이다.
◇흑자 전환 이후 재편된 포트폴리오 시험대
예가람저축은행은 대출 운용 규모를 확대했지만 자산 수익성은 오히려 낮아졌다. 올해 상반기 대출금 평균잔액은 1조6803억원으로 전년 동기 대비 22% 증가하며 외형 성장을 이어갔다. 반면 같은 기간 평균 대출금리는 8.59%로 전년 동기 대비 1.55%포인트 하락했다. 고금리 신용대출 대신 보증부 대출 등 상대적으로 안전한 자산 비중을 늘린 영향으로 풀이된다. 대출 운용 규모가 크게 늘었음에도 대출채권 이자수익은 3.2% 증가한 722억원에 그쳐 외형 성장이 수익 확대로 충분히 이어지지 못했다.
그럼에도 전반적인 실적 개선 흐름은 이어졌다. 예가람저축은행은 지난해 66억원의 순이익을 기록하며 2년 만에 흑자 전환에 성공했다. 올해 상반기에도 67억원의 순이익을 거두며 전년 동기보다 10.4% 증가한 실적을 냈다. 다만 건전성 관리 차원의 부실채권 정리가 이어지면서 대출채권 평가·처분손실은 285억원으로 41.6% 늘었다. 이 가운데 대손상각비가 153억원으로 두 배 이상 확대되면서 실질적인 이익 성장 폭을 제약하는 요인으로 작용했다.
가계여신 중심으로 영업 구조가 바뀐 만큼 리테일 부문의 수익 기반을 다지는 작업이 중요해졌다. 보증부 상품 확대가 외형 성장에 그치지 않도록 상품별 수익성을 확보해야 한다. 기업여신에서는 부동산 관련 업종에 집중된 여신을 분산할 수 있도록 비부동산 분야의 거래 기반을 넓힐 필요가 있다. 기존 여신의 회수와 사후관리 역량을 높여 대출채권 정리 과정에서 발생하는 비용 부담도 줄여야 한다. 달라진 포트폴리오가 안정적인 이익 창출로 이어질 수 있도록 여신 운용 전략을 정교화할 필요가 있다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사