예가람저축, 기업여신 비중 낮추고 정상자산 확대
⑫대규모 채권 정리 과정서 자산 구조 재편…가계여신 중심 성장 기반 강화

편집자주
저축은행 업권이 지난 수년간 부동산 PF 부실에 대응해 부실채권 정리를 이어왔다. 대규모 매각과 상각이 진행되면서 건전성 지표도 점차 개선됐다. 다만 최근 신규 연체 부담이 나타나면서 회복세가 완전히 굳어졌다고 보기는 어렵다. 업권 내에서는 부실 관리 성과에 따라 실적 판도가 달라지는 모습이다. 주요 저축은행의 부실채권 규모와 정리 성과, 이후 건전성 변화를 살펴보고 향후 관리 과제를 짚어본다.
예가람저축은행이 부동산PF 여파로 커진 기업대출 부실을 정리하며 자산 구조를 재편했다. 대규모 채권 정리로 단기 손익 부담을 감수하면서 건전성 회복의 발판을 마련했다. 누적된 위험을 덜어낸 기반 위에서 주력 포트폴리오를 가계여신으로 성공적으로 전환했다. 이를 통해 실적 반등과 재무적 안정성을 동시에 확보했다.
최근에는 가계여신 비중을 높이며 영업 기반을 넓히고 있다. 주요 건전성 지표가 개선된 가운데 잠재부실에 대비한 손실흡수력도 보강했다. 신규 자산이 유입되는 과정에서 부실 전이 가능성을 철저히 차단하는 데 주력했다. 건전성과 외형 성장의 균형을 맞추며 안정적인 성장을 도모하고 있다.
◇부동산PF 여파에 커진 부실채권 부담 정리
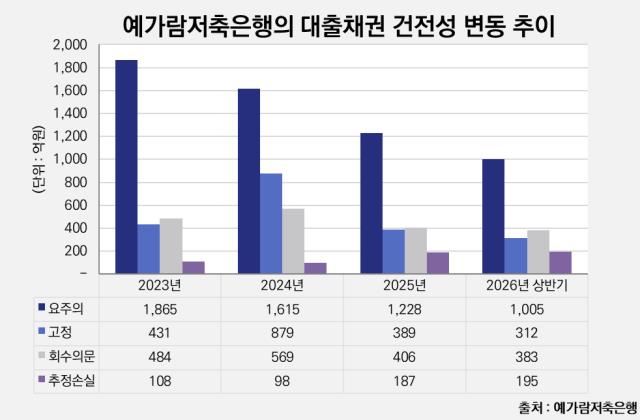
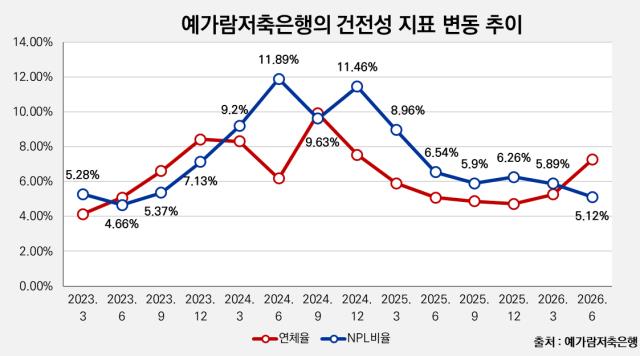
예가람저축은행은 기업대출 중심 구조에서 누적된 부실을 정리하는 데 집중해왔다. 전체 대출자산의 60% 이상을 차지하는 만큼 건전성 관리 전반에 미치는 영향도 컸다. 특히 부동산PF 익스포저 여파로 부실채권이 늘면서 지표에도 부담이 커졌다. NPL은 2023년 처음으로 1000억원대에 진입했고 NPL비율은 7.13%까지 높아졌다. 실적을 방어하려면 위험도가 높은 여신을 선별하고 포트폴리오를 재편하는 작업이 불가피했던 시점이다.
이듬해에는 부실 부담이 한층 확대됐다. NPL은 1546억원으로 늘었고 NPL비율도 11.46%까지 상승했다. 요주의여신 역시 1615억원에 달하며 부실 전이 가능성이 있는 잠재 리스크까지 관리해야 했다. NPL 가운데서는 회수의문이 569억원에 이르러 실질적인 손실 위험이 커졌다. 이에 따라 부실채권 매각과 함께 신규 여신 심사를 한층 조일 필요성이 대두됐다.
이러한 체질 개선 노력은 주력 대출을 가계여신으로 옮기는 계기가 됐다. 가중됐던 자산 부실을 털어내면서 건전성 회복과 실적 반등의 기반도 마련됐다. 그 결과 지난해 NPL은 982억원으로 낮아졌고 NPL비율도 6.26%까지 떨어졌다. 정상여신은 1조3464억원으로 늘면서 영업 기반도 다시 확대됐다. 누적된 위험을 덜어내면서 66억원의 흑자 전환을 이루며 수익성 회복의 발판을 다졌다.
이 과정에서 부실채권 매각이 건전성을 회복하는 핵심 수단으로 작용했다. 지난해 매각 원금은 1202억원이었으며 실제 매각금액은 666억원으로 집계됐다. 채권을 처분하는 과정에서 296억원의 매각 손실이 발생해 단기적인 손익 부담도 뒤따랐다. 그럼에도 상당 규모의 위험자산을 정리하면서 건전성 지표 개선에 속도를 낼 수 있었다.
손실흡수력을 지키기 위한 충당금 관리에도 무게를 실었다. 대손충당금 830억원을 바탕으로 NPL커버리지비율은 84.5%를 기록했다. 277억원에 달하는 대손충당금 전입액을 통해 매각으로 소요된 충당금의 공백을 메웠다. 자산을 덜어내는 과정에서 발생할 수 있는 잠재적 손실에 미리 대비해 방어력을 유지한 셈이다. 부실채권 정리와 충당금 보강을 함께 챙기며 재무적 안정성을 다지는 틀을 갖췄다.
◇정상여신 확대 속 잠재위험은 여전히 부담
올해도 가계여신 중심으로 자산 포트폴리오 재편에 속도를 냈다. 지난 6월 말 가계여신은 1조761억원으로 늘어 전체 대출에서 차지하는 비중이 61%까지 상승했다. 과거 기업여신 위주의 대출 구조에서 가계 중심으로 무게가 옮겨가면서 포트폴리오에도 변화가 나타났다. 그사이 NPL은 891억원으로 줄었고 NPL비율은 5.12%까지 낮아져 건전성 지표도 개선됐다. 여신 외형을 확대하는 과정에서 건전성을 안정적으로 유지하는 리스크 관리 역량이 한층 중요해진 시점이다.
자산 구성을 면밀히 살펴보면 잠재적인 건전성 부담은 여전히 남아 있다. 회수의문은 383억원, 추정손실은 195억원으로 손실 가능성이 높은 여신이 적지 않았다. 요주의여신 역시 1005억원에 달해 향후 부실채권으로 전이될 수 있는 자산에 대한 관리가 요구됐다. 요주의여신과 NPL을 합산한 규모는 1896억원으로 나타나 표면적인 지표 개선만으로 건전성 회복을 판단하기는 이르다. 신규 여신 확대와 함께 잠재부실의 추가 전이를 막는 관리가 핵심 과제로 남았다.
하반기에도 부실채권 정리와 손실흡수력 강화 기조가 이어질 전망이다. 올 상반기 중 대출원금 426억원 규모의 채권 정리가 추가로 단행됐다. 이 과정에서 대손충당금을 801억원으로 보강해 NPL커버리지비율을 89.9%까지 끌어올렸다. 그간의 부실 축소로 건전성 부담을 덜어낸 만큼 가계여신 중심의 성장에 박차를 가할 수 있게 됐다. 늘어난 정상자산의 질적 관리와 부실 전이 차단이 향후 성과의 핵심이 될 것으로 보인다.
최근에는 가계여신 비중을 높이며 영업 기반을 넓히고 있다. 주요 건전성 지표가 개선된 가운데 잠재부실에 대비한 손실흡수력도 보강했다. 신규 자산이 유입되는 과정에서 부실 전이 가능성을 철저히 차단하는 데 주력했다. 건전성과 외형 성장의 균형을 맞추며 안정적인 성장을 도모하고 있다.
◇부동산PF 여파에 커진 부실채권 부담 정리
예가람저축은행은 기업대출 중심 구조에서 누적된 부실을 정리하는 데 집중해왔다. 전체 대출자산의 60% 이상을 차지하는 만큼 건전성 관리 전반에 미치는 영향도 컸다. 특히 부동산PF 익스포저 여파로 부실채권이 늘면서 지표에도 부담이 커졌다. NPL은 2023년 처음으로 1000억원대에 진입했고 NPL비율은 7.13%까지 높아졌다. 실적을 방어하려면 위험도가 높은 여신을 선별하고 포트폴리오를 재편하는 작업이 불가피했던 시점이다.
이듬해에는 부실 부담이 한층 확대됐다. NPL은 1546억원으로 늘었고 NPL비율도 11.46%까지 상승했다. 요주의여신 역시 1615억원에 달하며 부실 전이 가능성이 있는 잠재 리스크까지 관리해야 했다. NPL 가운데서는 회수의문이 569억원에 이르러 실질적인 손실 위험이 커졌다. 이에 따라 부실채권 매각과 함께 신규 여신 심사를 한층 조일 필요성이 대두됐다.
이러한 체질 개선 노력은 주력 대출을 가계여신으로 옮기는 계기가 됐다. 가중됐던 자산 부실을 털어내면서 건전성 회복과 실적 반등의 기반도 마련됐다. 그 결과 지난해 NPL은 982억원으로 낮아졌고 NPL비율도 6.26%까지 떨어졌다. 정상여신은 1조3464억원으로 늘면서 영업 기반도 다시 확대됐다. 누적된 위험을 덜어내면서 66억원의 흑자 전환을 이루며 수익성 회복의 발판을 다졌다.
이 과정에서 부실채권 매각이 건전성을 회복하는 핵심 수단으로 작용했다. 지난해 매각 원금은 1202억원이었으며 실제 매각금액은 666억원으로 집계됐다. 채권을 처분하는 과정에서 296억원의 매각 손실이 발생해 단기적인 손익 부담도 뒤따랐다. 그럼에도 상당 규모의 위험자산을 정리하면서 건전성 지표 개선에 속도를 낼 수 있었다.
손실흡수력을 지키기 위한 충당금 관리에도 무게를 실었다. 대손충당금 830억원을 바탕으로 NPL커버리지비율은 84.5%를 기록했다. 277억원에 달하는 대손충당금 전입액을 통해 매각으로 소요된 충당금의 공백을 메웠다. 자산을 덜어내는 과정에서 발생할 수 있는 잠재적 손실에 미리 대비해 방어력을 유지한 셈이다. 부실채권 정리와 충당금 보강을 함께 챙기며 재무적 안정성을 다지는 틀을 갖췄다.
◇정상여신 확대 속 잠재위험은 여전히 부담
올해도 가계여신 중심으로 자산 포트폴리오 재편에 속도를 냈다. 지난 6월 말 가계여신은 1조761억원으로 늘어 전체 대출에서 차지하는 비중이 61%까지 상승했다. 과거 기업여신 위주의 대출 구조에서 가계 중심으로 무게가 옮겨가면서 포트폴리오에도 변화가 나타났다. 그사이 NPL은 891억원으로 줄었고 NPL비율은 5.12%까지 낮아져 건전성 지표도 개선됐다. 여신 외형을 확대하는 과정에서 건전성을 안정적으로 유지하는 리스크 관리 역량이 한층 중요해진 시점이다.
자산 구성을 면밀히 살펴보면 잠재적인 건전성 부담은 여전히 남아 있다. 회수의문은 383억원, 추정손실은 195억원으로 손실 가능성이 높은 여신이 적지 않았다. 요주의여신 역시 1005억원에 달해 향후 부실채권으로 전이될 수 있는 자산에 대한 관리가 요구됐다. 요주의여신과 NPL을 합산한 규모는 1896억원으로 나타나 표면적인 지표 개선만으로 건전성 회복을 판단하기는 이르다. 신규 여신 확대와 함께 잠재부실의 추가 전이를 막는 관리가 핵심 과제로 남았다.
하반기에도 부실채권 정리와 손실흡수력 강화 기조가 이어질 전망이다. 올 상반기 중 대출원금 426억원 규모의 채권 정리가 추가로 단행됐다. 이 과정에서 대손충당금을 801억원으로 보강해 NPL커버리지비율을 89.9%까지 끌어올렸다. 그간의 부실 축소로 건전성 부담을 덜어낸 만큼 가계여신 중심의 성장에 박차를 가할 수 있게 됐다. 늘어난 정상자산의 질적 관리와 부실 전이 차단이 향후 성과의 핵심이 될 것으로 보인다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사