편집자주
저축은행 업권이 지난 수년간 부동산 PF 부실에 대응해 부실채권 정리를 이어왔다. 대규모 매각과 상각이 진행되면서 건전성 지표도 점차 개선됐다. 다만 최근 신규 연체 부담이 나타나면서 회복세가 완전히 굳어졌다고 보기는 어렵다. 업권 내에서는 부실 관리 성과에 따라 실적 판도가 달라지는 모습이다. 주요 저축은행의 부실채권 규모와 정리 성과, 이후 건전성 변화를 살펴보고 향후 관리 과제를 짚어본다.
신한저축은행이 여신 외형을 다시 확대하면서 자산 선별에도 무게를 두고 있다. 가계대출 중심의 포트폴리오를 유지하면서 외형 회복을 도모하는 모습이다. 매각과 충당금 관리로 건전성 지표의 변동성도 탄탄하게 방어해 왔다. 최근 대출채권을 다시 늘리는 국면에서도 이러한 자산 관리 기조가 이어지고 있다.
다만 외형 성장 속에서도 추정손실이 늘며 질적 부담은 여전히 남아 있다. 이에 개인여신 심사체계를 고도화하고 부동산금융은 별도 관리체계로 점검하고 있다. 신규 여신을 선별하면서 자산 확대에 따른 위험도 함께 관리하는 방식이다. 여신을 다시 늘리는 과정에서 부실 부담을 억제하는 것이 신한저축은행의 향후 핵심 과제다.
◇충당금 잔액 줄었지만 커버리지 개선
신한저축은행은 2023년까지 여신 외형을 조정하면서 기존 자산의 건전성을 관리해왔다. 당시 NPL은 1230억원으로 집계됐고 회수의문이 고정보다 많은 구조였다. 반면 추정손실은 상대적으로 크지 않았다. 부실채권이 늘어나더라도 손실 가능성이 높은 단계로 빠르게 이동하는 모습은 제한적이었다. 이에 따라 당시 건전성 관리의 초점은 부실 규모를 줄이는 것보다 기존 여신을 얼마나 정상적으로 유지하고 회수하느냐에 맞춰졌다.
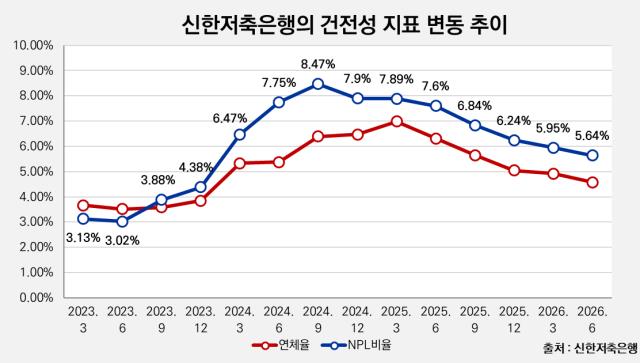
이듬해에는 여신을 줄였음에도 부실 부담이 커졌다. 대출채권은 2조5349억원으로 줄었지만 NPL은 2004억원까지 늘었고 NPL비율도 7.9%로 높아졌다. 특히 고정여신이 972억원으로 확대되면서 기존 여신에서 부실이 현실화하는 흐름이 뚜렷해졌다. 여기에 추정손실도 516억원으로 늘면서 손실 가능성이 높은 자산으로 이어졌다. 여신 외형을 축소하는 것만으로는 건전성 악화를 상쇄하기 어려운 상황이 나타난 셈이다.
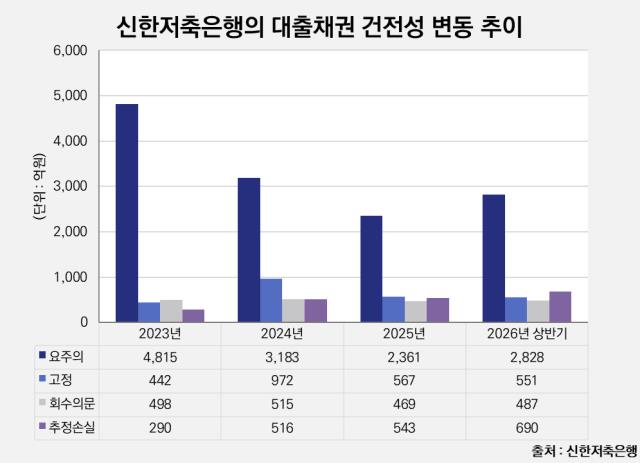
이후 부실채권 정리가 본격화되면서 지난해 건전성 지표도 다시 개선됐다. NPL은 1579억원으로 줄었고 고정여신도 567억원까지 축소됐다. 다만 추정손실은 543억원으로 남아 부실채권 내부의 질적 부담까지 충분히 낮아진 것은 아니었다. 전체 부실 규모가 줄어든 것과 달리 손실 가능성이 높은 자산에 대한 부담은 여전히 남았다. 부실채권을 정리하는 국면으로 접어들었지만 자산의 손실 가능성까지 낮추는 데는 시간이 더 필요했다.
전반적인 부실채권 규모가 줄어든 데에는 대출채권 매각이 직접적인 영향을 미쳤다. 지난해 매각 원금은 1324억원으로 전년(713억원)보다 확대됐고 매각금액도 841억원까지 늘었다. 매각 물량을 늘리는 과정에서 처분에 따른 손익도 191억원으로 증가했다. 매각 규모가 커지면서 부실채권을 정리하는 과정에서 발생한 이익도 함께 확대됐다.
충당금 부담도 NPL 규모 변화에 따라 달라졌다. 2024년에는 대손충당금이 1638억원이었지만 NPL커버리지비율은 81.7%에 그쳤다. 이듬해에는 대손충당금 잔액이 1464억원으로 낮아졌음에도 NPL커버리지비율은 92.7%로 높아졌다. 커버리지비율 상승은 충당금 적립을 늘린 결과라기보다 분모가 되는 부실채권 규모가 더 크게 낮아진 영향이 컸다. 충당금 잔액을 줄이면서도 부실채권 대비 손실흡수 여력은 오히려 높아진 구조가 나타났다.
◇개인여신 심사 정교화, 사전 차단 강화
올해 상반기에는 여신 외형을 줄이던 흐름에서 벗어나 다시 자산을 확대하는 국면에 들어섰다. 대출채권은 3조615억원으로 늘었고 정상여신이 외형 확대를 이끌었다. 이 과정에서 개인여신 비중은 73.4%로 지난해보다 낮아졌으며 중소기업 등의 여신 비중이 높아졌다. 정상자산을 중심으로 영업 기반을 다시 넓히면서 여신 구성에도 변화가 나타났다. 외형을 회복하는 과정에서 특정 차주군에 대한 의존도를 낮추는 방향으로 포트폴리오가 재편됐다.
이처럼 여신 구성이 바뀌면서 건전성 지표에서도 엇갈린 흐름이 나타났다. 올해 상반기 NPL은 1728억원으로 늘었지만 NPL비율은 오히려 5.65%까지 낮아졌다. 다만 추정손실은 690억원으로 늘어나면서 NPL 가운데 손실 가능성이 높은 자산이 차지하는 비중은 높아졌다. 지표만 보면 부담이 낮아졌지만 부실채권 내부에서는 손실 가능성이 높은 자산이 늘어난 셈이다. 최근 영업 확대 과정에서 신규 취급 여신의 건전성을 어떻게 유지하느냐가 중요한 변수로 떠올랐다.
신한저축은행은 대출 심사에서 지주 계열사로서 축적된 리스크 관리 역량을 활용하고 있다. 그룹의 금융 노하우를 IT 시스템에 접목해 CSS를 고도화했다. 목표 고객군에 맞춘 개인 신청평점모형(ASS)도 구축해 차주 선별을 정교화하고 있다. 보증부 대출 중심으로 가계대출 비중이 높은 만큼 프리스크린을 거쳐 부적격 차주를 사전에 차단한다. 내부 거래 데이터와 외부 신용정보를 두루 활용해 실제 상환능력을 엄격하게 평가하는 구조다.
부동산금융은 별도의 관리체계로 위험을 철저히 통제하고 있다. 그룹 차원의 부동산금융 리스크 관리 시스템을 연계해 자산별 위험을 통합 점검한다. 올해 상반기 PF 대출은 439억원으로 지난해 말과 비슷한 수준을 유지했다. 자산을 다시 늘리는 국면에서도 개발금융 익스포저는 보수적으로 유지하며 리스크 확산을 방지했다. 이처럼 개인여신은 CSS로 정교하게 선별하고 부동산금융은 별도 관리 체계로 점검하면서 여신 집중 위험을 억제하고 있다.
다만 외형 성장 속에서도 추정손실이 늘며 질적 부담은 여전히 남아 있다. 이에 개인여신 심사체계를 고도화하고 부동산금융은 별도 관리체계로 점검하고 있다. 신규 여신을 선별하면서 자산 확대에 따른 위험도 함께 관리하는 방식이다. 여신을 다시 늘리는 과정에서 부실 부담을 억제하는 것이 신한저축은행의 향후 핵심 과제다.
◇충당금 잔액 줄었지만 커버리지 개선
신한저축은행은 2023년까지 여신 외형을 조정하면서 기존 자산의 건전성을 관리해왔다. 당시 NPL은 1230억원으로 집계됐고 회수의문이 고정보다 많은 구조였다. 반면 추정손실은 상대적으로 크지 않았다. 부실채권이 늘어나더라도 손실 가능성이 높은 단계로 빠르게 이동하는 모습은 제한적이었다. 이에 따라 당시 건전성 관리의 초점은 부실 규모를 줄이는 것보다 기존 여신을 얼마나 정상적으로 유지하고 회수하느냐에 맞춰졌다.
이듬해에는 여신을 줄였음에도 부실 부담이 커졌다. 대출채권은 2조5349억원으로 줄었지만 NPL은 2004억원까지 늘었고 NPL비율도 7.9%로 높아졌다. 특히 고정여신이 972억원으로 확대되면서 기존 여신에서 부실이 현실화하는 흐름이 뚜렷해졌다. 여기에 추정손실도 516억원으로 늘면서 손실 가능성이 높은 자산으로 이어졌다. 여신 외형을 축소하는 것만으로는 건전성 악화를 상쇄하기 어려운 상황이 나타난 셈이다.
이후 부실채권 정리가 본격화되면서 지난해 건전성 지표도 다시 개선됐다. NPL은 1579억원으로 줄었고 고정여신도 567억원까지 축소됐다. 다만 추정손실은 543억원으로 남아 부실채권 내부의 질적 부담까지 충분히 낮아진 것은 아니었다. 전체 부실 규모가 줄어든 것과 달리 손실 가능성이 높은 자산에 대한 부담은 여전히 남았다. 부실채권을 정리하는 국면으로 접어들었지만 자산의 손실 가능성까지 낮추는 데는 시간이 더 필요했다.
전반적인 부실채권 규모가 줄어든 데에는 대출채권 매각이 직접적인 영향을 미쳤다. 지난해 매각 원금은 1324억원으로 전년(713억원)보다 확대됐고 매각금액도 841억원까지 늘었다. 매각 물량을 늘리는 과정에서 처분에 따른 손익도 191억원으로 증가했다. 매각 규모가 커지면서 부실채권을 정리하는 과정에서 발생한 이익도 함께 확대됐다.
충당금 부담도 NPL 규모 변화에 따라 달라졌다. 2024년에는 대손충당금이 1638억원이었지만 NPL커버리지비율은 81.7%에 그쳤다. 이듬해에는 대손충당금 잔액이 1464억원으로 낮아졌음에도 NPL커버리지비율은 92.7%로 높아졌다. 커버리지비율 상승은 충당금 적립을 늘린 결과라기보다 분모가 되는 부실채권 규모가 더 크게 낮아진 영향이 컸다. 충당금 잔액을 줄이면서도 부실채권 대비 손실흡수 여력은 오히려 높아진 구조가 나타났다.
◇개인여신 심사 정교화, 사전 차단 강화
올해 상반기에는 여신 외형을 줄이던 흐름에서 벗어나 다시 자산을 확대하는 국면에 들어섰다. 대출채권은 3조615억원으로 늘었고 정상여신이 외형 확대를 이끌었다. 이 과정에서 개인여신 비중은 73.4%로 지난해보다 낮아졌으며 중소기업 등의 여신 비중이 높아졌다. 정상자산을 중심으로 영업 기반을 다시 넓히면서 여신 구성에도 변화가 나타났다. 외형을 회복하는 과정에서 특정 차주군에 대한 의존도를 낮추는 방향으로 포트폴리오가 재편됐다.
이처럼 여신 구성이 바뀌면서 건전성 지표에서도 엇갈린 흐름이 나타났다. 올해 상반기 NPL은 1728억원으로 늘었지만 NPL비율은 오히려 5.65%까지 낮아졌다. 다만 추정손실은 690억원으로 늘어나면서 NPL 가운데 손실 가능성이 높은 자산이 차지하는 비중은 높아졌다. 지표만 보면 부담이 낮아졌지만 부실채권 내부에서는 손실 가능성이 높은 자산이 늘어난 셈이다. 최근 영업 확대 과정에서 신규 취급 여신의 건전성을 어떻게 유지하느냐가 중요한 변수로 떠올랐다.
신한저축은행은 대출 심사에서 지주 계열사로서 축적된 리스크 관리 역량을 활용하고 있다. 그룹의 금융 노하우를 IT 시스템에 접목해 CSS를 고도화했다. 목표 고객군에 맞춘 개인 신청평점모형(ASS)도 구축해 차주 선별을 정교화하고 있다. 보증부 대출 중심으로 가계대출 비중이 높은 만큼 프리스크린을 거쳐 부적격 차주를 사전에 차단한다. 내부 거래 데이터와 외부 신용정보를 두루 활용해 실제 상환능력을 엄격하게 평가하는 구조다.
부동산금융은 별도의 관리체계로 위험을 철저히 통제하고 있다. 그룹 차원의 부동산금융 리스크 관리 시스템을 연계해 자산별 위험을 통합 점검한다. 올해 상반기 PF 대출은 439억원으로 지난해 말과 비슷한 수준을 유지했다. 자산을 다시 늘리는 국면에서도 개발금융 익스포저는 보수적으로 유지하며 리스크 확산을 방지했다. 이처럼 개인여신은 CSS로 정교하게 선별하고 부동산금융은 별도 관리 체계로 점검하면서 여신 집중 위험을 억제하고 있다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사