리스크 관리 모범 꼽힌 1위, 금감원 검사 받는 2위
③[건전성]연체율 각각 4.97%, 9.05% 기록…지표 희비 가른 건 부동산PF 대출

편집자주
'피어 프레셔(Peer Pressure)'란 사회적 동물이라면 벗어날 수 없는 무형의 압력이다. 무리마다 존재하는 암묵적 룰이 행위와 가치판단을 지배한다. 기업의 세계는 어떨까. 동일업종 기업들은 보다 실리적 이유에서 비슷한 행동양식을 공유한다. 사업 양태가 대동소이하니 같은 매크로 이슈에 영향을 받고 고객 풀 역시 겹친다. 그러나 악마는 디테일에 있다. 태생부터 지배구조, 투자와 재무전략까지. 기업의 경쟁력을 가르는 차이를 THE CFO가 들여다본다.
업계 1위 SBI저축은행과 2위 OK저축은행은 대표적인 라이벌 관계로 꼽히지만, 건전성 지표에선 차이가 크다. 최근 두 저축은행의 리스크 관리 수준을 단적으로 보여주는 장면이 나왔다. SBI저축은행이 금감원 주최 워크숍에서 건전성 관리 모범 사례를 발표한 날 OK저축은행은 금감원으로부터 현장검사를 받게 되면서 희비가 극명하게 엇갈렸다.
건전성 관리 차이는 주력하는 여신 전략이 달라 발생한 결과로 풀이된다. SBI저축은행이 기본적으로 중위험·중수익 전략을 펼치는 반면, OK저축은행은 보다 더 공격적인 스탠스를 취하고 있다. 가령 부동산 호황기 SBI저축은행은 도소매업을 중심으로 대출을 늘렸다면, OK저축은행은 부동산 프로젝트파이낸싱(PF) 등 고수익 상품에 집중했다.
◇SBI저축, 연체율·순고정이하여신비율 8년 연속 '우위'
금융감독원에 따르면 SBI저축은행의 지난해 말 연체율은 4.97%로, 79개 저축은행 평균인 8.52%보다 낮았다. OK저축은행은 연체율은 9.05%를 기록했다. 웰컴저축은행(7.50%), 애큐온저축은행(5.36%), 한국투자저축은행(8.13%) 등 다른 대형사와 비교해서도 가장 연체율이 높았다.
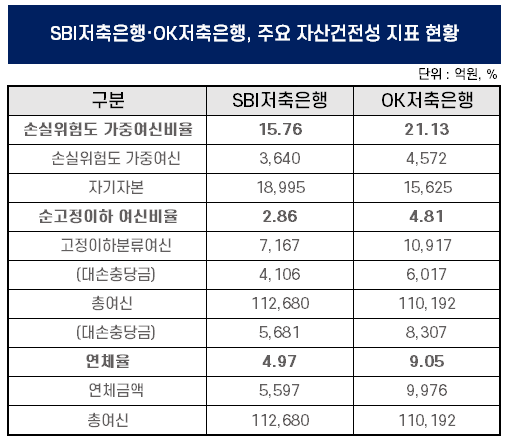
연체율을 비롯해 손실위험도 가중여신비율, 순고정이하 여신비율은 금감원 경영실태평가에 활용되는 건전성 지표다. 이 세 가지 지표에서 SBI저축은행은 2018년부터 8년 연속 OK저축은행보다 나은 성적을 받았다.
SBI저축은행의 손실위험도 가중여신비율은 지난해 말 15.8%로 OK저축은행(21.13%) 보다 5.37%p 낮았다. 손실위험도 가중여신은 손실 발생이 예상되는 대출로, 높을 수록 자기자본 대비 리스크가 크다는 의미다. 순고정이하 여신비율은 각각 2.86%, 4.81%로 나타났다. 순고정이하여신은 고정이하여신 중 충당금 적립액을 뺀 금액이다.
자본적정성 지표도 상황은 비슷하다. 작년 말 기준 SBI저축은행과 OK저축은행의 BIS비율은 17.24%, 13.08%다. BIS비율은 은행이 예상하지 못한 손실에 대비할 수 있는지를 가늠하는 안정성 지표다. 저축은행업 감독규정 제44조는 BIS 비율 규제를 8% 이상으로 적용하는데, 금융당국은 별도 권고치로 11%를 두고 있다.
최근엔 SBI저축은행과 OK저축은행의 리스크 관리 수준을 상징적으로 보여주는 장면이 펼쳐졌다. SBI저축은행은 지난 19일 금융감독원이 주최한 ‘저축은행 건전성 관리 강화 CEO 워크숍’에서 ‘건전성 관리 우수사례’로 선정돼 발표를 진행했다.
그러나 같은 기간 OK저축은행은 금감원의 타깃이 됐다. 금감원은 연체율이 상대적으로 높은 저축은행 10여 곳을 선별해 올 하반기까지 순차적으로 현장검사를 벌인다. 첫 순서는 OK저축은행으로 금감원은 OK저축은행의 규모를 감안해 통상적인 검사 인력(6~7명)의 2~3배를 현장에 투입했다.
금감원은 OK저축은행이 부실자산 정리에 소극적이라고 판단하고 있다. 이번 현장검사는 오는 9월부터 시행되는 예금보호한도 1억원 상향과 맞물려 건전성 감독을 강화하려는 선제 조치로도 풀이된다.
◇SBI저축 부동산 호황기, PF 대신 도소매업 대출 '주력'
건전성 지표 희비는 각 사의 여신 포트폴리오 전략에 기인한다. 가계대출에서 SBI저축은행은 중간 수준의 신용점수를 보유한 이들에 집중하고 있지만, OK저축은행은 저신용자 대출 비중이 상대적으로 높다. 이렇다 보니 OK저축은행이 비교적 고금리 대출을 취급해 예대마진을 더 확보할 순 있지만, 건전성이 악화할 개연이 큰 셈이다.
작년 말 두 저축은행의 기업대출 포트폴리오에서 가장 큰 차이를 보이는 항목은 부동산 대출이다. SBI저축은행의 부동산업 신용공여액은 1조5888억원이다. OK저축은행(2조9554억원) 보다 1조3666억원 적은 수치다. 이중 부동산PF 규모는 각각 813억원, 8772억원으로 큰 차이를 보였다.
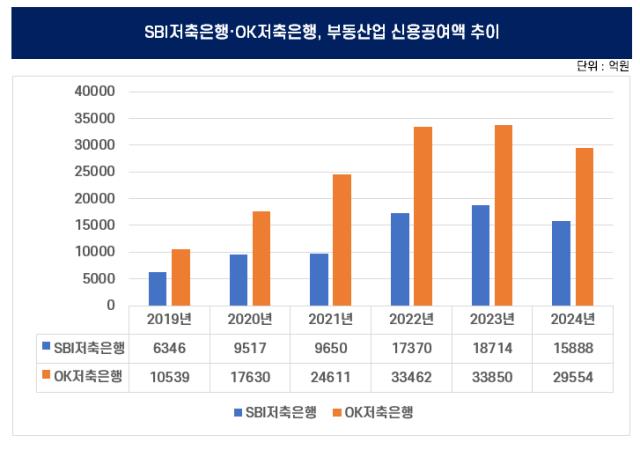
OK저축은행은 부동산 호황기 고위험·고수익 상품인 부동산PF 확대에 공을 들였다. 2020년 상반기까지 이어진 저금리 호황기는 건설업과 부동산 시장에 활기를 불어넣었고 부동산PF 대출은 큰 수익을 안겨줬다. 그러나 2022년 레고랜드 사태 이후 부동산 시장 침체가 시작되고, 금리 인상으로 부실 우려가 확대됐다는 점이다.
OK저축은행의 부동산PF 연체율은 지난해 말 기준 10.39%로 전년 대비 1.19%p 상승했다. 연체율 10%를 넘긴 건 상위 5개 저축은행(SBI·OK·한국투자·웰컴·애큐온) 가운데 OK저축은행이 유일했다. 여기에 과거 취급한 브릿지론이 포함된 건설업 연체율 지표는 23.82%에 달했다.
반면 SBI저축은행은 부동산 시장 호황기 기업대출 중 리테일금융과 유사한 성격을 지닌 도소매업 대출에 주력했다. 2020년 6623억원이었던 도소매업 대출은 2022년 말 1조5881억원으로 증가하며 성장세를 견인했다. 2022년 이후엔 보수적 영업 기조로 전환해 기업금융 대출은 급격히 축소되는 추세다.
한 대형 저축은행 관계자는 "SBI저축은행의 건전성 지표가 좋은 건 신용대출이나 기업대출에서 고위험 상품을 많이 취급하지 않기 때문"이라며 "특히 모기업인 SBI홀딩스가 국내 부실 저축은행을 인수한 뒤 PF 정상화를 위해 1조원이 넘는 자금을 투입했던 경험이 있어 부동산 대출에 적극적이지 않은 편"이라고 설명했다.
건전성 관리 차이는 주력하는 여신 전략이 달라 발생한 결과로 풀이된다. SBI저축은행이 기본적으로 중위험·중수익 전략을 펼치는 반면, OK저축은행은 보다 더 공격적인 스탠스를 취하고 있다. 가령 부동산 호황기 SBI저축은행은 도소매업을 중심으로 대출을 늘렸다면, OK저축은행은 부동산 프로젝트파이낸싱(PF) 등 고수익 상품에 집중했다.
◇SBI저축, 연체율·순고정이하여신비율 8년 연속 '우위'
금융감독원에 따르면 SBI저축은행의 지난해 말 연체율은 4.97%로, 79개 저축은행 평균인 8.52%보다 낮았다. OK저축은행은 연체율은 9.05%를 기록했다. 웰컴저축은행(7.50%), 애큐온저축은행(5.36%), 한국투자저축은행(8.13%) 등 다른 대형사와 비교해서도 가장 연체율이 높았다.
연체율을 비롯해 손실위험도 가중여신비율, 순고정이하 여신비율은 금감원 경영실태평가에 활용되는 건전성 지표다. 이 세 가지 지표에서 SBI저축은행은 2018년부터 8년 연속 OK저축은행보다 나은 성적을 받았다.
SBI저축은행의 손실위험도 가중여신비율은 지난해 말 15.8%로 OK저축은행(21.13%) 보다 5.37%p 낮았다. 손실위험도 가중여신은 손실 발생이 예상되는 대출로, 높을 수록 자기자본 대비 리스크가 크다는 의미다. 순고정이하 여신비율은 각각 2.86%, 4.81%로 나타났다. 순고정이하여신은 고정이하여신 중 충당금 적립액을 뺀 금액이다.
자본적정성 지표도 상황은 비슷하다. 작년 말 기준 SBI저축은행과 OK저축은행의 BIS비율은 17.24%, 13.08%다. BIS비율은 은행이 예상하지 못한 손실에 대비할 수 있는지를 가늠하는 안정성 지표다. 저축은행업 감독규정 제44조는 BIS 비율 규제를 8% 이상으로 적용하는데, 금융당국은 별도 권고치로 11%를 두고 있다.
최근엔 SBI저축은행과 OK저축은행의 리스크 관리 수준을 상징적으로 보여주는 장면이 펼쳐졌다. SBI저축은행은 지난 19일 금융감독원이 주최한 ‘저축은행 건전성 관리 강화 CEO 워크숍’에서 ‘건전성 관리 우수사례’로 선정돼 발표를 진행했다.
그러나 같은 기간 OK저축은행은 금감원의 타깃이 됐다. 금감원은 연체율이 상대적으로 높은 저축은행 10여 곳을 선별해 올 하반기까지 순차적으로 현장검사를 벌인다. 첫 순서는 OK저축은행으로 금감원은 OK저축은행의 규모를 감안해 통상적인 검사 인력(6~7명)의 2~3배를 현장에 투입했다.
금감원은 OK저축은행이 부실자산 정리에 소극적이라고 판단하고 있다. 이번 현장검사는 오는 9월부터 시행되는 예금보호한도 1억원 상향과 맞물려 건전성 감독을 강화하려는 선제 조치로도 풀이된다.
◇SBI저축 부동산 호황기, PF 대신 도소매업 대출 '주력'
건전성 지표 희비는 각 사의 여신 포트폴리오 전략에 기인한다. 가계대출에서 SBI저축은행은 중간 수준의 신용점수를 보유한 이들에 집중하고 있지만, OK저축은행은 저신용자 대출 비중이 상대적으로 높다. 이렇다 보니 OK저축은행이 비교적 고금리 대출을 취급해 예대마진을 더 확보할 순 있지만, 건전성이 악화할 개연이 큰 셈이다.
작년 말 두 저축은행의 기업대출 포트폴리오에서 가장 큰 차이를 보이는 항목은 부동산 대출이다. SBI저축은행의 부동산업 신용공여액은 1조5888억원이다. OK저축은행(2조9554억원) 보다 1조3666억원 적은 수치다. 이중 부동산PF 규모는 각각 813억원, 8772억원으로 큰 차이를 보였다.
OK저축은행은 부동산 호황기 고위험·고수익 상품인 부동산PF 확대에 공을 들였다. 2020년 상반기까지 이어진 저금리 호황기는 건설업과 부동산 시장에 활기를 불어넣었고 부동산PF 대출은 큰 수익을 안겨줬다. 그러나 2022년 레고랜드 사태 이후 부동산 시장 침체가 시작되고, 금리 인상으로 부실 우려가 확대됐다는 점이다.
OK저축은행의 부동산PF 연체율은 지난해 말 기준 10.39%로 전년 대비 1.19%p 상승했다. 연체율 10%를 넘긴 건 상위 5개 저축은행(SBI·OK·한국투자·웰컴·애큐온) 가운데 OK저축은행이 유일했다. 여기에 과거 취급한 브릿지론이 포함된 건설업 연체율 지표는 23.82%에 달했다.
반면 SBI저축은행은 부동산 시장 호황기 기업대출 중 리테일금융과 유사한 성격을 지닌 도소매업 대출에 주력했다. 2020년 6623억원이었던 도소매업 대출은 2022년 말 1조5881억원으로 증가하며 성장세를 견인했다. 2022년 이후엔 보수적 영업 기조로 전환해 기업금융 대출은 급격히 축소되는 추세다.
한 대형 저축은행 관계자는 "SBI저축은행의 건전성 지표가 좋은 건 신용대출이나 기업대출에서 고위험 상품을 많이 취급하지 않기 때문"이라며 "특히 모기업인 SBI홀딩스가 국내 부실 저축은행을 인수한 뒤 PF 정상화를 위해 1조원이 넘는 자금을 투입했던 경험이 있어 부동산 대출에 적극적이지 않은 편"이라고 설명했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사