예금자보호한도 상향 앞두고 불붙은 1위 '경쟁'
①[종합]업황 침체 이후 자산 격차 축소…SBI저축 이달 정기예금 금리 올려 수신 '방어'

편집자주
'피어 프레셔(Peer Pressure)'란 사회적 동물이라면 벗어날 수 없는 무형의 압력이다. 무리마다 존재하는 암묵적 룰이 행위와 가치판단을 지배한다. 기업의 세계는 어떨까. 동일업종 기업들은 보다 실리적 이유에서 비슷한 행동양식을 공유한다. 사업 양태가 대동소이하니 같은 매크로 이슈에 영향을 받고 고객 풀 역시 겹친다. 그러나 악마는 디테일에 있다. 태생부터 지배구조, 투자와 재무전략까지. 기업의 경쟁력을 가르는 차이를 THE CFO가 들여다본다.
SBI저축은행과 OK저축은행은 저축은행업계 대표 라이벌 관계로 꼽힌다. 2010년대 초반 저축은행 부실사태 이후 통합 과정을 거쳐 빠르게 경영정상화를 이뤄낸 이들은 자산 성장을 지속하며 업계 양강 체제를 구축했다. 한때 2조원 이상 벌어졌던 두 저축은행 간 자산 격차는 최근 들어 급격히 축소되면서 1위 경쟁에 불이 붙었다.
올해 자산 경쟁의 주요 키워드는 수신 전략이다. 두 저축은행은 건전성 관리 기조를 유지하면서 수신 잔고가 축소되는 추세다. 그러나 오는 9월부터 예금자보호한도가 1억원으로 상향이 결정되면서 금리 경쟁력이 높은 저축은행으로의 '머니무브'가 예상되는 만큼 수신 전략이 1위 경쟁에 큰 영향을 미칠 전망이다.
◇수신 금리 '우위' OK저축, 1분기 승자로
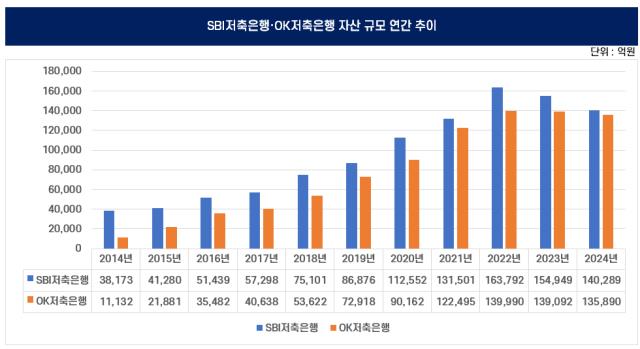
금융감독원에 따르면 지난해 말 SBI저축은행의 자산은 14조289억원이다. 전년(15조4949억원) 보다 1조4660억원(9.5%)감소한 수치다. 같은 기간 OK저축은행은 3202억원 감소한 13조5890억원을 기록했다. 이에 따라 1년새 자산 격차는 1조5857억원에서 4399억원으로 축소됐다.
잠정 집계된 올해 1분기 저축은행 경영 실적 현황에선 OK저축은행이 SBI저축은행을 제치고 자산 규모 업계 1위에 올라선 것으로 알려졌다. 두 저축은행은 공시 전 구체적인 수치를 확인해줄 수 없다는 입장이다.
SBI저축은행과 OK저축은행은 2015년부터 업계 자산 규모 1, 2위 자리를 지켜왔다. 저축은행업권은 자산이 곧 예금 유치 능력과 대출 운용 능력을 의미하기 때문에 통상 자산을 기준으로 업계 순위를 매긴다. 다른 금융업권 대비 몸집이 작다 보니 일회적 영향으로 수익성 변동이 크다는 점도 반영됐다.
두 저축은행간 자산 격차는 2022년 2조3802억원까지 벌어지기도 했다. 그러나 이후 부동산 시장 침체로 시작된 업황 악화로 두 저축은행의 자산이 동시에 감소하는 과정에서 격차가 좁혀졌다. SBI저축은행의 자산이 2년새 2조3503억원(14.3%) 줄어드는 사이 OK저축은행의 자산은 4100억원(2.9%) 감소하는 데 그쳤다.
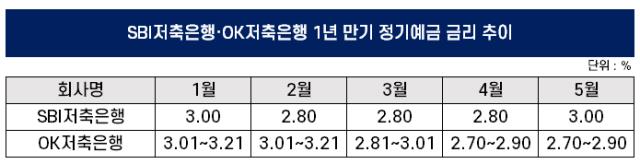
올 1분기 잠정집계에서 자산 순위가 뒤집힌 건 수신 금리와 관련이 깊다. OK저축은행은 올해 1월부터 3월까지 저축은행의 주력 상품인 1년 만기 정기예금 상품의 금리를 2.81~3.21% 수준으로 책정하면서 SBI저축은행 보다 소폭 높은 금리를 제공해 왔다. 그러자 SBI저축은행은 이달부터 예금금리를 0.2%p 상향 조정하면서 수신 잔고를 방어하겠다는 의지를 보였다.
실제 OK저축은행은 올 1분기 초단기 적금 상품을 잇따라 선보이며 신규 고객 유치에 주력했다. 가령 지난 2월 출시한 'OK작심한달적금'은 30일의 가입기간 동안 매일 저금하는 상품으로, 기본금리는 연 4%(세전)를 적용했다. 만기가 짧은 대신 일반 예·적금 보다 고금리를 책정한 점이 특징이다.
◇금리 경쟁력 관건, 조달 이자율 낮은 SBI저축 '유리'
대출 전략에서도 미묘한 차이를 보였다. SBI저축은행의 예대율은 2022년 93.4%에서 지난해 말 88.6%로 4.8%p 하락했다. 같은 기간 OK저축은행의 예대율은 95.6%에서 93.8%로 1.7%p 줄어드는 데 그쳤다. SBI저축은행이 비교적 건전성 관리에 치중하며 보수적 경영을 펼쳤다는 의미로 해석된다.
한 저축은행 관계자는 "저축은행 입장에서 예대율을 낮추는 건 자산 다변화와 유동성 확보를 우선했다는 의미"라며 "경기 침체로 대출을 내줄 곳을 찾기 어려운 상황이다 보니 리스크 관리에 공을 들인 것"이라고 설명했다.
업계는 예금자보호한도 상향에 따라 금리 경쟁력을 갖춘 저축은행으로의 머니무브가 일어날 것으로 전망하고 있다. 이에 따라 자산 1위 경쟁도 치열해질 전망이다. 예금자보호 제도는 금융사가 영업 정지나 파산 등으로 예금을 돌려주지 못할 경우를 대비해 이용자들을 보호하는 제도다. 오는 9월 5000만원에서 1억원으로 상향 조정된다.
두 저축은행은 2022년 말 판매한 5~6%대 고금리 특판 상품으로 수익성이 악화된 바 있는 만큼, 수신 전략에 신중하게 접근할 것으로 예상된다. 수신 금리 인상에 상대적으로 여력이 있는 건 SBI저축은행이다. SBI저축은행의 지난해 말 조달 이자율은 3.68%로 OK저축은행(3.8%) 보다 낮은 것으로 나타났다.
저축은행업계 한 관계자는 "머니무브는 결국 수신 금리 경쟁력에 연동돼 일어날 가능성이 크다"며 "건전성 관리가 빠르게 이뤄져 대출을 확장하려는 저축은행들은 예금자보호 한도 상향을 앞두고 새로운 수신 전략을 내놓을 것"이라고 전망했다.
올해 자산 경쟁의 주요 키워드는 수신 전략이다. 두 저축은행은 건전성 관리 기조를 유지하면서 수신 잔고가 축소되는 추세다. 그러나 오는 9월부터 예금자보호한도가 1억원으로 상향이 결정되면서 금리 경쟁력이 높은 저축은행으로의 '머니무브'가 예상되는 만큼 수신 전략이 1위 경쟁에 큰 영향을 미칠 전망이다.
◇수신 금리 '우위' OK저축, 1분기 승자로
금융감독원에 따르면 지난해 말 SBI저축은행의 자산은 14조289억원이다. 전년(15조4949억원) 보다 1조4660억원(9.5%)감소한 수치다. 같은 기간 OK저축은행은 3202억원 감소한 13조5890억원을 기록했다. 이에 따라 1년새 자산 격차는 1조5857억원에서 4399억원으로 축소됐다.
잠정 집계된 올해 1분기 저축은행 경영 실적 현황에선 OK저축은행이 SBI저축은행을 제치고 자산 규모 업계 1위에 올라선 것으로 알려졌다. 두 저축은행은 공시 전 구체적인 수치를 확인해줄 수 없다는 입장이다.
SBI저축은행과 OK저축은행은 2015년부터 업계 자산 규모 1, 2위 자리를 지켜왔다. 저축은행업권은 자산이 곧 예금 유치 능력과 대출 운용 능력을 의미하기 때문에 통상 자산을 기준으로 업계 순위를 매긴다. 다른 금융업권 대비 몸집이 작다 보니 일회적 영향으로 수익성 변동이 크다는 점도 반영됐다.
두 저축은행간 자산 격차는 2022년 2조3802억원까지 벌어지기도 했다. 그러나 이후 부동산 시장 침체로 시작된 업황 악화로 두 저축은행의 자산이 동시에 감소하는 과정에서 격차가 좁혀졌다. SBI저축은행의 자산이 2년새 2조3503억원(14.3%) 줄어드는 사이 OK저축은행의 자산은 4100억원(2.9%) 감소하는 데 그쳤다.
올 1분기 잠정집계에서 자산 순위가 뒤집힌 건 수신 금리와 관련이 깊다. OK저축은행은 올해 1월부터 3월까지 저축은행의 주력 상품인 1년 만기 정기예금 상품의 금리를 2.81~3.21% 수준으로 책정하면서 SBI저축은행 보다 소폭 높은 금리를 제공해 왔다. 그러자 SBI저축은행은 이달부터 예금금리를 0.2%p 상향 조정하면서 수신 잔고를 방어하겠다는 의지를 보였다.
실제 OK저축은행은 올 1분기 초단기 적금 상품을 잇따라 선보이며 신규 고객 유치에 주력했다. 가령 지난 2월 출시한 'OK작심한달적금'은 30일의 가입기간 동안 매일 저금하는 상품으로, 기본금리는 연 4%(세전)를 적용했다. 만기가 짧은 대신 일반 예·적금 보다 고금리를 책정한 점이 특징이다.
◇금리 경쟁력 관건, 조달 이자율 낮은 SBI저축 '유리'
대출 전략에서도 미묘한 차이를 보였다. SBI저축은행의 예대율은 2022년 93.4%에서 지난해 말 88.6%로 4.8%p 하락했다. 같은 기간 OK저축은행의 예대율은 95.6%에서 93.8%로 1.7%p 줄어드는 데 그쳤다. SBI저축은행이 비교적 건전성 관리에 치중하며 보수적 경영을 펼쳤다는 의미로 해석된다.
한 저축은행 관계자는 "저축은행 입장에서 예대율을 낮추는 건 자산 다변화와 유동성 확보를 우선했다는 의미"라며 "경기 침체로 대출을 내줄 곳을 찾기 어려운 상황이다 보니 리스크 관리에 공을 들인 것"이라고 설명했다.
업계는 예금자보호한도 상향에 따라 금리 경쟁력을 갖춘 저축은행으로의 머니무브가 일어날 것으로 전망하고 있다. 이에 따라 자산 1위 경쟁도 치열해질 전망이다. 예금자보호 제도는 금융사가 영업 정지나 파산 등으로 예금을 돌려주지 못할 경우를 대비해 이용자들을 보호하는 제도다. 오는 9월 5000만원에서 1억원으로 상향 조정된다.
두 저축은행은 2022년 말 판매한 5~6%대 고금리 특판 상품으로 수익성이 악화된 바 있는 만큼, 수신 전략에 신중하게 접근할 것으로 예상된다. 수신 금리 인상에 상대적으로 여력이 있는 건 SBI저축은행이다. SBI저축은행의 지난해 말 조달 이자율은 3.68%로 OK저축은행(3.8%) 보다 낮은 것으로 나타났다.
저축은행업계 한 관계자는 "머니무브는 결국 수신 금리 경쟁력에 연동돼 일어날 가능성이 크다"며 "건전성 관리가 빠르게 이뤄져 대출을 확장하려는 저축은행들은 예금자보호 한도 상향을 앞두고 새로운 수신 전략을 내놓을 것"이라고 전망했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사