삼성화재, 신계약 환산배수 방어 관건
⑤인보험 배수 상승세 2분기 주춤, 연말 계리가정 변수 대응해야

편집자주
2023년 IFRS17을 도입하면서 보험계약마진(CSM)이 보험영업 부문 수익성을 가늠하는 주요 지표로 자리잡았다. CSM은 보험 계약의 미실현이익으로 계약 기간에 배분돼 수익으로 인식된다. 국내 보험사들은 장기 보장성보험 위주 영업 전략을 펴며 신계약 CSM 확보 경쟁을 벌이고 있다. 계리적 가정 변화에 따른 CSM 변동성 관리도 주요 경영 과제다. 주요 보험사의 CSM 관리 전략을 살펴본다.
삼성화재 주요 경영 과제로 신계약 CSM 환산배수 방어가 떠올랐다. 올해 상반기 환산배수가 상승하며 판매 감소의 영향을 줄였지만 2분기 들어 상승 흐름이 꺾인 상황이다. 계리적 가정 변경도 환산배수를 낮추는 요인으로 작용하고 있다.
◇2분기 신계약 배수 상승 흐름 주춤
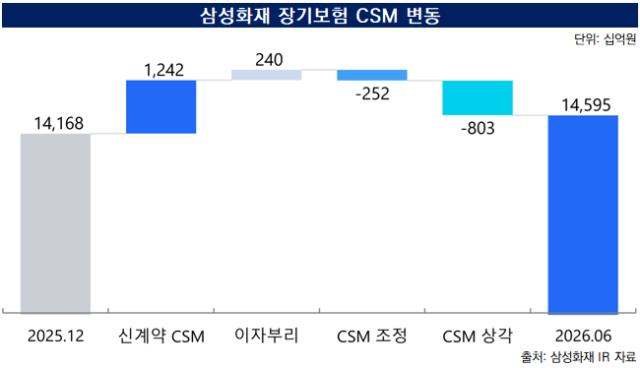
삼성화재의 올해 상반기 CSM 총량은 지난해 말보다 3%(4271억원) 증가한 14조5947억원이다. 기초 CSM에 신계약 CSM 1조2423억원과 이자부리 2396억원이 더해졌다. CSM 조정 2519억원과 CSM 상각 8030억원은 차감 요인이다.
CSM 총량은 커졌지만 신계약 CSM은 줄었다. 올 상반기 삼성화재 신계약 CSM은 전년 동기 대비 12.6% 감소했다. 인보험과 물보험 신계약 CSM이 각각 12.6% 감소한 1조1774억원, 649억원으로 나타났다.
삼성화재는 지난해 2분기부터 외형 확대보다 계약당 CSM을 높이는 방향으로 장기보험 영업 전략을 바꿨다. 신계약 판매량보다 손익을 우선하면서 상품, 언더라이팅, 채널 전략을 조정했다.
삼성화재는 인보험 판매 감소에도 환산배수를 높여 신계약 CSM 감소 폭을 방어했다. 올 상반기 인보험 신계약 월납환산 보험료는 132억원으로 전년 동기보다 21.4% 감소했지만, 인보험 신계약 월평균 CSM은 12.6% 줄었다.
보험료와 CSM 감소율 차이는 8.8%포인트다. 인보험 CSM 환산배수가 13.4배에서 14.8배로 상승해 계약당 확보하는 CSM이 늘어난 영향이다. 고수익 상품인 마이핏 중심으로 세만기 비중을 확대하고, 경험위험률 조정으로 적정 원가를 확보한 효과가 환산배수에 반영됐다.
다만 올해 2분기에는 환산배수 상승 흐름이 꺾이면서 신계약 CSM도 전분기보다 감소했다. 인보험 환산배수는 1분기 15.1배에서 2분기 14.6배로 낮아졌다. 물보험을 포함한 보장성 보험 전체 환산배수는 14.1배에서 13.6배로 떨어졌다. 같은 기간 보장성 보험 신계약 CSM은 6267억원에서 6156억원으로 1.8% 감소했다. 삼성화재는 초경증 간편보험 매출 확대에 따른 일시적 포트폴리오 영향으로 보고 있다.
◇간편보험 가정 변경 예고, 유지율 개선해 완충
계리적 가정 변경은 CSM 감소 요인과 증가 요인이 맞물렸다. 지난 2분기 CSM 조정액은 마이너스(-) 2077억원이다. 경험통계 5년 이내 신규 담보에 손해율 91% 이상 적용은 CSM 감소 요인으로 작용했다.
반면 기존 100%를 적용하던 갱신 담보 손해율은 가이드라인 기준인 91%로 낮아지면서 CSM 증가 요인이 됐다. 사업비 가정에서도 물가 상승률 반영과 전기간 사업비 인식, 분류 체계 정비 등에 따른 감소·증가 요인이 함께 나타났다.
연말 간편보험에 적용하는 계리적 가정은 CSM 감소 요인으로 추가된다. 간편고지 신규 담보에 보수적인 가정(손해율 91% 이상)을 적용해야 하기 때문이다. 유지율 개선은 계리가정 변경에 따른 CSM 감소 폭을 줄일 수 있는 요인이다. 삼성화재는 올 상반기 25회차와 37회차 유지율이 각각 전년 동기보다 6%포인트, 6.3%포인트 상승했다.
삼성화재가 올해 신계약 CSM을 지난해 수준(2조8984억원)으로 확보하려면 2분기 낮아진 환산배수를 하반기에 방어해야 한다. 수익성 중심 채널·상품 전략과 담보 포트폴리오 조정, 추가 원가 확보가 환산배수 하락을 막을 수단으로 평가된다.
◇2분기 신계약 배수 상승 흐름 주춤
삼성화재의 올해 상반기 CSM 총량은 지난해 말보다 3%(4271억원) 증가한 14조5947억원이다. 기초 CSM에 신계약 CSM 1조2423억원과 이자부리 2396억원이 더해졌다. CSM 조정 2519억원과 CSM 상각 8030억원은 차감 요인이다.
CSM 총량은 커졌지만 신계약 CSM은 줄었다. 올 상반기 삼성화재 신계약 CSM은 전년 동기 대비 12.6% 감소했다. 인보험과 물보험 신계약 CSM이 각각 12.6% 감소한 1조1774억원, 649억원으로 나타났다.
삼성화재는 지난해 2분기부터 외형 확대보다 계약당 CSM을 높이는 방향으로 장기보험 영업 전략을 바꿨다. 신계약 판매량보다 손익을 우선하면서 상품, 언더라이팅, 채널 전략을 조정했다.
삼성화재는 인보험 판매 감소에도 환산배수를 높여 신계약 CSM 감소 폭을 방어했다. 올 상반기 인보험 신계약 월납환산 보험료는 132억원으로 전년 동기보다 21.4% 감소했지만, 인보험 신계약 월평균 CSM은 12.6% 줄었다.
보험료와 CSM 감소율 차이는 8.8%포인트다. 인보험 CSM 환산배수가 13.4배에서 14.8배로 상승해 계약당 확보하는 CSM이 늘어난 영향이다. 고수익 상품인 마이핏 중심으로 세만기 비중을 확대하고, 경험위험률 조정으로 적정 원가를 확보한 효과가 환산배수에 반영됐다.
다만 올해 2분기에는 환산배수 상승 흐름이 꺾이면서 신계약 CSM도 전분기보다 감소했다. 인보험 환산배수는 1분기 15.1배에서 2분기 14.6배로 낮아졌다. 물보험을 포함한 보장성 보험 전체 환산배수는 14.1배에서 13.6배로 떨어졌다. 같은 기간 보장성 보험 신계약 CSM은 6267억원에서 6156억원으로 1.8% 감소했다. 삼성화재는 초경증 간편보험 매출 확대에 따른 일시적 포트폴리오 영향으로 보고 있다.
◇간편보험 가정 변경 예고, 유지율 개선해 완충
계리적 가정 변경은 CSM 감소 요인과 증가 요인이 맞물렸다. 지난 2분기 CSM 조정액은 마이너스(-) 2077억원이다. 경험통계 5년 이내 신규 담보에 손해율 91% 이상 적용은 CSM 감소 요인으로 작용했다.
반면 기존 100%를 적용하던 갱신 담보 손해율은 가이드라인 기준인 91%로 낮아지면서 CSM 증가 요인이 됐다. 사업비 가정에서도 물가 상승률 반영과 전기간 사업비 인식, 분류 체계 정비 등에 따른 감소·증가 요인이 함께 나타났다.
연말 간편보험에 적용하는 계리적 가정은 CSM 감소 요인으로 추가된다. 간편고지 신규 담보에 보수적인 가정(손해율 91% 이상)을 적용해야 하기 때문이다. 유지율 개선은 계리가정 변경에 따른 CSM 감소 폭을 줄일 수 있는 요인이다. 삼성화재는 올 상반기 25회차와 37회차 유지율이 각각 전년 동기보다 6%포인트, 6.3%포인트 상승했다.
삼성화재가 올해 신계약 CSM을 지난해 수준(2조8984억원)으로 확보하려면 2분기 낮아진 환산배수를 하반기에 방어해야 한다. 수익성 중심 채널·상품 전략과 담보 포트폴리오 조정, 추가 원가 확보가 환산배수 하락을 막을 수단으로 평가된다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사