공개매각 난항, 가능성 커진 몸값 재조정
신한 외 후보군 부재로 예정 일정 넘겨…흥국화재·하나금융 인수 의사 낮아

롯데손해보험 매각 작업이 예상보다 길어지고 있다. 애초 지난달 말로 예상됐던 입찰 일정은 신한금융지주 외 뚜렷한 원매자가 나타나지 않으면서 뒤로 밀렸다. 복수 후보를 끌어들여 시장에서 적정 가격을 다시 확인하려던 매도자 측의 구상이 차질을 빚고 있다.
추가 원매자 확보가 늦어지면 매도자 측의 가격 전략도 달라질 수 있다. 잠재 후보로 거론되는 흥국화재와 하나금융도 실제 인수에 나설 의사가 크지 않은 것으로 파악된다. 경쟁 구도가 형성되지 않는 상황이 장기화하면 기존 원매자인 신한금융과 다시 협상하는 선택지가 힘을 받을 전망이다.
◇신한금융과 단독 협상 결렬 뒤 다자 구도 모색
롯데손보 최대주주 JKL파트너스와 매각주관사 삼정KPMG는 지난달 말 입찰을 목표로 추가 원매자 확보 작업을 진행해 왔다. 하지만 신한금융 외 뚜렷한 후보가 가시화되지 않으면서 예정했던 시점을 넘겼다. 경쟁 가능한 후보를 충분히 확보하지 못한 상태에서 절차를 서두를 실익이 크지 않다는 판단이 작용한 것으로 풀이된다.
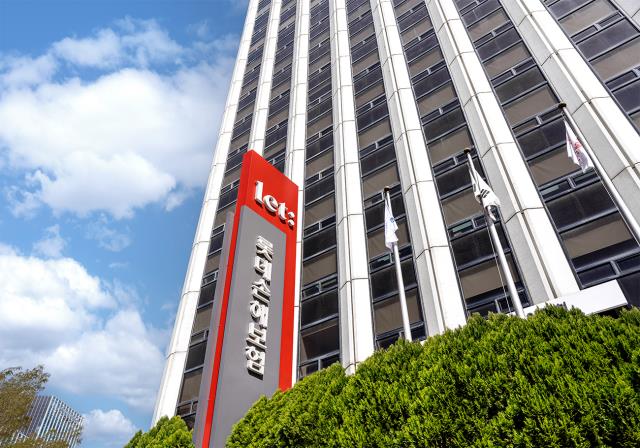
롯데손보 매각은 애초 신한금융과 개별 협상 방식으로 추진됐다. 양측이 인수 가격에 대한 이견을 좁히지 못하면서 매도자 측은 복수 후보를 대상으로 시장 평가를 받는 방식으로 선회했다. 복수 후보를 확보해 경쟁을 통한 가격 제고 효과를 노린 것으로 풀이된다.
공동 투자자인 JKL파트너스와 IMM인베스트먼트의 이해관계 차이도 영향을 미쳤다. JKL파트너스는 매각을 통한 투자금 회수 자체에 무게를 둔 반면 IMM인베스트먼트는 일정 규모 이상의 회수액을 확보해야 한다는 입장인 것으로 알려졌다. 여러 후보가 참여해 가격을 끌어올리는 방식이 양측의 간극을 줄일 대안으로 떠오른 배경이다.
문제는 가격 경쟁의 전제가 될 추가 원매자가 아직 나타나지 않았다는 점이다. 복수 후보가 형성되지 않으면 신한금융이 제시한 가격보다 높은 수준을 시장에서 확인하기 어려워진다. 매각 작업이 길어질수록 기존 기대 가격을 고수하기보다 원매자가 받아들일 수 있는 수준으로 다시 조율할 필요성이 커질 수 있다.
◇잠재 후보 참여 미온적, 좁아지는 원매자 풀
업계에서는 손해보험사 인수를 검토해 온 흥국화재와 하나금융을 잠재 후보로 거론해 왔다. 흥국화재는 예별손해보험 인수전에 참여했고 하나금융도 손해보험 부문 강화를 위해 외부 인수합병(M&A)을 검토해 온 전력이 있다.
하지만 두 곳 모두 롯데손보 인수에는 소극적인 것으로 파악된다. 흥국화재는 예별손보가 보유한 기존 계약과 인수 과정에서 제공되는 지원 조건 등을 주요 인수 유인으로 살펴본 것으로 전해진다. 신계약 창출력이 높은 흥국화재가 예별손보의 보유계약을 더해 포트폴리오 균형을 맞추는 구상이었다.
반면 롯데손보는 장기보험 신계약 영업에 무게를 두고 있어 흥국화재 입장에서는 예별손보와 같은 보유계약 보완 효과를 기대하기 어렵다는 평가다. 하나금융도 추가 손해보험사 인수보다 하나손해보험 자체 육성으로 방향을 정한 것으로 전해진다. 애초 시장에서 유력 후보로 거론됐던 금융사들이 실제 매수자로 이어지지 않으면서 경쟁 가능한 원매자 풀도 좁아진 셈이다.
이런 흐름이 이어지면 신한금융과 수의 협상을 재개하는 방안이 현실적인 선택지로 부상할 수 있다. 추가 원매자 없이 협상 테이블이 다시 마련된다면 신한금융이 제시했던 가격 수준으로 매도자 측의 눈높이가 낮아질 가능성도 있다. 신한금융은 오렌지라이프 인수 때도 배타적 협상권 만료를 감수하면서까지 가격을 지켰다. 수개월 뒤 낮아진 가격에 거래를 마무리했다. 롯데손보 역시 경쟁 구도가 끝내 만들어지지 않는다면 유사한 가격 협상이 재현될 수 있다는 관측이 나온다.
롯데손보는 최근 한 분기 만에 기본자본 적자 폭을 크게 줄였다. 올해 1분기 말 마이너스(-) 3509억원이었던 기본자본은 2분기 말 -910억원으로 개선됐고 기본자본비율도 -21.4%에서 -5.4%로 상승했다. 여전히 마이너스지만 잠재 인수자가 떠안을 자본 확충 부담은 이전보다 완화됐다.
추가 원매자 확보가 늦어지면 매도자 측의 가격 전략도 달라질 수 있다. 잠재 후보로 거론되는 흥국화재와 하나금융도 실제 인수에 나설 의사가 크지 않은 것으로 파악된다. 경쟁 구도가 형성되지 않는 상황이 장기화하면 기존 원매자인 신한금융과 다시 협상하는 선택지가 힘을 받을 전망이다.
◇신한금융과 단독 협상 결렬 뒤 다자 구도 모색
롯데손보 최대주주 JKL파트너스와 매각주관사 삼정KPMG는 지난달 말 입찰을 목표로 추가 원매자 확보 작업을 진행해 왔다. 하지만 신한금융 외 뚜렷한 후보가 가시화되지 않으면서 예정했던 시점을 넘겼다. 경쟁 가능한 후보를 충분히 확보하지 못한 상태에서 절차를 서두를 실익이 크지 않다는 판단이 작용한 것으로 풀이된다.
롯데손보 매각은 애초 신한금융과 개별 협상 방식으로 추진됐다. 양측이 인수 가격에 대한 이견을 좁히지 못하면서 매도자 측은 복수 후보를 대상으로 시장 평가를 받는 방식으로 선회했다. 복수 후보를 확보해 경쟁을 통한 가격 제고 효과를 노린 것으로 풀이된다.
공동 투자자인 JKL파트너스와 IMM인베스트먼트의 이해관계 차이도 영향을 미쳤다. JKL파트너스는 매각을 통한 투자금 회수 자체에 무게를 둔 반면 IMM인베스트먼트는 일정 규모 이상의 회수액을 확보해야 한다는 입장인 것으로 알려졌다. 여러 후보가 참여해 가격을 끌어올리는 방식이 양측의 간극을 줄일 대안으로 떠오른 배경이다.
문제는 가격 경쟁의 전제가 될 추가 원매자가 아직 나타나지 않았다는 점이다. 복수 후보가 형성되지 않으면 신한금융이 제시한 가격보다 높은 수준을 시장에서 확인하기 어려워진다. 매각 작업이 길어질수록 기존 기대 가격을 고수하기보다 원매자가 받아들일 수 있는 수준으로 다시 조율할 필요성이 커질 수 있다.
◇잠재 후보 참여 미온적, 좁아지는 원매자 풀
업계에서는 손해보험사 인수를 검토해 온 흥국화재와 하나금융을 잠재 후보로 거론해 왔다. 흥국화재는 예별손해보험 인수전에 참여했고 하나금융도 손해보험 부문 강화를 위해 외부 인수합병(M&A)을 검토해 온 전력이 있다.
하지만 두 곳 모두 롯데손보 인수에는 소극적인 것으로 파악된다. 흥국화재는 예별손보가 보유한 기존 계약과 인수 과정에서 제공되는 지원 조건 등을 주요 인수 유인으로 살펴본 것으로 전해진다. 신계약 창출력이 높은 흥국화재가 예별손보의 보유계약을 더해 포트폴리오 균형을 맞추는 구상이었다.
반면 롯데손보는 장기보험 신계약 영업에 무게를 두고 있어 흥국화재 입장에서는 예별손보와 같은 보유계약 보완 효과를 기대하기 어렵다는 평가다. 하나금융도 추가 손해보험사 인수보다 하나손해보험 자체 육성으로 방향을 정한 것으로 전해진다. 애초 시장에서 유력 후보로 거론됐던 금융사들이 실제 매수자로 이어지지 않으면서 경쟁 가능한 원매자 풀도 좁아진 셈이다.
이런 흐름이 이어지면 신한금융과 수의 협상을 재개하는 방안이 현실적인 선택지로 부상할 수 있다. 추가 원매자 없이 협상 테이블이 다시 마련된다면 신한금융이 제시했던 가격 수준으로 매도자 측의 눈높이가 낮아질 가능성도 있다. 신한금융은 오렌지라이프 인수 때도 배타적 협상권 만료를 감수하면서까지 가격을 지켰다. 수개월 뒤 낮아진 가격에 거래를 마무리했다. 롯데손보 역시 경쟁 구도가 끝내 만들어지지 않는다면 유사한 가격 협상이 재현될 수 있다는 관측이 나온다.
롯데손보는 최근 한 분기 만에 기본자본 적자 폭을 크게 줄였다. 올해 1분기 말 마이너스(-) 3509억원이었던 기본자본은 2분기 말 -910억원으로 개선됐고 기본자본비율도 -21.4%에서 -5.4%로 상승했다. 여전히 마이너스지만 잠재 인수자가 떠안을 자본 확충 부담은 이전보다 완화됐다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사