

디티에스는 사업 확장 단계에서 자금경색이 나타날 수 있는 점이 변수로 지목됐다. 매출 인식 시점과 실제 현금 유입 시점 간 시차가 존재하는 구조를 취하고 있다. 부채 대부분이 단기 차입금에 집중된 점도 운전자본 부담으로 작용할 수 있다는 분석이 나온다.
특수열교환기 사업이 주력인 만큼 주요 고객사가 글로벌 에너지사와 설계·조달·시공(EPC) 업체로 구성돼 있다. 연간 수주 비중의 90% 이상이 국내외 주요 EPC 건설사와의 계약을 통해 이뤄진다. 이들은 대규모 플랜트 건설 사업의 성격을 띄고 있는 점이 특징이다.
디티에스가 고객사 공급계약을 수주하더라도 공정 진행률에 따라 계약자산으로 먼저 인식된 후 검사·인도 등 계약상 청구 요건이 충족되는 시점에 매출채권으로 대체되는 구조다. 이후에도 프로젝트 단위로 매출채권 회수 시점이 달라져 실제 현금 유입까지 시차가 발생하게 된다.
디티에스는 최근 매출 성장과 함께 매출채권도 늘어나는 추세를 보였다. 최근 3년간 매출은 2023년 758억원에서 2025년 1427억원까지 성장했다. 이 기간 매출채권도 202억원에서 384억원으로 규모가 커졌다. 올해 상반기에도 매출 791억원에 매출채권 381억원을 기록했다.
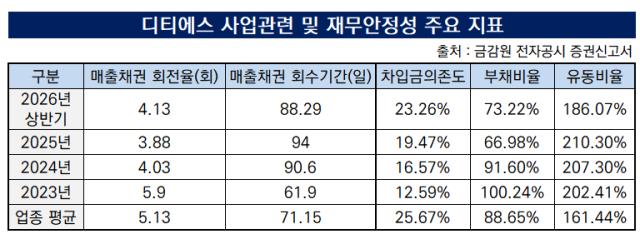
매출채권 회수기간이 함께 늘어나고 있는 점이 부담이다. 같은 기간 매출채권 회전율이 5.9회에서 3.88회까지 떨어졌다. 올해 상반기는 4.13회 수준이다. 회수기간도 2023년 61.9일에서 올해 상반기 88.29일로 장기화됐다. 이는 업종 평균인 5.13회, 71.15일 대비 열위한 수준이다.
1년 이상 장기채권도 지난해 말 29억원에서 91억원으로 증가해 전체 매출채권의 23.1%를 차지하는 것으로 나타났다. 6개월 이상 채권이 상당수 회수되지 못하고 이전된 것으로 분석된다. 이러한 특성으로 인해 다수의 제품 공급을 진행하더라도 필요한 때 대금을 받지 못해 차입 부담이 커질 수 있다.
실제 디티에스는 지난해 당기순이익 188억원에도 불구하고 영업활동현금흐름이 24억원의 순유출을 기록한 바 있다. 올해 상반기 103억원의 순유입으로 전환했지만 사업이 커질수록 단기적인 운전자본 부담에 시달릴 가능성이 남아있는 편이다.
사업 규모가 확대되면서 차입금 규모도 늘어난 것으로 나타났다. 차입금 총액은 2023년 129억원에서 올해 반기말 457억원으로 3배 이상 늘어났다. 차입금의존도는 23.26%로 아직 업종 평균(25.67%)을 하회하고 있으나 차입금 만기가 단기에 집중된 양상을 보이고 있다. 올해 차입금(457억원) 중 81.6%에 해당하는 373억원이 단기성 차입금이다. 현금성 자산(단기금융상품 포함)은 301억원으로 나타났다.
디티에스 관계자는 "진행기준 매출인식 비중이 높아지는 산업 특성상 매출 인식 시점과 실제 현금 유입 시점 간 시차가 존재하지만 프로젝트별 대금 회수와 운전자금 관리를 지속하고 있다"며 "재무팀이 주간 단위로 계약자산·매출채권 현황과 대금 회수 일정을 점검하고 발주처와 결제 일정을 협의하는 프로세스를 운영 중"이라고 설명했다.
이어 "공모자금 중 67억원을 예비비로 배정해 향후 수주 확대에 따른 운전자금 소요 증가 등에 대응할 계획으로 앞으로도 프로젝트 수행에 필요한 자금 수요와 회수 일정을 함께 관리해 안정적인 자금 운용에 주력하겠다"고 말했다.
특수열교환기 사업이 주력인 만큼 주요 고객사가 글로벌 에너지사와 설계·조달·시공(EPC) 업체로 구성돼 있다. 연간 수주 비중의 90% 이상이 국내외 주요 EPC 건설사와의 계약을 통해 이뤄진다. 이들은 대규모 플랜트 건설 사업의 성격을 띄고 있는 점이 특징이다.
디티에스가 고객사 공급계약을 수주하더라도 공정 진행률에 따라 계약자산으로 먼저 인식된 후 검사·인도 등 계약상 청구 요건이 충족되는 시점에 매출채권으로 대체되는 구조다. 이후에도 프로젝트 단위로 매출채권 회수 시점이 달라져 실제 현금 유입까지 시차가 발생하게 된다.
디티에스는 최근 매출 성장과 함께 매출채권도 늘어나는 추세를 보였다. 최근 3년간 매출은 2023년 758억원에서 2025년 1427억원까지 성장했다. 이 기간 매출채권도 202억원에서 384억원으로 규모가 커졌다. 올해 상반기에도 매출 791억원에 매출채권 381억원을 기록했다.
매출채권 회수기간이 함께 늘어나고 있는 점이 부담이다. 같은 기간 매출채권 회전율이 5.9회에서 3.88회까지 떨어졌다. 올해 상반기는 4.13회 수준이다. 회수기간도 2023년 61.9일에서 올해 상반기 88.29일로 장기화됐다. 이는 업종 평균인 5.13회, 71.15일 대비 열위한 수준이다.
1년 이상 장기채권도 지난해 말 29억원에서 91억원으로 증가해 전체 매출채권의 23.1%를 차지하는 것으로 나타났다. 6개월 이상 채권이 상당수 회수되지 못하고 이전된 것으로 분석된다. 이러한 특성으로 인해 다수의 제품 공급을 진행하더라도 필요한 때 대금을 받지 못해 차입 부담이 커질 수 있다.
실제 디티에스는 지난해 당기순이익 188억원에도 불구하고 영업활동현금흐름이 24억원의 순유출을 기록한 바 있다. 올해 상반기 103억원의 순유입으로 전환했지만 사업이 커질수록 단기적인 운전자본 부담에 시달릴 가능성이 남아있는 편이다.
사업 규모가 확대되면서 차입금 규모도 늘어난 것으로 나타났다. 차입금 총액은 2023년 129억원에서 올해 반기말 457억원으로 3배 이상 늘어났다. 차입금의존도는 23.26%로 아직 업종 평균(25.67%)을 하회하고 있으나 차입금 만기가 단기에 집중된 양상을 보이고 있다. 올해 차입금(457억원) 중 81.6%에 해당하는 373억원이 단기성 차입금이다. 현금성 자산(단기금융상품 포함)은 301억원으로 나타났다.
디티에스 관계자는 "진행기준 매출인식 비중이 높아지는 산업 특성상 매출 인식 시점과 실제 현금 유입 시점 간 시차가 존재하지만 프로젝트별 대금 회수와 운전자금 관리를 지속하고 있다"며 "재무팀이 주간 단위로 계약자산·매출채권 현황과 대금 회수 일정을 점검하고 발주처와 결제 일정을 협의하는 프로세스를 운영 중"이라고 설명했다.
이어 "공모자금 중 67억원을 예비비로 배정해 향후 수주 확대에 따른 운전자금 소요 증가 등에 대응할 계획으로 앞으로도 프로젝트 수행에 필요한 자금 수요와 회수 일정을 함께 관리해 안정적인 자금 운용에 주력하겠다"고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
