'릴리 플랫폼 딜' 숫자로 설득한 알지노믹스 임종선 이사
①심사 현장 소통부터 공모자금 운용까지…임상 확대 앞둔 현금 관리

편집자주
기업의 곳간지기 최고재무책임자(CFO)의 역할은 비슷비슷해 보이지만 업권별로 그 역할과 무게가 다르다. 바이오텍 CFO는 단순히 재무·회계 등 숫자만 잘 알면 되는 정도가 아니다. 무르익지 않은 기술을 투자자들에게 선뵈며 투자를 이끌어 낼 수 있는 '스토리'를 만들어야 한다. 때로는 기술수출 현장을 직접 뛰며 사업 중심에 서기도 한다. 이 같은 바이오텍 CFO 역할은 투자 변동성 높은 환경인 한국 바이오 생태계에서 그 중요성이 배가 된다. 기술이 바이오텍의 존재의 이유라면 CFO는 기술의 생존을 이끌어 내는 키맨이다. 최근 주목받는 바이오텍의 CFO를 만나 성장 및 생존전략을 물었다.
RNA 치환효소 기반 유전자치료제 개발기업 알지노믹스가 상장 과정에서 시장을 이해시키는 데 가장 공을 들인 대목은 일라이릴리와 맺은 플랫폼 기술이전 계약이었다. 파이프라인을 통째로 넘기는 통상의 기술이전과 달리 플랫폼 기술만 제공하는 구조인데다 계약상 물질 개수도 공개할 수 없었다. 시장을 납득시키려면 이 계약이 실제 재무에 어떻게 반영되는지부터 보여줘야 했다.
낯선 계약을 숫자로 풀어내는 일은 최고재무책임자(CFO)인 임종선 이사의 몫이었다. 임 이사는 공개할 수 없는 물질 개수 대신 주기적인 연구비 유입을 계약이 순항하고 있다는 근거로 설명했다. 이 연구비는 상장 후 매출로 잡혀 추정치를 웃도는 실적을 만들었고 공모자금 소진도 늦췄다. 임상 투자가 본격화한 지금은 지출 속도를 관리하는 역할로 무게가 옮겨가고 있다.
◇에셋 이전 없는 기술이전…연구비 지속 유입으로 진척 설명
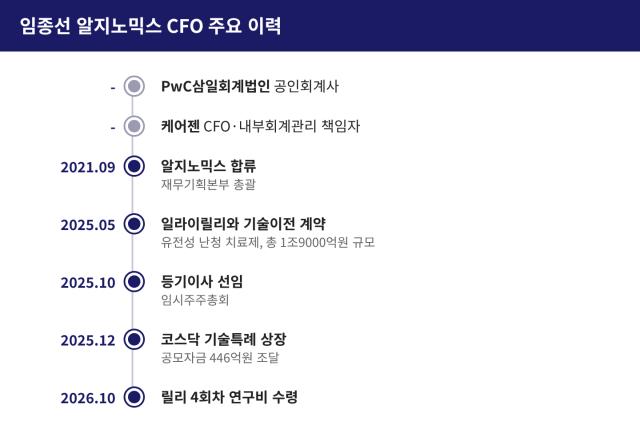
임 이사는 PwC삼일회계법인에서 공인회계사로 일하며 경력을 시작했고 펩타이드 바이오기업 케어젠에서 CFO와 내부회계관리 책임자를 지냈다. 2021년 9월 알지노믹스에 합류해 재무기획본부를 이끌고 있다. 합류 후 4년 동안은 미등기 임원이었지만 상장을 앞둔 2025년 10월 등기이사로 선임됐다. 연구개발 출신이 주축인 사내이사진 가운데 재무와 내부통제를 맡고 있다.
2017년 설립된 알지노믹스는 표적 RNA를 잘라 정상 RNA로 바꾸는 RNA 치환효소 플랫폼을 바탕으로 2025년 12월 코스닥 시장에 기술특례로 상장했다. 상장에 앞서 릴리와 총 1조9000억원 규모 유전성 난청 치료제 기술이전 계약을 맺었다. 알지노믹스가 RNA 편집 플랫폼 기술을 제공하고 릴리가 원하는 물질을 함께 도출하는 방식이다. 복수의 타깃을 두고 한 물질의 개발이 끝나면 다음 타깃으로 넘어간다.
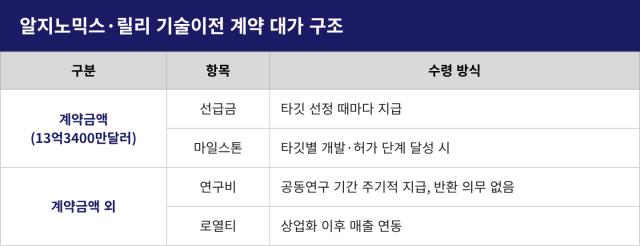
문제는 이 계약을 바라보는 심사 현장의 시각이었다. 기술성평가 기관과 거래소는 파이프라인 에셋을 넘기는 전통적인 기술이전에 익숙했다. 플랫폼을 제공하고 타깃마다 선급금과 마일스톤, 로열티를 받는 구조는 생소했다. 릴리가 개발 타깃을 정하고 옵션을 행사해야 수익이 생기는데 이를 어떻게 담보하느냐는 의문도 시장에서 나왔다.
임 이사는 공개할 수 없는 정보를 무리하게 풀기보다 있는 그대로 설명하는 쪽을 택했다. 물질 개수 대신 복수의 타깃을 순차적으로 개발한다는 구조까지만 밝혔다. 진척 상황을 보여줄 근거로는 연구비를 들었다. 릴리에서 적지 않은 규모의 연구비가 주기적으로 들어온다는 사실 자체가 공동연구가 계획대로 진행되고 있음을 보여주는 지표라는 논리다. 연구비 지급이 1~2년 만에 끝나는 구조가 아니라는 점도 함께 설명했다.
연구비는 재무적으로도 의미가 크다. 1조9000억원의 계약 규모와 별도로 지급되고 반환 의무가 없어 수익인식 기간에 나눠 매출로 잡힌다. 선급금과 마일스톤이 단계마다 한 번씩 들어오는 수익이라면 연구비는 공동연구가 이어지는 동안 반복해서 들어오는 수익이다. 알지노믹스는 실제로 올해 2월을 포함해 상반기 두 차례, 7월에 이어 이달 4회차 연구비를 받았다.
◇상장 첫해 실적 추정치 상회…상장 후 투자 조율엔 방점
반복되는 수익은 상장 첫해 실적으로 이어졌다. 알지노믹스의 2025년 매출은 79억원, 영업손실은 146억원, 순손실은 1038억원으로 매출이 증권신고서 추정치 71억원을 넘겼다. 매출은 릴리로부터 받은 기술료와 연구비로 구성됐다. 순손실 대부분은 상장 전 발행한 상환전환우선주(RCPS)와 전환우선주(CPS)의 파생상품평가손실 644억원으로 현금 유출이 없는 장부상 손실이다.
올해는 반기 만에 연간 매출 추정치를 넘어섰다. 증권신고서상 올해 매출 추정치는 9억5000만원이지만 상반기에만 12억원을 냈다. 상반기 매출은 전액 릴리 연구비다.
상장 이후 임 이사의 역할은 계약을 설명하는 일에서 투자 속도를 조율하는 일로 옮겨가고 있다. 임상이 확대되면서 상반기 연구개발비가 134억원으로 지난해 연간 집행액의 81%에 이르렀다. 주안점은 비용 절감보다 필요한 연구개발에 자금이 제때 들어가도록 하는 데 있다. 월별 현금 유출 한도를 정해두고 그 안에서 R&D 예산을 우선 배정하되 근거 없이 불어난 지출은 재검토하는 방식이다.
임 이사는 "상장 후 들어온 자금을 안정적인 금융상품으로 운용했고 릴리 연구비도 들어와 공모자금을 계획보다 덜 쓸 수 있었다"며 "증권신고서에 제시한 추정치를 달성하기 위해 최선을 다하고 있다"라고 말했다.
낯선 계약을 숫자로 풀어내는 일은 최고재무책임자(CFO)인 임종선 이사의 몫이었다. 임 이사는 공개할 수 없는 물질 개수 대신 주기적인 연구비 유입을 계약이 순항하고 있다는 근거로 설명했다. 이 연구비는 상장 후 매출로 잡혀 추정치를 웃도는 실적을 만들었고 공모자금 소진도 늦췄다. 임상 투자가 본격화한 지금은 지출 속도를 관리하는 역할로 무게가 옮겨가고 있다.
◇에셋 이전 없는 기술이전…연구비 지속 유입으로 진척 설명
임 이사는 PwC삼일회계법인에서 공인회계사로 일하며 경력을 시작했고 펩타이드 바이오기업 케어젠에서 CFO와 내부회계관리 책임자를 지냈다. 2021년 9월 알지노믹스에 합류해 재무기획본부를 이끌고 있다. 합류 후 4년 동안은 미등기 임원이었지만 상장을 앞둔 2025년 10월 등기이사로 선임됐다. 연구개발 출신이 주축인 사내이사진 가운데 재무와 내부통제를 맡고 있다.
2017년 설립된 알지노믹스는 표적 RNA를 잘라 정상 RNA로 바꾸는 RNA 치환효소 플랫폼을 바탕으로 2025년 12월 코스닥 시장에 기술특례로 상장했다. 상장에 앞서 릴리와 총 1조9000억원 규모 유전성 난청 치료제 기술이전 계약을 맺었다. 알지노믹스가 RNA 편집 플랫폼 기술을 제공하고 릴리가 원하는 물질을 함께 도출하는 방식이다. 복수의 타깃을 두고 한 물질의 개발이 끝나면 다음 타깃으로 넘어간다.
문제는 이 계약을 바라보는 심사 현장의 시각이었다. 기술성평가 기관과 거래소는 파이프라인 에셋을 넘기는 전통적인 기술이전에 익숙했다. 플랫폼을 제공하고 타깃마다 선급금과 마일스톤, 로열티를 받는 구조는 생소했다. 릴리가 개발 타깃을 정하고 옵션을 행사해야 수익이 생기는데 이를 어떻게 담보하느냐는 의문도 시장에서 나왔다.
임 이사는 공개할 수 없는 정보를 무리하게 풀기보다 있는 그대로 설명하는 쪽을 택했다. 물질 개수 대신 복수의 타깃을 순차적으로 개발한다는 구조까지만 밝혔다. 진척 상황을 보여줄 근거로는 연구비를 들었다. 릴리에서 적지 않은 규모의 연구비가 주기적으로 들어온다는 사실 자체가 공동연구가 계획대로 진행되고 있음을 보여주는 지표라는 논리다. 연구비 지급이 1~2년 만에 끝나는 구조가 아니라는 점도 함께 설명했다.
연구비는 재무적으로도 의미가 크다. 1조9000억원의 계약 규모와 별도로 지급되고 반환 의무가 없어 수익인식 기간에 나눠 매출로 잡힌다. 선급금과 마일스톤이 단계마다 한 번씩 들어오는 수익이라면 연구비는 공동연구가 이어지는 동안 반복해서 들어오는 수익이다. 알지노믹스는 실제로 올해 2월을 포함해 상반기 두 차례, 7월에 이어 이달 4회차 연구비를 받았다.
◇상장 첫해 실적 추정치 상회…상장 후 투자 조율엔 방점
반복되는 수익은 상장 첫해 실적으로 이어졌다. 알지노믹스의 2025년 매출은 79억원, 영업손실은 146억원, 순손실은 1038억원으로 매출이 증권신고서 추정치 71억원을 넘겼다. 매출은 릴리로부터 받은 기술료와 연구비로 구성됐다. 순손실 대부분은 상장 전 발행한 상환전환우선주(RCPS)와 전환우선주(CPS)의 파생상품평가손실 644억원으로 현금 유출이 없는 장부상 손실이다.
올해는 반기 만에 연간 매출 추정치를 넘어섰다. 증권신고서상 올해 매출 추정치는 9억5000만원이지만 상반기에만 12억원을 냈다. 상반기 매출은 전액 릴리 연구비다.
상장 이후 임 이사의 역할은 계약을 설명하는 일에서 투자 속도를 조율하는 일로 옮겨가고 있다. 임상이 확대되면서 상반기 연구개발비가 134억원으로 지난해 연간 집행액의 81%에 이르렀다. 주안점은 비용 절감보다 필요한 연구개발에 자금이 제때 들어가도록 하는 데 있다. 월별 현금 유출 한도를 정해두고 그 안에서 R&D 예산을 우선 배정하되 근거 없이 불어난 지출은 재검토하는 방식이다.
임 이사는 "상장 후 들어온 자금을 안정적인 금융상품으로 운용했고 릴리 연구비도 들어와 공모자금을 계획보다 덜 쓸 수 있었다"며 "증권신고서에 제시한 추정치를 달성하기 위해 최선을 다하고 있다"라고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사