
송명철 롯데건설 상무, 만기 장기화 공들여
재경 외길 22년 자금 전문가…ABS·영구채로 조달 경로 확대, 순차입금은 2조 돌파

올 1월 롯데건설 최고재무책임자(CFO)인 재경부문장에 오른 송명철 상무(보)는 상반기 조달 만기를 늘리는 데 집중했다. 1년 안에 갚아야 할 차입금 비중을 절반 아래로 낮췄고 보유 현금도 반년 만에 4227억원 불렸다. 고원가 현장이 준공되며 수익성이 돌아서면서 수익성이 반등했다. 다만 만기를 미루는 과정에서 차입 총량이 함께 불어나 순차입금이 2조원을 넘어선 점은 과제로 남았다.
송 상무가 재무를 맡은 이후 자체 신용등급 밖에서 조달이 늘어난 점도 눈에 띈다. 계열사 신용보강을 얹은 신종자본증권 7000억원과 금융기관 신용공여를 붙인 자산유동화증권(ABS) 6000억원을 합쳐 1조3000억원을 끌어왔다. 자체 신용등급 'A'로 찍은 공모 회사채는 500억원에 그쳤다.
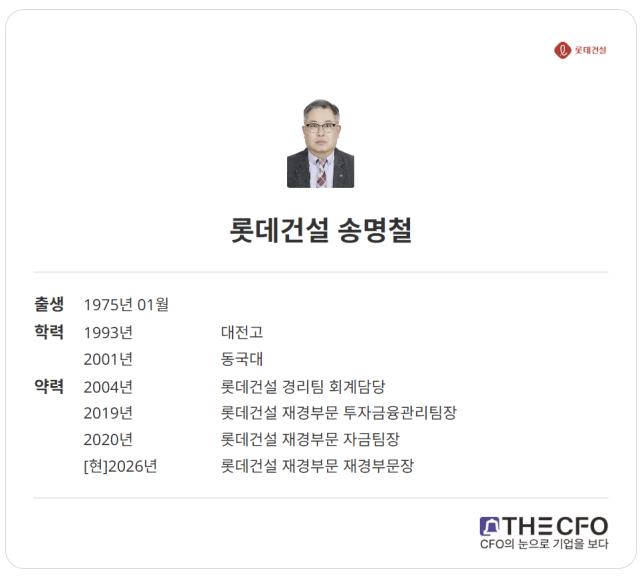
송명철 상무는 롯데건설 재경부문에서만 22년을 보낸 자금 전문가다. 1975년 1월생으로 대전고를 나와 동국대에서 회계학을 전공했다. 2001년 학부를, 2004년 같은 대학에서 석사를 마치고 그해 7월 만 29세에 입사했다. 첫 보직은 경리팀 회계담당이다. 이후 재경부문을 떠난 적이 없다.
팀장 보임은 입사 14년 6개월 만인 2019년 1월이다. 재경부문 투자금융관리팀장을 맡았다가 13개월 만인 2020년 2월 자금팀장으로 옮겼고 이 자리를 6년 가까이 지켰다. 자금팀장으로 보낸 6년은 롯데건설이 유동성 대응에 매달린 기간과 겹친다.
2022년 말 자금시장 경색 이후 롯데건설은 계열과 금융기관을 동원한 펀드로 PF 우발채무 만기를 넘겨왔고 2024년 3월에는 시중은행 등과 2조3000억원 규모 공동펀드를 조성해 만기 연장이 필요한 채무 대부분을 편입시켰다.
롯데건설은 CFO를 회사에서 20년 넘게 일한 내부 인사로 채워왔다. 직전 CFO인 홍종수 상무보는 1975년 12월생 건국대 경제학과 졸업생으로 재직 24년을 채웠다. 홍 상무보가 올 1월 롯데케미칼로 옮기면서 송 상무가 자리를 이어받았다. 그 앞서 2023년까지 자리를 지킨 김태완 상무는 1968년생 서강대 경영학 석사 출신으로 재직 기간이 26년이었다.
송 상무가 재무를 맡은 뒤 가장 뚜렷하게 달라진 대목은 조달 만기다. 만기가 1년을 넘는 차입금 비중은 2024년 말 34.1%에서 2025년 말 46.8%, 올 6월 말 53.0%로 올라섰다. 단기차입금만 떼어놓고 보면 지난해 6월 말 7257억원에서 올 6월 말 5804억원으로 1452억원 줄었다. 차입 규모가 커지는 와중에도 단기물은 오히려 덜어낸 것이다.
자금팀장을 맡으면서 건설업 침체의 여파로 유동성을 확보하는 데 총력을 기울였던 경험이 반영된 결과물로 풀이된다. 신용평가업계 관계자는 "올해 롯데건설은 선제적 유동성 확보에 공을 들이고 있다"고 말했다.
조달 수단에서도 만기구조 장기화라는 흐름은 확인할 수 있다. 롯데건설은 지난해 12월과 올 1월 두 차례에 걸쳐 3500억원씩 총 7000억원 규모 신종자본증권을 찍었다. 호텔롯데가 4000억원, 롯데물산이 3000억원의 자금보충약정을 제공했다. 발행 3년 후 금리 스텝업이 적용되는 만큼 만기대응에도 여유가 있다.
송 상무는 올 3월에는 부동산PF 리스크 관리, 유동성 지원을 위해 조성된 오메가펀드를 대체하는 엘피스펀드를 조성하면서 규모는 4000억원에서 3000억원으로 줄이고 만기는 12개월에서 18개월로 늘렸다.
5월과 7월에는 공사대금채권을 기초로 한 자산유동화증권(ABS) 6000억원을 발행했다. 회차마다 1년물과 1년3개월물로 절반씩 나눴다. 1차 발행에는 하나은행이 1500억원 규모 신용공여를 댔고 하나증권과 신영증권이 공동 대표주관을 맡았다. 신용공여에 예금 운용을 더해 자체 신용등급 A0보다 높은 AAA 등급을 받았고, 그만큼 차입금리보다 낮은 비용으로 조달했다.
건설사 유동화는 대부분 PF를 기초로 한다. 공사대금채권을 기초자산으로 삼는 방식은 드물어 올해 상위 10개 건설사 가운데 이 구조를 쓴 곳은 롯데건설뿐이다. 롯데건설은 연초부터 신용평가사·금융권과 발행을 준비했고 4월 초부터 금융기관과 기관투자자를 상대로 기업설명회(IR)를 돌았다. 송 상무가 재경부문장에 오른 직후부터 움직인 셈이다.
송 상무가 재무를 맡은 이후 현금 방어력도 달라졌다. 1년 내 만기가 돌아오는 차입금 대비 현금성자산 비율은 지난해 6월 말 39.8%에서 올 6월 말 77.3%로 뛰었다. 연결 현금성자산이 지난해 말 7516억원에서 1조1744억원으로 불어난 결과다. 만기를 뒤로 미루면서 현금은 미리 쌓아두는 방식이다.
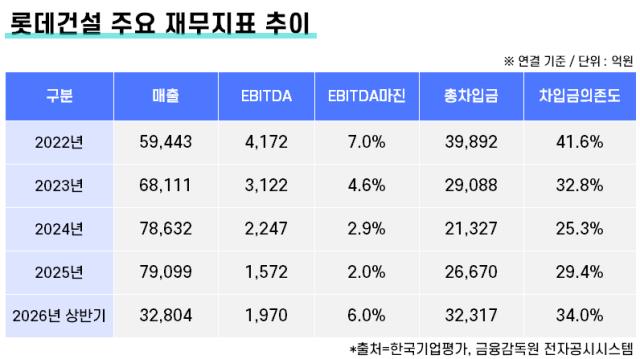
이런 조달은 수익성 회복 덕에 가능했다. 상반기 연결기준 상각전영업이익(EBITDA)은 1970억원으로 지난해 연간치 1572억원을 이미 넘어섰다. EBITDA마진은 6.0%로 2022년 7.0% 이후 4년 만에 반등했다. 연결 매출원가율이 90.2%로 전년 동기 94.5% 대비 4.3%포인트 낮아진 덕이다. 고원가 사업장이 준공되고 채산성이 양호한 신규 현장 매출이 반영된 결과로 풀이된다. 지난해 판매관리비에 1589억원까지 잡혔던 대손상각비가 줄어든 것도 영향을 미쳤다.
다만 전체 차입금 자체는 늘었다. 6월 말 총차입금은 3조2317억원으로 지난해 말 2조6670억원 대비 5647억원 늘었다. 차입금의존도는 29.4%에서 34.0%로 4.6%포인트 올랐다. 현금을 쌓았지만 차입을 더 크게 늘린 탓에 순차입금은 2조573억원으로 오히려 1419억원 불었다.
현금흐름은 송 상무가 개선해야 할 과제다. 운전자본이 발목을 잡고 있다. 운전자본을 반영하기 전 영업현금창출력은 1806억원이었지만 운전자본투자로 8659억원이 빠져나가며 상반기 영업활동현금흐름은 -6853억원을 기록했다. 지난해 연간 수치 -6220억원을 반기 만에 넘어선 적자다. 준공이 임박한 현장의 매출채권이 늘고 계약부채가 줄어든 탓이다.
신용등급은 한국기업평가와 한국신용평가, 나이스신용평가 모두 'A, 안정적'이다. 상반기 부채비율이 연결 162.8%, 별도 160.2%로 세 곳의 하향 요건인 부채비율 200%, 250%, 230%와는 거리가 있다. 다만 이 비율을 끌어내린 것이 영구채다. 6월 말 신종자본증권 잔액 6868억원을 자본에서 빼 부채로 옮기면 연결 부채비율은 224.5%로 뛴다.
PF우발채무는 6월 말 2조1229억원으로 3월 말 2조7000억원 수준에서 6000억원가량 줄었다. 롯데건설이 올해 목표로 제시한 2조원대 초반에 이미 들어섰다. 다만 홈플러스 관련 신용보강 잔액 5738억원이 남아 있다. 선순위 대주가 기한이익상실을 선언하면 1개월 내 1111억원, 2027년 3월 샬롯펀드 만기에 4443억원을 갚아야 한다.
송 상무가 재무를 맡은 이후 자체 신용등급 밖에서 조달이 늘어난 점도 눈에 띈다. 계열사 신용보강을 얹은 신종자본증권 7000억원과 금융기관 신용공여를 붙인 자산유동화증권(ABS) 6000억원을 합쳐 1조3000억원을 끌어왔다. 자체 신용등급 'A'로 찍은 공모 회사채는 500억원에 그쳤다.
송명철 상무는 롯데건설 재경부문에서만 22년을 보낸 자금 전문가다. 1975년 1월생으로 대전고를 나와 동국대에서 회계학을 전공했다. 2001년 학부를, 2004년 같은 대학에서 석사를 마치고 그해 7월 만 29세에 입사했다. 첫 보직은 경리팀 회계담당이다. 이후 재경부문을 떠난 적이 없다.
팀장 보임은 입사 14년 6개월 만인 2019년 1월이다. 재경부문 투자금융관리팀장을 맡았다가 13개월 만인 2020년 2월 자금팀장으로 옮겼고 이 자리를 6년 가까이 지켰다. 자금팀장으로 보낸 6년은 롯데건설이 유동성 대응에 매달린 기간과 겹친다.
2022년 말 자금시장 경색 이후 롯데건설은 계열과 금융기관을 동원한 펀드로 PF 우발채무 만기를 넘겨왔고 2024년 3월에는 시중은행 등과 2조3000억원 규모 공동펀드를 조성해 만기 연장이 필요한 채무 대부분을 편입시켰다.
롯데건설은 CFO를 회사에서 20년 넘게 일한 내부 인사로 채워왔다. 직전 CFO인 홍종수 상무보는 1975년 12월생 건국대 경제학과 졸업생으로 재직 24년을 채웠다. 홍 상무보가 올 1월 롯데케미칼로 옮기면서 송 상무가 자리를 이어받았다. 그 앞서 2023년까지 자리를 지킨 김태완 상무는 1968년생 서강대 경영학 석사 출신으로 재직 기간이 26년이었다.
송 상무가 재무를 맡은 뒤 가장 뚜렷하게 달라진 대목은 조달 만기다. 만기가 1년을 넘는 차입금 비중은 2024년 말 34.1%에서 2025년 말 46.8%, 올 6월 말 53.0%로 올라섰다. 단기차입금만 떼어놓고 보면 지난해 6월 말 7257억원에서 올 6월 말 5804억원으로 1452억원 줄었다. 차입 규모가 커지는 와중에도 단기물은 오히려 덜어낸 것이다.
자금팀장을 맡으면서 건설업 침체의 여파로 유동성을 확보하는 데 총력을 기울였던 경험이 반영된 결과물로 풀이된다. 신용평가업계 관계자는 "올해 롯데건설은 선제적 유동성 확보에 공을 들이고 있다"고 말했다.
조달 수단에서도 만기구조 장기화라는 흐름은 확인할 수 있다. 롯데건설은 지난해 12월과 올 1월 두 차례에 걸쳐 3500억원씩 총 7000억원 규모 신종자본증권을 찍었다. 호텔롯데가 4000억원, 롯데물산이 3000억원의 자금보충약정을 제공했다. 발행 3년 후 금리 스텝업이 적용되는 만큼 만기대응에도 여유가 있다.
송 상무는 올 3월에는 부동산PF 리스크 관리, 유동성 지원을 위해 조성된 오메가펀드를 대체하는 엘피스펀드를 조성하면서 규모는 4000억원에서 3000억원으로 줄이고 만기는 12개월에서 18개월로 늘렸다.
5월과 7월에는 공사대금채권을 기초로 한 자산유동화증권(ABS) 6000억원을 발행했다. 회차마다 1년물과 1년3개월물로 절반씩 나눴다. 1차 발행에는 하나은행이 1500억원 규모 신용공여를 댔고 하나증권과 신영증권이 공동 대표주관을 맡았다. 신용공여에 예금 운용을 더해 자체 신용등급 A0보다 높은 AAA 등급을 받았고, 그만큼 차입금리보다 낮은 비용으로 조달했다.
건설사 유동화는 대부분 PF를 기초로 한다. 공사대금채권을 기초자산으로 삼는 방식은 드물어 올해 상위 10개 건설사 가운데 이 구조를 쓴 곳은 롯데건설뿐이다. 롯데건설은 연초부터 신용평가사·금융권과 발행을 준비했고 4월 초부터 금융기관과 기관투자자를 상대로 기업설명회(IR)를 돌았다. 송 상무가 재경부문장에 오른 직후부터 움직인 셈이다.
송 상무가 재무를 맡은 이후 현금 방어력도 달라졌다. 1년 내 만기가 돌아오는 차입금 대비 현금성자산 비율은 지난해 6월 말 39.8%에서 올 6월 말 77.3%로 뛰었다. 연결 현금성자산이 지난해 말 7516억원에서 1조1744억원으로 불어난 결과다. 만기를 뒤로 미루면서 현금은 미리 쌓아두는 방식이다.
이런 조달은 수익성 회복 덕에 가능했다. 상반기 연결기준 상각전영업이익(EBITDA)은 1970억원으로 지난해 연간치 1572억원을 이미 넘어섰다. EBITDA마진은 6.0%로 2022년 7.0% 이후 4년 만에 반등했다. 연결 매출원가율이 90.2%로 전년 동기 94.5% 대비 4.3%포인트 낮아진 덕이다. 고원가 사업장이 준공되고 채산성이 양호한 신규 현장 매출이 반영된 결과로 풀이된다. 지난해 판매관리비에 1589억원까지 잡혔던 대손상각비가 줄어든 것도 영향을 미쳤다.
다만 전체 차입금 자체는 늘었다. 6월 말 총차입금은 3조2317억원으로 지난해 말 2조6670억원 대비 5647억원 늘었다. 차입금의존도는 29.4%에서 34.0%로 4.6%포인트 올랐다. 현금을 쌓았지만 차입을 더 크게 늘린 탓에 순차입금은 2조573억원으로 오히려 1419억원 불었다.
현금흐름은 송 상무가 개선해야 할 과제다. 운전자본이 발목을 잡고 있다. 운전자본을 반영하기 전 영업현금창출력은 1806억원이었지만 운전자본투자로 8659억원이 빠져나가며 상반기 영업활동현금흐름은 -6853억원을 기록했다. 지난해 연간 수치 -6220억원을 반기 만에 넘어선 적자다. 준공이 임박한 현장의 매출채권이 늘고 계약부채가 줄어든 탓이다.
신용등급은 한국기업평가와 한국신용평가, 나이스신용평가 모두 'A, 안정적'이다. 상반기 부채비율이 연결 162.8%, 별도 160.2%로 세 곳의 하향 요건인 부채비율 200%, 250%, 230%와는 거리가 있다. 다만 이 비율을 끌어내린 것이 영구채다. 6월 말 신종자본증권 잔액 6868억원을 자본에서 빼 부채로 옮기면 연결 부채비율은 224.5%로 뛴다.
PF우발채무는 6월 말 2조1229억원으로 3월 말 2조7000억원 수준에서 6000억원가량 줄었다. 롯데건설이 올해 목표로 제시한 2조원대 초반에 이미 들어섰다. 다만 홈플러스 관련 신용보강 잔액 5738억원이 남아 있다. 선순위 대주가 기한이익상실을 선언하면 1개월 내 1111억원, 2027년 3월 샬롯펀드 만기에 4443억원을 갚아야 한다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
