예상 웃돈 지급 부담, 삼성생명 보험손익 압박
②상반기 보험금·사업비 예실차 1699억 손실…손해율 가정 조정에 하반기 개선 주목

편집자주
보험이익의 출발점은 계리다. 앞으로 지급할 보험금과 들어갈 사업비를 어떻게 예상하느냐에 따라 보험 계약의 수익성이 달라진다. 예상과 실제의 차이인 예실차는 그 가정이 현실에 얼마나 부합했는지 보여준다. 연말 결산을 앞두고 금융당국도 계리가정의 적정성 점검을 강화하고 있다. 주요 생보사 5곳의 보험금, 사업비 예실차 흐름과 보험손익에 미친 영향을 짚어본다.
삼성생명이 보험손익 방어에 어려움을 겪고 있다. 의료 이용 증가로 보험금 발생액이 예상을 웃돌고 퇴직충당금과 인건비 부담까지 겹쳤다. 지난해 보험금 예실차 손실을 일부 상쇄했던 사업비 예실차마저 마이너스(-)로 돌아서면서 이익 부담이 커졌다.
삼성생명은 상반기 신규 담보에 보수적인 손해율을 적용하고 산출 단위를 세분화하는 등 장래 지급액 추정 기준도 조정했다. 향후 보험손익은 조정된 가정 아래 보험금 예실차가 개선되는 정도와 일회성 비용 부담 완화 여부에 영향을 받을 전망이다.
◇보험금 예실차 손실 지속, 사업비도 마이너스 전환
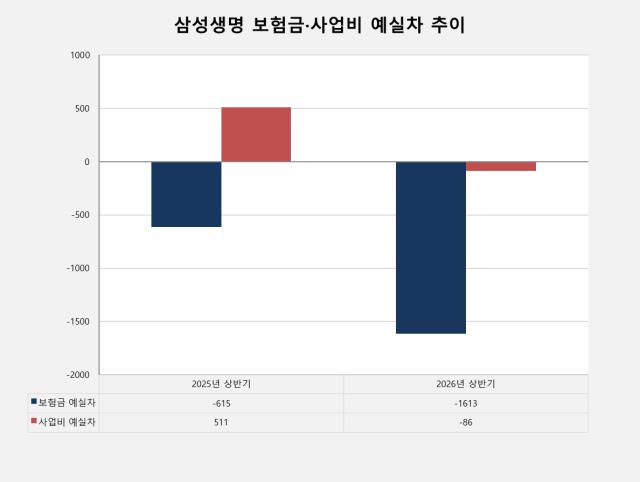
삼성생명 경영공시에 따르면 올해 상반기 보험금 예실차는 마이너스 1613억원이다. 손실은 지난해 같은 기간 615억원보다 1년 새 998억원가량 늘었다. 지난해 연간 손실 3701억원에 이어 올해도 보험금 발생액이 예상을 웃돌았다.
보험금 예실차는 보험사가 손해율·사망률·질병발생률 등의 계리가정을 바탕으로 예상한 보험금과 실제 발생액의 차이다. 실제 보험금이 예상보다 많으면 손실이 발생해 해당 기간 보험손익을 낮춘다. 보험계약에서 예상한 이익을 인식하더라도 지급 부담이 가정보다 커지면 실제 거두는 이익은 줄어드는 구조다.
올해 상반기에는 의료서비스 이용 증가로 실제 보험금 발생액이 당초 전망을 웃돌면서 보험금 예실차 손실이 확대됐다. 과거 판매한 건강보험과 연금보험도 예실차 부담 요인으로 꼽힌다. 2000년대 초반 건강보험과 1990년대 연금보험의 계약 감소 폭이 당초 가정을 밑돌면서 보험금 발생액이 예상을 웃돈 것이다. 별개로 고금리 유배당 계약에서는 약속한 금리가 자산운용수익률을 웃도는 역마진 부담도 이어지고 있다.
사업비에서도 추가 부담이 발생했다. 사업비 예실차는 계약 체결·유지 등에 드는 비용의 예상액과 실제 발생액 사이의 차이다. 예상한 범위보다 비용이 적게 발생하면 이익이, 많이 발생하면 손실이 생긴다. 삼성생명의 올해 상반기 사업비 예실차는 마이너스 86억원으로 지난해 같은 기간 플러스 511억원에서 손실로 전환했다.
올 상반기에는 일회성 퇴직충당금 526억원과 인건비 증가 300억원도 보험손익에 부담으로 작용했다. 지난해 상반기에는 사업비 예실차 이익이 보험금 예실차 손실을 일부 보완했지만 올해 상반기에는 두 항목이 모두 보험손익을 낮추는 요인으로 작용했다. 보험금과 사업비 예실차를 합친 상반기 손실은 1699억원에 이른다.
◇신규 담보 손해율 보수적 적용, 지급 전망 현실화
삼성생명은 올 상반기 계리가정 선진화 기준을 반영해 장래 보험금 추정 방식을 조정했다. 경험통계가 충분하지 않은 신규 담보에 보수적인 손해율을 적용하고 손해율 산출 단위를 세분화했다. 담보별 위험을 더 세밀하게 구분해 지급 전망에 반영하는 방향이다.
손해율 관련 조정은 장래 이익 재원인 CSM을 줄이는 요인으로 작용했다. 앞으로 지급할 보험금 추정액이 늘면 계약에서 남길 것으로 예상하는 이익은 감소한다. 당기에 발생한 예실차 손실과 별개로 향후 인식할 이익 규모도 조정되는 셈이다.
이 과정에서 높아진 예상 보험금은 향후 예실차 손실을 줄이는 요인이 될 수 있다. 실제 보험금 발생액이 크게 달라지지 않으면 예상액과의 간극이 좁혀지기 때문이다.
반면 사업비 가정 변경은 CSM에 유리하게 작용했다. 삼성생명은 기존에도 사업비에 물가상승률을 일부 반영하고 있어 물가상승률과 비용 배분 기준을 조정한 효과가 플러스로 나타났다. 당기 사업비 예실차에는 일회성 비용 부담이 반영됐지만 장래 사업비 가정 변경의 영향은 달랐다.
삼성생명은 지난해 5월 실적발표에서 예실차를 0에 가깝게 추정하는 것이 IFRS17의 취지에 부합한다는 입장을 밝힌 바 있다. 실제 지급 흐름에 맞는 계리가정을 적용해 예상과 실제의 차이를 최소화하겠다는 의미다.
연말에는 간편보험 담보 관련 추가 가정 변경이 예정돼 있다. 삼성생명은 주요 기준을 상반기에 반영한 만큼 추가 영향은 2분기보다 줄어들 것으로 보고 있다. 하반기 보험손익은 보험금 예실차 손실의 축소 폭과 일회성 비용 부담 완화 여부에 좌우될 전망이다.
삼성생명은 상반기 신규 담보에 보수적인 손해율을 적용하고 산출 단위를 세분화하는 등 장래 지급액 추정 기준도 조정했다. 향후 보험손익은 조정된 가정 아래 보험금 예실차가 개선되는 정도와 일회성 비용 부담 완화 여부에 영향을 받을 전망이다.
◇보험금 예실차 손실 지속, 사업비도 마이너스 전환
삼성생명 경영공시에 따르면 올해 상반기 보험금 예실차는 마이너스 1613억원이다. 손실은 지난해 같은 기간 615억원보다 1년 새 998억원가량 늘었다. 지난해 연간 손실 3701억원에 이어 올해도 보험금 발생액이 예상을 웃돌았다.
보험금 예실차는 보험사가 손해율·사망률·질병발생률 등의 계리가정을 바탕으로 예상한 보험금과 실제 발생액의 차이다. 실제 보험금이 예상보다 많으면 손실이 발생해 해당 기간 보험손익을 낮춘다. 보험계약에서 예상한 이익을 인식하더라도 지급 부담이 가정보다 커지면 실제 거두는 이익은 줄어드는 구조다.
올해 상반기에는 의료서비스 이용 증가로 실제 보험금 발생액이 당초 전망을 웃돌면서 보험금 예실차 손실이 확대됐다. 과거 판매한 건강보험과 연금보험도 예실차 부담 요인으로 꼽힌다. 2000년대 초반 건강보험과 1990년대 연금보험의 계약 감소 폭이 당초 가정을 밑돌면서 보험금 발생액이 예상을 웃돈 것이다. 별개로 고금리 유배당 계약에서는 약속한 금리가 자산운용수익률을 웃도는 역마진 부담도 이어지고 있다.
사업비에서도 추가 부담이 발생했다. 사업비 예실차는 계약 체결·유지 등에 드는 비용의 예상액과 실제 발생액 사이의 차이다. 예상한 범위보다 비용이 적게 발생하면 이익이, 많이 발생하면 손실이 생긴다. 삼성생명의 올해 상반기 사업비 예실차는 마이너스 86억원으로 지난해 같은 기간 플러스 511억원에서 손실로 전환했다.
올 상반기에는 일회성 퇴직충당금 526억원과 인건비 증가 300억원도 보험손익에 부담으로 작용했다. 지난해 상반기에는 사업비 예실차 이익이 보험금 예실차 손실을 일부 보완했지만 올해 상반기에는 두 항목이 모두 보험손익을 낮추는 요인으로 작용했다. 보험금과 사업비 예실차를 합친 상반기 손실은 1699억원에 이른다.
◇신규 담보 손해율 보수적 적용, 지급 전망 현실화
삼성생명은 올 상반기 계리가정 선진화 기준을 반영해 장래 보험금 추정 방식을 조정했다. 경험통계가 충분하지 않은 신규 담보에 보수적인 손해율을 적용하고 손해율 산출 단위를 세분화했다. 담보별 위험을 더 세밀하게 구분해 지급 전망에 반영하는 방향이다.
손해율 관련 조정은 장래 이익 재원인 CSM을 줄이는 요인으로 작용했다. 앞으로 지급할 보험금 추정액이 늘면 계약에서 남길 것으로 예상하는 이익은 감소한다. 당기에 발생한 예실차 손실과 별개로 향후 인식할 이익 규모도 조정되는 셈이다.
이 과정에서 높아진 예상 보험금은 향후 예실차 손실을 줄이는 요인이 될 수 있다. 실제 보험금 발생액이 크게 달라지지 않으면 예상액과의 간극이 좁혀지기 때문이다.
반면 사업비 가정 변경은 CSM에 유리하게 작용했다. 삼성생명은 기존에도 사업비에 물가상승률을 일부 반영하고 있어 물가상승률과 비용 배분 기준을 조정한 효과가 플러스로 나타났다. 당기 사업비 예실차에는 일회성 비용 부담이 반영됐지만 장래 사업비 가정 변경의 영향은 달랐다.
삼성생명은 지난해 5월 실적발표에서 예실차를 0에 가깝게 추정하는 것이 IFRS17의 취지에 부합한다는 입장을 밝힌 바 있다. 실제 지급 흐름에 맞는 계리가정을 적용해 예상과 실제의 차이를 최소화하겠다는 의미다.
연말에는 간편보험 담보 관련 추가 가정 변경이 예정돼 있다. 삼성생명은 주요 기준을 상반기에 반영한 만큼 추가 영향은 2분기보다 줄어들 것으로 보고 있다. 하반기 보험손익은 보험금 예실차 손실의 축소 폭과 일회성 비용 부담 완화 여부에 좌우될 전망이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사