삼성생명 듀레이션 갭 개선 결실, 금리 위험 74% 축소
②듀레이션 갭 1.4년서 0.7년으로 축소…금리위험액 1조371억, K-ICS 변동성도 완화

편집자주
금리가 오르면 보험사에 유리하다는 공식이 흔들리고 있다. 장기채와 채권선도 투자를 늘리면서 자산 듀레이션이 부채보다 길어진 곳이 늘어난 영향이다. 금리 상승 시 지급여력비율(K-ICS)이 하락하는 보험사도 적지 않다. 최근 국고채 금리가 만기별로 상승하면서 금리 충격이 실제 자본 부담으로 이어질 가능성도 커졌다. 보험사별 금리 민감도를 분석하고 자본건전성에 미칠 영향을 짚어본다.
삼성생명이 자산과 부채의 만기 불일치를 줄이며 금리 리스크 관리 성과를 냈다. 듀레이션 갭을 절반 수준으로 좁힌 데 힘입어 올 상반기 금리위험액은 전년 동기보다 74% 감소했다. 금리 변동이 지급여력비율(K-ICS)에 미치는 영향도 크게 낮아졌다.
채권 보유 규모가 감소한 가운데 거둔 성과라는 점이 눈에 띈다. 삼성생명은 장기물과 외화채권, 파생상품 등을 활용해 자산의 만기 구조를 조정한 것으로 분석된다. 자산을 늘리는 방식에서 벗어나 금리 상승과 하락 어느 쪽에서도 자본 변동성을 제한하는 방향으로 자산부채종합관리(ALM)를 고도화했다.
◇금리 방향성 걷어내고 K-ICS 안정에 방점
삼성생명에 따르면 올 6월 말 금리위험액은 1조371억원으로 집계됐다. 전년 동기 3조9870억원보다 2조9499억원 감소했다. 감소율은 74.0%에 달한다. 지난해 말 2조6989억원과 비교해도 반년 만에 61.6% 줄었다.
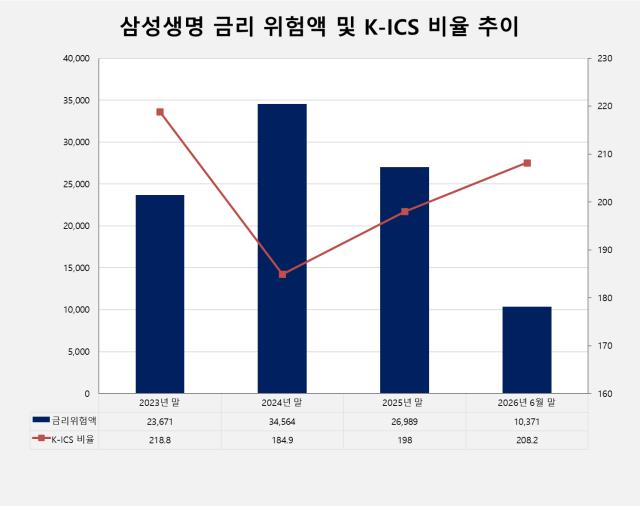
금리위험액은 시장금리 변화로 자산과 부채의 가치가 서로 다르게 움직이면서 발생할 수 있는 잠재 손실을 측정한 값이다. K-ICS 요구자본을 구성하는 시장위험액의 하위 항목으로 금리위험액이 작을수록 자산과 부채의 금리 구조가 유사하다는 의미다.
금리위험액 감소는 K-ICS 민감도 완화로 이어졌다. 올 상반기 말 삼성생명의 K-ICS는 208.2%다. 금리가 50bp 상승하면 208.4%로 0.2%포인트 오르고 50bp 하락하면 207.5%로 0.7%포인트 떨어지는 것으로 나타났다. 비교적 작은 금리 충격에는 K-ICS가 거의 움직이지 않는 구조다.
충격 범위를 100bp로 넓혀도 변동 폭은 제한적이다. 금리가 100bp 상승하면 K-ICS는 207.2%로 1.0%포인트 하락한다. 100bp 하락 시에는 204.8%로 3.4%포인트 떨어진다. 상승과 하락 모두 K-ICS가 악화하지만 금융당국 권고 수준을 웃도는 데는 무리가 없다.
과거와 비교하면 변화가 더욱 뚜렷했다. 2024년 말에는 금리가 100bp 하락할 때 K-ICS가 26.7%포인트 떨어졌고 100bp 상승하면 12.9%포인트 올랐다. 지난해 말에도 하락과 상승에 따른 변동 폭이 각각 마이너스(-) 13.3%포인트, 플러스(+) 6.2%포인트에 달했다.
금리 상승을 호재로, 하락을 악재로 받아들이던 구조가 올 상반기 들어 중립에 가까워진 셈이다. 금리 상승에 따른 개선 효과는 사라졌지만 반대 방향의 충격도 크게 줄었다. 특정 금리 방향에서 이익을 얻기보다 시장 변동과 무관하게 K-ICS를 안정적으로 유지하는 쪽으로 ALM의 무게가 옮겨갔다.
삼성생명은 선택적 경과조치를 적용하지 않고 있다. 경과조치 전후 K-ICS 금액과 비율이 동일한 만큼 제도적 완충 효과가 아닌 자체 자본과 자산·부채 구조를 기반으로 금리 충격을 흡수하고 있다는 의미다.
◇채권 양보다 만기, 외화자산 활용도 확대
금리 리스크가 줄어든 배경에는 듀레이션 갭 개선이 있다. 삼성생명의 듀레이션 갭은 지난해 6월 말 1.4년에서 지난해 말 1.0년, 올 3월 말 0.8년으로 축소됐다. 올 6월 말에는 0.7년까지 낮아졌다. 1년 만에 자산과 부채의 듀레이션 차이를 절반으로 줄였다.
듀레이션 갭은 자산과 부채의 금리 민감도 차이를 보여주는 지표다. 두 듀레이션의 차이가 클수록 금리 변동 시 자산과 부채의 가치 변화가 엇갈릴 가능성이 커진다. 반대로 0에 가까워지면 금리가 움직이더라도 자산과 부채 가치가 비슷한 방향과 폭으로 변한다.
눈에 띄는 점은 듀레이션 갭이 줄어드는 동안 채권 보유액은 감소했다는 것이다. 별도 일반계정 기준 채권 규모는 지난해 6월 말 118조1156억원에서 올 6월 말 110조4402억원으로 6.5% 줄었다. 금액으로는 약 7조7000억원 감소했다.
채권 내 구성에는 변화가 있었다. 원화채권은 같은 기간 98조5826억원에서 87조4043억원으로 11조원 넘게 줄었다. 반면 외화채권은 19조5330억원에서 23조359억원으로 17.9% 증가했다. 전체 채권 잔액을 늘리기보다 외화채권과 장기물을 활용해 듀레이션을 조정한 것으로 해석된다.
운용자산에서 채권이 차지하는 비중은 54.1%에서 32.0%로 낮아졌다. 다만 비중 감소를 채권 매각만으로 해석하기는 어렵다. 같은 기간 주식 자산이 40조3874억원에서 178조6876억원으로 급증하면서 운용자산 전체 규모가 크게 늘어났기 때문이다. 삼성전자 등 관계사 주가 상승에 따른 평가액 확대가 채권 비중을 끌어내린 영향이 크다.
채권 잔액이 줄었지만 관련 수익은 증가했다. 올 상반기 채권 투자손익은 1조7249억원으로 전년 동기보다 9.2% 늘었다. 채권 보유이원은 2.69%에서 2.71%로 소폭 올랐고 신규 채권 투자이원은 2.88%에서 3.73%로 0.85%포인트 상승했다. 올 2분기 신규 채권 투자이원은 3.94%까지 높아졌다.
금리 상승으로 신규 투자 수익률이 높아진 가운데 자산 만기를 길게 가져가면서 ALM과 수익성을 함께 확보한 것으로 풀이된다. 전체 채권 규모보다 초장기물과 외화채권, 채권선도 등 개별 자산의 만기 구조가 듀레이션에 더 큰 영향을 미친 결과다.
채권 보유 규모가 감소한 가운데 거둔 성과라는 점이 눈에 띈다. 삼성생명은 장기물과 외화채권, 파생상품 등을 활용해 자산의 만기 구조를 조정한 것으로 분석된다. 자산을 늘리는 방식에서 벗어나 금리 상승과 하락 어느 쪽에서도 자본 변동성을 제한하는 방향으로 자산부채종합관리(ALM)를 고도화했다.
◇금리 방향성 걷어내고 K-ICS 안정에 방점
삼성생명에 따르면 올 6월 말 금리위험액은 1조371억원으로 집계됐다. 전년 동기 3조9870억원보다 2조9499억원 감소했다. 감소율은 74.0%에 달한다. 지난해 말 2조6989억원과 비교해도 반년 만에 61.6% 줄었다.
금리위험액은 시장금리 변화로 자산과 부채의 가치가 서로 다르게 움직이면서 발생할 수 있는 잠재 손실을 측정한 값이다. K-ICS 요구자본을 구성하는 시장위험액의 하위 항목으로 금리위험액이 작을수록 자산과 부채의 금리 구조가 유사하다는 의미다.
금리위험액 감소는 K-ICS 민감도 완화로 이어졌다. 올 상반기 말 삼성생명의 K-ICS는 208.2%다. 금리가 50bp 상승하면 208.4%로 0.2%포인트 오르고 50bp 하락하면 207.5%로 0.7%포인트 떨어지는 것으로 나타났다. 비교적 작은 금리 충격에는 K-ICS가 거의 움직이지 않는 구조다.
충격 범위를 100bp로 넓혀도 변동 폭은 제한적이다. 금리가 100bp 상승하면 K-ICS는 207.2%로 1.0%포인트 하락한다. 100bp 하락 시에는 204.8%로 3.4%포인트 떨어진다. 상승과 하락 모두 K-ICS가 악화하지만 금융당국 권고 수준을 웃도는 데는 무리가 없다.
과거와 비교하면 변화가 더욱 뚜렷했다. 2024년 말에는 금리가 100bp 하락할 때 K-ICS가 26.7%포인트 떨어졌고 100bp 상승하면 12.9%포인트 올랐다. 지난해 말에도 하락과 상승에 따른 변동 폭이 각각 마이너스(-) 13.3%포인트, 플러스(+) 6.2%포인트에 달했다.
금리 상승을 호재로, 하락을 악재로 받아들이던 구조가 올 상반기 들어 중립에 가까워진 셈이다. 금리 상승에 따른 개선 효과는 사라졌지만 반대 방향의 충격도 크게 줄었다. 특정 금리 방향에서 이익을 얻기보다 시장 변동과 무관하게 K-ICS를 안정적으로 유지하는 쪽으로 ALM의 무게가 옮겨갔다.
삼성생명은 선택적 경과조치를 적용하지 않고 있다. 경과조치 전후 K-ICS 금액과 비율이 동일한 만큼 제도적 완충 효과가 아닌 자체 자본과 자산·부채 구조를 기반으로 금리 충격을 흡수하고 있다는 의미다.
◇채권 양보다 만기, 외화자산 활용도 확대
금리 리스크가 줄어든 배경에는 듀레이션 갭 개선이 있다. 삼성생명의 듀레이션 갭은 지난해 6월 말 1.4년에서 지난해 말 1.0년, 올 3월 말 0.8년으로 축소됐다. 올 6월 말에는 0.7년까지 낮아졌다. 1년 만에 자산과 부채의 듀레이션 차이를 절반으로 줄였다.
듀레이션 갭은 자산과 부채의 금리 민감도 차이를 보여주는 지표다. 두 듀레이션의 차이가 클수록 금리 변동 시 자산과 부채의 가치 변화가 엇갈릴 가능성이 커진다. 반대로 0에 가까워지면 금리가 움직이더라도 자산과 부채 가치가 비슷한 방향과 폭으로 변한다.
눈에 띄는 점은 듀레이션 갭이 줄어드는 동안 채권 보유액은 감소했다는 것이다. 별도 일반계정 기준 채권 규모는 지난해 6월 말 118조1156억원에서 올 6월 말 110조4402억원으로 6.5% 줄었다. 금액으로는 약 7조7000억원 감소했다.
채권 내 구성에는 변화가 있었다. 원화채권은 같은 기간 98조5826억원에서 87조4043억원으로 11조원 넘게 줄었다. 반면 외화채권은 19조5330억원에서 23조359억원으로 17.9% 증가했다. 전체 채권 잔액을 늘리기보다 외화채권과 장기물을 활용해 듀레이션을 조정한 것으로 해석된다.
운용자산에서 채권이 차지하는 비중은 54.1%에서 32.0%로 낮아졌다. 다만 비중 감소를 채권 매각만으로 해석하기는 어렵다. 같은 기간 주식 자산이 40조3874억원에서 178조6876억원으로 급증하면서 운용자산 전체 규모가 크게 늘어났기 때문이다. 삼성전자 등 관계사 주가 상승에 따른 평가액 확대가 채권 비중을 끌어내린 영향이 크다.
채권 잔액이 줄었지만 관련 수익은 증가했다. 올 상반기 채권 투자손익은 1조7249억원으로 전년 동기보다 9.2% 늘었다. 채권 보유이원은 2.69%에서 2.71%로 소폭 올랐고 신규 채권 투자이원은 2.88%에서 3.73%로 0.85%포인트 상승했다. 올 2분기 신규 채권 투자이원은 3.94%까지 높아졌다.
금리 상승으로 신규 투자 수익률이 높아진 가운데 자산 만기를 길게 가져가면서 ALM과 수익성을 함께 확보한 것으로 풀이된다. 전체 채권 규모보다 초장기물과 외화채권, 채권선도 등 개별 자산의 만기 구조가 듀레이션에 더 큰 영향을 미친 결과다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사