이자비용 낮춘 교보SBI저축, 연말 수신 관리 시험대
②1년 만기 정기예금 기본금리 3.9%로 재인상…거치식 예금 80% 육박, 금리 경쟁 영향 주목

편집자주
저축은행이 다시 연 4%대 금리를 꺼내 들었다. 시중은행까지 고금리 특판 상품을 내놓으면서 연말·연초 만기가 돌아오는 예금을 둘러싼 수신 경쟁이 치열해지고 있다. 금리 인상의 배경은 저축은행마다 다르다. 만기 예금의 이탈을 막으려는 곳이 있는 반면 연초 대출 확대를 염두에 두고 조달비용이 더 오르기 전에 자금을 확보하려는 곳도 있다. 만기 예금 규모와 대출 계획을 바탕으로 저축은행별 수신금리 인상 배경을 짚어본다.
교보SBI저축은행이 예수금 규모를 줄이며 이자비용을 낮춰온 가운데 연말을 앞두고 정기예금 금리를 다시 인상했다. 올해 들어 단계적으로 금리를 높이다 지난 8월 인하했지만 약 3개월 만에 인상으로 돌아섰다. 시중은행과 저축은행의 수신 경쟁이 치열해지면서 기존 예금의 재예치와 신규 자금 확보를 위한 금리 대응에 나선 모습이다.
교보SBI저축은행은 전체 예수금에서 거치식 예금이 차지하는 비중이 약 80%에 달한다. 만기가 정해진 예금의 비중이 높은 만큼 금리 경쟁력 유지가 수신 잔액 관리에 중요한 변수로 작용한다. 업계 최대 자산 규모를 보유한 저축은행이 연 4%대 예금금리를 다시 제시하면서 다른 저축은행의 금리 운용에도 영향을 미칠지 주목된다.
◇정기예금 금리 재인상, 연초부터 1.1%P 상승
교보SBI저축은행은 지난 10일 1년 만기 정기예금 기본금리를 연 3.7%에서 3.9%로 0.2%포인트 인상했다. 비대면 가입 등에 따른 일반 우대금리 0.1%포인트를 적용하면 최고 연 4.0%를 받을 수 있다. 별도로 운영하는 1년 변동금리형 정기예금에도 연 4.0%의 금리를 제시하고 있다.
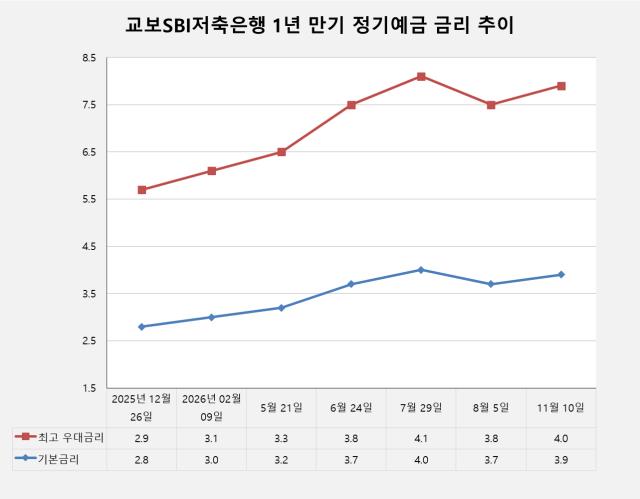
올해 들어 정기예금 금리를 높여온 흐름의 연장선이다. 지난해 12월 연 2.8%였던 1년 만기 정기예금 기본금리는 올해 2월 9일 3.0%, 5월 21일 3.2%로 상승했다. 6월 24일에는 3.7%로 0.5%포인트 인상했고 7월 29일 4.0%까지 높였다. 약 7개월 동안 기본금리가 1.2%포인트 오른 셈이다.
다만 8월 5일에는 기본금리를 3.7%로 0.3%포인트 낮췄다. 이후 약 3개월간 금리 수준을 유지하다 이달 들어 다시 3.9%로 올렸다. 지난해 말과 비교하면 기본금리는 1.1%포인트, 우대금리를 포함한 최고 금리 역시 2.9%에서 4.0%로 1.1%포인트 상승했다.
금리 조정에는 만기 도래 예금 규모와 경쟁 금융사의 수신금리 등이 영향을 미치는 구조다. 교보SBI저축은행은 자사 수신 상품의 만기 도래 금액과 한국은행 기준금리, 저축은행과 시중은행 평균 수신금리 등을 고려해 자산부채관리(ALM)위원회에서 수신금리를 결정한다.
최근 시중은행까지 고금리 특판 상품을 내놓으면서 저축은행의 금리 경쟁력 확보 필요성도 높아졌다. 교보SBI저축은행은 8월 금리 인하 이후 다시 연 4%대 상품을 제시하며 시장금리 변화에 대응하고 있다.
◇거치식 예금 8조원대, 수신 축소로 이자비용 절감
교보SBI저축은행은 최근 2년간 예수금 규모를 줄여왔다. 2024년 말 11조6297억원이었던 예수금 잔액은 지난해 말 10조6905억원으로 감소했다. 올해 6월 말에는 10조2605억원으로 추가 축소됐다. 2024년 말과 비교하면 1조3692억원, 약 11.8% 줄어든 규모다.
예수금 구성에서는 정기예금 등 거치식 예금의 비중이 압도적이다. 올해 6월 말 거치식 예금 잔액은 8조1353억원으로 전체 예수금의 79.29%를 차지했다. 요구불예금은 2조492억원으로 19.97%, 적립식 예금은 760억원으로 0.74%였다.
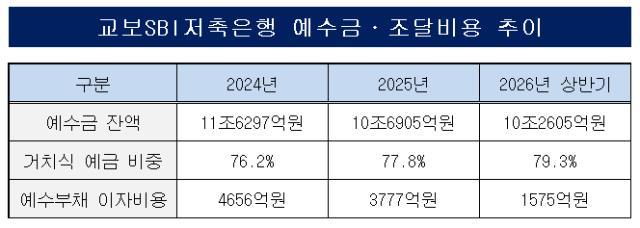
거치식 예금 비중은 2024년 말 76.18%에서 지난해 말 77.81%, 올해 6월 말 79.29%로 높아졌다. 다만 거치식 예금 잔액 자체는 같은 기간 8조8588억원에서 8조3174억원, 8조1353억원으로 감소했다. 전체 수신 규모가 줄어드는 가운데 상대적으로 거치식 예금의 비중이 커진 것이다.
만기 구조에서도 수신 관리의 중요성이 드러난다. 올해 6월 말 기준 3개월 이내 만기 예수금은 3조1050억원, 6개월 이내는 4조634억원이었다. 1년 이내 만기 예수금은 7조2729억원으로 전체 예수금의 약 70.9%에 달했다. 해당 수치는 요구불예금 등을 포함한 전체 예수금의 만기 분류로 정기예금만의 만기 도래액을 의미하지는 않는다.
지난해 말 6개월 이내 만기 예수금은 5조949억원, 1년 이내는 7조5821억원이었다. 올해 상반기 수신 규모가 감소하면서 단기 만기 예수금도 줄었지만 여전히 상당한 규모의 자금이 1년 이내 만기 구조에 놓여 있다. 기존 고객의 재예치 여부에 따라 수신 잔액이 변동할 수 있는 만큼 경쟁 금융사의 금리 수준을 고려한 대응이 필요한 상황이다.
수신 축소는 이자비용 절감으로 이어졌다. 2024년 연간 예수부채 이자비용은 4656억원이었지만 지난해에는 3777억원으로 약 879억원 감소했다. 평균 예수부채 규모가 12조397억원에서 11조5859억원으로 줄어든 가운데 기존 고금리 예금의 만기 도래 등에 따른 조달금리 하락이 영향을 미친 것으로 풀이된다.
올해 상반기에도 이자비용 감소 흐름이 이어졌다. 예수금 평균잔액은 10조2077억원으로 전년 동기 11조3509억원보다 1조1432억원 감소했다. 같은 기간 예수금 평균이자율은 연 3.92%에서 3.11%로 0.81%포인트 낮아졌다. 예수금 이자비용은 2204억원에서 1575억원으로 629억원 줄었다.
다만 최근 신규 정기예금에 적용하는 금리가 높아지면서 향후 조달비용 관리에는 부담이 발생할 수 있다. 기존 저금리 예금의 만기가 돌아온 뒤 더 높은 금리로 재예치되면 평균 조달금리에도 점진적으로 반영되기 때문이다. 수신 잔액을 유지하기 위한 금리 인상이 이자비용 절감 흐름을 둔화시킬 가능성이 있다.
교보SBI저축은행의 금리 조정은 다른 저축은행에도 영향을 미칠 수 있다. 업계 최대 규모의 수신 기반을 보유한 금융회사가 연 4%대 금리를 제시하면 기존 고객의 이탈을 우려하는 저축은행들이 금리 수준을 재검토할 유인이 커지기 때문이다.
한 저축은행 관계자는 "연말과 연초에는 만기가 돌아오는 예금이 많아 기존 고객의 재예치가 중요한 시기"라며 "시중은행까지 금리를 높이는 상황에서 조달비용 부담을 감수하더라도 일정 수준의 금리 경쟁력을 확보할 수밖에 없다"고 말했다.
교보SBI저축은행은 전체 예수금에서 거치식 예금이 차지하는 비중이 약 80%에 달한다. 만기가 정해진 예금의 비중이 높은 만큼 금리 경쟁력 유지가 수신 잔액 관리에 중요한 변수로 작용한다. 업계 최대 자산 규모를 보유한 저축은행이 연 4%대 예금금리를 다시 제시하면서 다른 저축은행의 금리 운용에도 영향을 미칠지 주목된다.
◇정기예금 금리 재인상, 연초부터 1.1%P 상승
교보SBI저축은행은 지난 10일 1년 만기 정기예금 기본금리를 연 3.7%에서 3.9%로 0.2%포인트 인상했다. 비대면 가입 등에 따른 일반 우대금리 0.1%포인트를 적용하면 최고 연 4.0%를 받을 수 있다. 별도로 운영하는 1년 변동금리형 정기예금에도 연 4.0%의 금리를 제시하고 있다.
올해 들어 정기예금 금리를 높여온 흐름의 연장선이다. 지난해 12월 연 2.8%였던 1년 만기 정기예금 기본금리는 올해 2월 9일 3.0%, 5월 21일 3.2%로 상승했다. 6월 24일에는 3.7%로 0.5%포인트 인상했고 7월 29일 4.0%까지 높였다. 약 7개월 동안 기본금리가 1.2%포인트 오른 셈이다.
다만 8월 5일에는 기본금리를 3.7%로 0.3%포인트 낮췄다. 이후 약 3개월간 금리 수준을 유지하다 이달 들어 다시 3.9%로 올렸다. 지난해 말과 비교하면 기본금리는 1.1%포인트, 우대금리를 포함한 최고 금리 역시 2.9%에서 4.0%로 1.1%포인트 상승했다.
금리 조정에는 만기 도래 예금 규모와 경쟁 금융사의 수신금리 등이 영향을 미치는 구조다. 교보SBI저축은행은 자사 수신 상품의 만기 도래 금액과 한국은행 기준금리, 저축은행과 시중은행 평균 수신금리 등을 고려해 자산부채관리(ALM)위원회에서 수신금리를 결정한다.
최근 시중은행까지 고금리 특판 상품을 내놓으면서 저축은행의 금리 경쟁력 확보 필요성도 높아졌다. 교보SBI저축은행은 8월 금리 인하 이후 다시 연 4%대 상품을 제시하며 시장금리 변화에 대응하고 있다.
◇거치식 예금 8조원대, 수신 축소로 이자비용 절감
교보SBI저축은행은 최근 2년간 예수금 규모를 줄여왔다. 2024년 말 11조6297억원이었던 예수금 잔액은 지난해 말 10조6905억원으로 감소했다. 올해 6월 말에는 10조2605억원으로 추가 축소됐다. 2024년 말과 비교하면 1조3692억원, 약 11.8% 줄어든 규모다.
예수금 구성에서는 정기예금 등 거치식 예금의 비중이 압도적이다. 올해 6월 말 거치식 예금 잔액은 8조1353억원으로 전체 예수금의 79.29%를 차지했다. 요구불예금은 2조492억원으로 19.97%, 적립식 예금은 760억원으로 0.74%였다.
거치식 예금 비중은 2024년 말 76.18%에서 지난해 말 77.81%, 올해 6월 말 79.29%로 높아졌다. 다만 거치식 예금 잔액 자체는 같은 기간 8조8588억원에서 8조3174억원, 8조1353억원으로 감소했다. 전체 수신 규모가 줄어드는 가운데 상대적으로 거치식 예금의 비중이 커진 것이다.
만기 구조에서도 수신 관리의 중요성이 드러난다. 올해 6월 말 기준 3개월 이내 만기 예수금은 3조1050억원, 6개월 이내는 4조634억원이었다. 1년 이내 만기 예수금은 7조2729억원으로 전체 예수금의 약 70.9%에 달했다. 해당 수치는 요구불예금 등을 포함한 전체 예수금의 만기 분류로 정기예금만의 만기 도래액을 의미하지는 않는다.
지난해 말 6개월 이내 만기 예수금은 5조949억원, 1년 이내는 7조5821억원이었다. 올해 상반기 수신 규모가 감소하면서 단기 만기 예수금도 줄었지만 여전히 상당한 규모의 자금이 1년 이내 만기 구조에 놓여 있다. 기존 고객의 재예치 여부에 따라 수신 잔액이 변동할 수 있는 만큼 경쟁 금융사의 금리 수준을 고려한 대응이 필요한 상황이다.
수신 축소는 이자비용 절감으로 이어졌다. 2024년 연간 예수부채 이자비용은 4656억원이었지만 지난해에는 3777억원으로 약 879억원 감소했다. 평균 예수부채 규모가 12조397억원에서 11조5859억원으로 줄어든 가운데 기존 고금리 예금의 만기 도래 등에 따른 조달금리 하락이 영향을 미친 것으로 풀이된다.
올해 상반기에도 이자비용 감소 흐름이 이어졌다. 예수금 평균잔액은 10조2077억원으로 전년 동기 11조3509억원보다 1조1432억원 감소했다. 같은 기간 예수금 평균이자율은 연 3.92%에서 3.11%로 0.81%포인트 낮아졌다. 예수금 이자비용은 2204억원에서 1575억원으로 629억원 줄었다.
다만 최근 신규 정기예금에 적용하는 금리가 높아지면서 향후 조달비용 관리에는 부담이 발생할 수 있다. 기존 저금리 예금의 만기가 돌아온 뒤 더 높은 금리로 재예치되면 평균 조달금리에도 점진적으로 반영되기 때문이다. 수신 잔액을 유지하기 위한 금리 인상이 이자비용 절감 흐름을 둔화시킬 가능성이 있다.
교보SBI저축은행의 금리 조정은 다른 저축은행에도 영향을 미칠 수 있다. 업계 최대 규모의 수신 기반을 보유한 금융회사가 연 4%대 금리를 제시하면 기존 고객의 이탈을 우려하는 저축은행들이 금리 수준을 재검토할 유인이 커지기 때문이다.
한 저축은행 관계자는 "연말과 연초에는 만기가 돌아오는 예금이 많아 기존 고객의 재예치가 중요한 시기"라며 "시중은행까지 금리를 높이는 상황에서 조달비용 부담을 감수하더라도 일정 수준의 금리 경쟁력을 확보할 수밖에 없다"고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사