푸본현대생명, 수익성 개선 견인한 외화 자산
②환율변동 4557억 이익 반영, 연간 흑자 전환 이어갈지 관심

편집자주
생명보험사 손익 구조가 바뀌고 있다. 성장이 정체된 보험업의 부진을 투자로 대신하는 상황이다. 올해 상반기 국내 주식 시장이 고공행진을 거듭하면서 생보사 투자손익이 보험손익을 초과하는 '골든크로스' 현상도 나타났다. 다만 투자손익은 변동성이 클 수밖에 없다. 투자 성과에 힘을 싣는 주요 보험사들의 현 상황을 짚어본다.
푸본현대생명이 투자손익 개선 성과에 힘입어 올해 순이익 흑자 기조를 이어가고 있다. IFRS-17 회계를 도입한 이래 보험손익 확보가 녹록지 않은 가운데 급등한 환율과 증시 호황의 빛을 본 것으로 풀이된다. 최근 몇 년간 지속했던 적자 고리를 올해는 끊어낼 수 있을 지는 하반기 자산운용 전력에 달렸다.
푸본현대생명은 상품 포트폴리오 및 영업 채널을 정비하고 있다. 보험손익 규모가 마이너스(-) 국면을 벗어날 것으로 전망되는 가운데 투자손익에서 창출된 수익 구조를 유지한다면 연간 흑자 전환도 관측된다. 다만 금리 및 환율 민감도에 재무건전성 변동이 큰 편인 만큼 올해 하반기 변수가 적진 않다는 해석도 나온다.
◇투자이익, 흑자 기반 마련
올해 상반기 푸본현대생명은 영업이익 2081억원을 기록했다. 보험손익에서 마이너스(-) 1억원을 인식한 가운데 투자이익은 2082억원을 기록하면서 전년 동기 대비 흑자 전환했다. 지난해 상반기 보험손익이 약 11억원의 흑자를 기록했지만 올해는 보험서비스비용의 증가폭이 커지면서 적자를 면치 못했다. 같은 기간 이자와 외화거래이익 등이 더해지면서 투자수익을 1조원 넘게 창출해 비용을 제외하고도 2082억원의 차익을 실현했다.
푸본현대생명은 투자이익에 힘입어 순이익도 흑자 전환했다. 올해 상반기 1586억원의 순이익을 거둔 푸본현대생명은 2023년 IFRS-17 회계 도입 이래 지속됐던 연간 적자 경영의 흐름을 끊어낼지 이목이 쏠리는 상황이다. 회계상 산출되는 수치이지만 푸본현대생명은 금융당국의 자산 및 보험부채 시가 측정 규정으로 재무제표가 크게 흔들린 보험사다.
실제 지난 3년간 푸본현대생명은 보험손익과 투자손익 모두 마이너스(-)로 집계되면서 순적자를 면하지 못했다. 지난해에도 보험손실 291억원, 투자손실 1487억원 등을 기록했다. 지난해 순적자는 1187억원으로 전년 대비 3배 가까이 불어났다. 보험손실의 규모는 절반 이상 줄였는데 투자손실이 1480억원대로 산출된 영향이 컸다.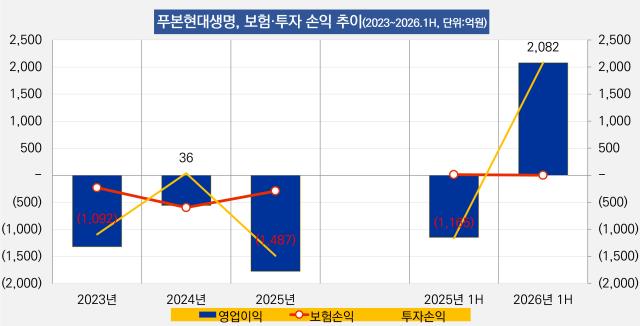
◇환율변동손익 급증, 하반기 환율·금리 변동성 변수
그러나 올해 들어서 상황이 반전됐다. 보험손실은 여전한 가운데 투자이익이 전체 수익성을 개선하면서 순이익으로 집계되는 상황이다. 투자손익은 이자수익 2415억원과 환율변동손익 4557억원 등이 더해진 결과다. 이와 관련 보험손익도 상품 포트폴리오와 영업 채널 정비 등으로 개선되고 있다.
푸본현대생명의 투자손익 증가는 상반기 중 급등했던 환율과 주가 상승 영향으로 풀이된다. 올해 상반기 말 기준 푸본현대생명의 운용자산은 16조8864억원이다. 눈길을 끄는 대목은 외화표시유가증권이 지난해 말 대비 13.8% 증가한 6조원(공정가액 기준)에 달한다는 점이다. 상승했던 환율 영향으로 외환손익이 개선된 것으로 풀이된다.
푸본현대생명은 금융자산 처분이익도 1868억원을 인식하고 있는데 보유한 채권이나 주식, 펀드 등을 처분해 거둔 차익으로 해석된다. 이같은 성과에 힘입어 올해 상반기 운용자산이익률은 4.37%를 기록했다. 지난해 상반기 2.75%를 기록했던 것과 비교하면 1.62%포인트 오른 수치다.
다만 하반기 기준금리 상승과 환율 안정세, 주식 시장의 변동성 둔화 등이 이어지고 있는 만큼 변수도 없진 않다. 투자손익은 개선됐지만 많은 자산이 채권이나 주식 등으로 구성된 만큼 외부 변수에 재무건전성이 흔들릴 수 있기 때문이다. 일례로 올해 상반기 말 푸본현대생명의 경과조치 전 K-ICS비율은 79.54%다. 최근 한국은행이 기준금리를 두 차례 걸쳐 0.5%포인트 올린 3%로 정한 가운데 푸본현대생명의 경우 금리 민감도 분석 시 지급여력비율이 11%포인트 하락하는 것으로 나타났다.
보험 본업의 수익 기반 확보가 더 중요한 것이다. 푸본현대생명은 올해 상반기 보험계약마진(CSM) 1788억원(원수보험 기준)을 기록했다. 신계약 CSM 증가 효과는 703억원으로 전년 동기 대비 37% 증가했다. 올해 상반기 신계약률은 8.65%로 전년 동기 대비 0.72%포인트 개선됐다.
푸본현대생명은 상품 포트폴리오 및 영업 채널을 정비하고 있다. 보험손익 규모가 마이너스(-) 국면을 벗어날 것으로 전망되는 가운데 투자손익에서 창출된 수익 구조를 유지한다면 연간 흑자 전환도 관측된다. 다만 금리 및 환율 민감도에 재무건전성 변동이 큰 편인 만큼 올해 하반기 변수가 적진 않다는 해석도 나온다.
◇투자이익, 흑자 기반 마련
올해 상반기 푸본현대생명은 영업이익 2081억원을 기록했다. 보험손익에서 마이너스(-) 1억원을 인식한 가운데 투자이익은 2082억원을 기록하면서 전년 동기 대비 흑자 전환했다. 지난해 상반기 보험손익이 약 11억원의 흑자를 기록했지만 올해는 보험서비스비용의 증가폭이 커지면서 적자를 면치 못했다. 같은 기간 이자와 외화거래이익 등이 더해지면서 투자수익을 1조원 넘게 창출해 비용을 제외하고도 2082억원의 차익을 실현했다.
푸본현대생명은 투자이익에 힘입어 순이익도 흑자 전환했다. 올해 상반기 1586억원의 순이익을 거둔 푸본현대생명은 2023년 IFRS-17 회계 도입 이래 지속됐던 연간 적자 경영의 흐름을 끊어낼지 이목이 쏠리는 상황이다. 회계상 산출되는 수치이지만 푸본현대생명은 금융당국의 자산 및 보험부채 시가 측정 규정으로 재무제표가 크게 흔들린 보험사다.
실제 지난 3년간 푸본현대생명은 보험손익과 투자손익 모두 마이너스(-)로 집계되면서 순적자를 면하지 못했다. 지난해에도 보험손실 291억원, 투자손실 1487억원 등을 기록했다. 지난해 순적자는 1187억원으로 전년 대비 3배 가까이 불어났다. 보험손실의 규모는 절반 이상 줄였는데 투자손실이 1480억원대로 산출된 영향이 컸다.
◇환율변동손익 급증, 하반기 환율·금리 변동성 변수
그러나 올해 들어서 상황이 반전됐다. 보험손실은 여전한 가운데 투자이익이 전체 수익성을 개선하면서 순이익으로 집계되는 상황이다. 투자손익은 이자수익 2415억원과 환율변동손익 4557억원 등이 더해진 결과다. 이와 관련 보험손익도 상품 포트폴리오와 영업 채널 정비 등으로 개선되고 있다.
푸본현대생명의 투자손익 증가는 상반기 중 급등했던 환율과 주가 상승 영향으로 풀이된다. 올해 상반기 말 기준 푸본현대생명의 운용자산은 16조8864억원이다. 눈길을 끄는 대목은 외화표시유가증권이 지난해 말 대비 13.8% 증가한 6조원(공정가액 기준)에 달한다는 점이다. 상승했던 환율 영향으로 외환손익이 개선된 것으로 풀이된다.
푸본현대생명은 금융자산 처분이익도 1868억원을 인식하고 있는데 보유한 채권이나 주식, 펀드 등을 처분해 거둔 차익으로 해석된다. 이같은 성과에 힘입어 올해 상반기 운용자산이익률은 4.37%를 기록했다. 지난해 상반기 2.75%를 기록했던 것과 비교하면 1.62%포인트 오른 수치다.
다만 하반기 기준금리 상승과 환율 안정세, 주식 시장의 변동성 둔화 등이 이어지고 있는 만큼 변수도 없진 않다. 투자손익은 개선됐지만 많은 자산이 채권이나 주식 등으로 구성된 만큼 외부 변수에 재무건전성이 흔들릴 수 있기 때문이다. 일례로 올해 상반기 말 푸본현대생명의 경과조치 전 K-ICS비율은 79.54%다. 최근 한국은행이 기준금리를 두 차례 걸쳐 0.5%포인트 올린 3%로 정한 가운데 푸본현대생명의 경우 금리 민감도 분석 시 지급여력비율이 11%포인트 하락하는 것으로 나타났다.
보험 본업의 수익 기반 확보가 더 중요한 것이다. 푸본현대생명은 올해 상반기 보험계약마진(CSM) 1788억원(원수보험 기준)을 기록했다. 신계약 CSM 증가 효과는 703억원으로 전년 동기 대비 37% 증가했다. 올해 상반기 신계약률은 8.65%로 전년 동기 대비 0.72%포인트 개선됐다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사